LA CASSAZIONE CONFERMA LA CENTRALITÀ DELLA CANCELLAZIONE DAL REGISTRO DELLE IMPRESE E LA TUTELA DELL’AFFIDAMENTO DEI CREDITORI
Nota a Cassazione civile, Sezione I, ordinanza 5 novembre 2026, n. 28458
Abstract
La Corte di Cassazione, con l’ordinanza n. 28458 del 5 novembre 2026, torna a pronunciarsi sull’interpretazione dell’art. 33 del Codice della crisi d’impresa e dell’insolvenza, con particolare riferimento alla decorrenza del termine annuale per l’apertura della liquidazione giudiziale nei confronti dell’imprenditore cessato. La Suprema Corte ribadisce che, per gli imprenditori iscritti nel Registro delle imprese, la cessazione dell’attività coincide con la cancellazione dal registro e che l’imprenditore non può dimostrare una cessazione effettiva anteriore per anticipare la decorrenza del termine annuale. Tale disciplina non contrasta con gli artt. 3, 24 e 111 Cost., poiché risponde all’esigenza di tutelare l’affidamento dei terzi, la certezza dei traffici giuridici e l’effettività della garanzia patrimoniale dei creditori.
Parole chiave: Codice della crisi d’impresa; art. 33 CCII; liquidazione giudiziale; cessazione dell’attività d’impresa; cancellazione dal Registro delle imprese; tutela dei creditori; affidamento dei terzi; Cassazione n. 28458/2026.
Cassazione n. 28458/2026: la cancellazione dal Registro delle imprese determina la decorrenza del termine annuale per la liquidazione giudiziale. Analisi dell’art. 33 CCII e della tutela dei creditori.
1. Premessa: la cessazione dell’attività d’impresa nel sistema del Codice della crisi
La determinazione del momento in cui un’attività imprenditoriale può considerarsi giuridicamente cessata assume una rilevanza centrale nella disciplina della liquidazione giudiziale, soprattutto con riferimento alla delimitazione temporale dell’assoggettabilità dell’imprenditore alla procedura concorsuale.
In tale prospettiva si colloca l’ordinanza della Corte di Cassazione, Prima Sezione civile, 5 novembre 2026, n. 28458, che affronta nuovamente il rapporto tra cessazione effettiva dell’attività economica, cancellazione dal Registro delle imprese e decorrenza del termine annuale previsto dall’art. 33 del d.lgs. 12 gennaio 2019, n. 14.
La pronuncia si inserisce in un consolidato orientamento nomofilattico, già formatosi sotto la vigenza dell’art. 10 della legge fallimentare e successivamente confermato nell’ambito del Codice della crisi d’impresa e dell’insolvenza.
Il principio sotteso alla decisione è particolarmente significativo: la cessazione materiale dell’attività imprenditoriale non può essere utilizzata dall’imprenditore, attraverso una prova retroattiva, quale strumento per anticipare il termine di decorrenza della disciplina concorsuale, in pregiudizio dell’affidamento dei creditori e della certezza dei rapporti giuridici.
2. L’art. 33 CCII e la decorrenza del termine annuale
L’art. 33 CCII disciplina l’apertura della liquidazione giudiziale nei confronti dell’imprenditore che abbia cessato l’attività.
La disposizione stabilisce, al primo comma, che la liquidazione giudiziale può essere aperta entro un anno dalla cessazione dell’attività del debitore, purché l’insolvenza si sia manifestata anteriormente alla medesima o entro l’anno successivo.
Il secondo comma individua il criterio legale per determinare tale cessazione, stabilendo che, per gli imprenditori iscritti nel Registro delle imprese, essa coincide con la cancellazione dal registro medesimo. Per gli imprenditori non iscritti, invece, rileva il momento in cui i terzi hanno conoscenza della cessazione.
Particolarmente rilevante è il terzo comma, che introduce una specifica possibilità probatoria in favore del creditore e del pubblico ministero: nei casi di impresa individuale e di cancellazione d’ufficio degli imprenditori collettivi, tali soggetti possono dimostrare che l’effettiva cessazione dell’attività è intervenuta successivamente alla cancellazione.
La disposizione realizza, pertanto, un equilibrio tra l’esigenza di certezza derivante dalla pubblicità legale e quella di evitare che una cessazione soltanto formale possa sottrarre il debitore alla disciplina concorsuale.
3. La vicenda processuale e la soluzione della Suprema Corte
La controversia esaminata dalla Cassazione trae origine da un’istanza di apertura della liquidazione giudiziale presentata da un creditore, il quale vantava un credito per trattamento di fine rapporto pari a euro 7.842,59, oltre interessi e ulteriori spese.
Il debitore aveva contestato l’apertura della procedura, sostenendo che il termine annuale previsto dall’art. 33 CCII fosse già decorso, in ragione dell’intervenuta cessazione sostanziale dell’attività imprenditoriale.
La Corte d’Appello di Ancona, con sentenza n. 356/2024, aveva rigettato il reclamo, rilevando che il ricorrente non aveva neppure allegato l’avvenuta cancellazione dal Registro delle imprese.
Investita della questione, la Suprema Corte ha dichiarato inammissibile il ricorso, ritenendo infondate, sotto il profilo dell’ammissibilità, le censure formulate.
La Cassazione ha evidenziato che il ricorrente non aveva dimostrato né allegato la cancellazione dal Registro delle imprese, circostanza indispensabile per poter invocare il decorso del termine annuale.
Inoltre, dagli atti risultava la prosecuzione di un diverso ramo dell’attività imprenditoriale, identificato dal codice ATECO 43.12, relativo alla preparazione edile di cantieri, con conseguente permanenza dell’iscrizione camerale.
La Corte ha quindi ribadito che la mera cessazione di una specifica attività economica non equivale necessariamente alla cessazione dell’impresa individuale nel suo complesso.
4. L’impossibilità per l’imprenditore di anticipare la decorrenza del termine annuale
Il passaggio maggiormente significativo dell’ordinanza riguarda la distribuzione degli oneri probatori prevista dall’art. 33 CCII.
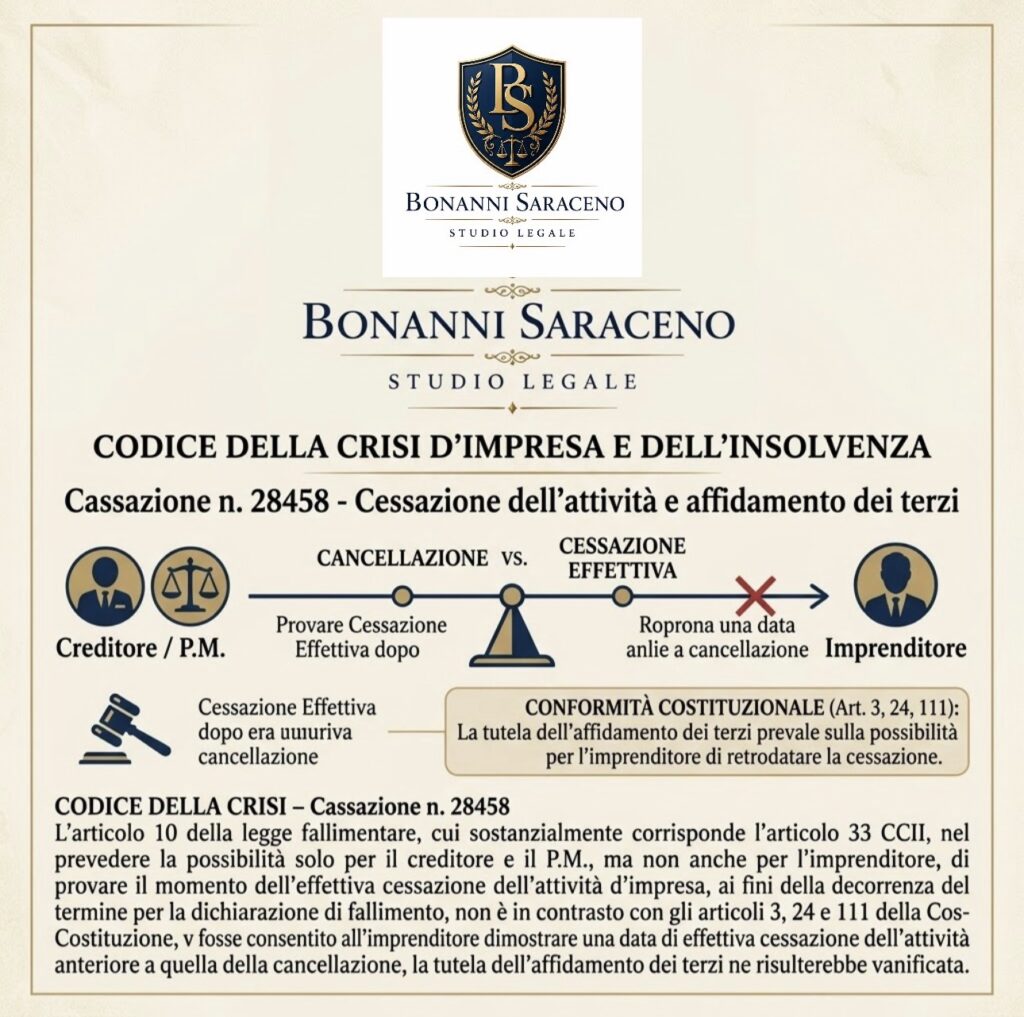
La Suprema Corte conferma che l’imprenditore non può dimostrare una data di effettiva cessazione dell’attività anteriore alla cancellazione dal Registro delle imprese al fine di anticipare la decorrenza del termine annuale.
Diversamente, il creditore e il pubblico ministero possono dimostrare, nelle ipotesi espressamente contemplate dalla disposizione, che l’attività sia proseguita anche successivamente alla cancellazione.
La differenziazione non costituisce un’irragionevole disparità di trattamento, bensì una scelta legislativa funzionale alla protezione dell’affidamento dei terzi.
La cancellazione rappresenta, infatti, il momento formale attraverso il quale l’ordinamento rende conoscibile all’esterno la cessazione dell’attività imprenditoriale. Consentire al debitore di invocare una cessazione sostanziale anteriore, non risultante dalle pubblicità legali, significherebbe attribuire rilevanza esterna a una circostanza potenzialmente ignota ai creditori.
La Corte richiama, sul punto, un orientamento giurisprudenziale consolidato, tra cui Cass. n. 27288/2018, Cass. n. 23271/2023 e Cass. n. 19280/2023.
Ne deriva che la cancellazione dal Registro delle imprese assume una funzione non meramente amministrativa, ma sostanzialmente ordinamentale, in quanto costituisce il riferimento temporale certo per la decorrenza del termine annuale.
5. La compatibilità costituzionale: gli artt. 3, 24 e 111 Cost.
Un ulteriore profilo di particolare interesse riguarda la compatibilità della disciplina con i principi costituzionali di uguaglianza, diritto di difesa e giusto processo.
La Cassazione esclude che la previsione dell’art. 33 CCII, in continuità con il previgente art. 10 della legge fallimentare, determini una violazione degli artt. 3, 24 e 111 della Costituzione.
La differenziazione tra la posizione dell’imprenditore e quella del creditore o del pubblico ministero trova giustificazione nella diversa funzione che i rispettivi poteri probatori assolvono all’interno del sistema concorsuale.
L’imprenditore, infatti, non può avvalersi di circostanze fattuali non rese conoscibili mediante gli strumenti di pubblicità legale per sottrarsi anticipatamente alla responsabilità concorsuale.
Al contrario, il creditore e il pubblico ministero possono dimostrare che l’attività sia proseguita oltre la cancellazione, proprio per impedire che una cessazione soltanto apparente determini un pregiudizio per la tutela delle ragioni creditorie.
La disciplina persegue, dunque, una finalità di equilibrio sistematico: evitare che l’incertezza sulla cessazione dell’impresa si traduca in uno strumento di elusione delle garanzie riconosciute ai terzi.
Il diritto di difesa dell’imprenditore rimane pienamente esercitabile nell’ambito delle contestazioni relative alla sussistenza dei presupposti della liquidazione giudiziale, senza che ciò comporti la possibilità di sovvertire il criterio legale di individuazione della cessazione.
6. La pubblicità legale quale presidio della certezza dei traffici giuridici
La pronuncia assume particolare rilevanza anche sotto il profilo della funzione della pubblicità commerciale.
La cancellazione dal Registro delle imprese costituisce un atto formale che non può essere sostituito da comportamenti concludenti o da circostanze meramente fattuali.
La Suprema Corte sottolinea che le esigenze organizzative dell’imprenditore devono necessariamente coordinarsi con la tutela dell’affidamento dei soggetti che intrattengono rapporti economici con l’impresa.
Il sistema concorsuale, ammettendo l’apertura della liquidazione giudiziale entro un anno dalla cancellazione, mira a impedire che la dissoluzione dell’organizzazione imprenditoriale determini anche la compromissione delle aspettative dei creditori.
La garanzia patrimoniale, infatti, non può essere indebolita attraverso una ricostruzione retroattiva della cessazione dell’attività, fondata su elementi che non siano stati resi conoscibili attraverso le forme di pubblicità previste dall’ordinamento.
In questa prospettiva, la certezza dei traffici giuridici, il principio dell’apparenza e la tutela effettiva delle ragioni creditorie costituiscono i fondamenti sistematici della soluzione adottata.
7. Le conseguenze processuali: responsabilità aggravata e sanzioni pecuniarie
Merita, infine, attenzione il profilo processuale della decisione.
La Corte non si limita a dichiarare inammissibile il ricorso, ma applica anche le conseguenze previste dall’art. 96 c.p.c.
In particolare, il ricorrente viene condannato al pagamento di euro 10.000 in favore della controparte, ai sensi del terzo comma dell’art. 96 c.p.c., nonché di ulteriori euro 2.500 in favore della Cassa delle ammende, ai sensi del quarto comma della medesima disposizione.
La decisione assume rilievo anche sotto il profilo della responsabilità processuale, poiché la Suprema Corte valorizza il carattere consolidato dei principi giurisprudenziali applicati e la manifesta inammissibilità delle censure proposte.
La pronuncia rappresenta, pertanto, un monito rispetto all’utilizzo del giudizio di legittimità in presenza di orientamenti interpretativi ormai stabilizzati e di questioni prive dei necessari presupposti processuali.
8. Considerazioni conclusive
L’ordinanza n. 28458/2026 consolida un principio fondamentale del diritto della crisi d’impresa: la cessazione dell’attività imprenditoriale, ai fini della decorrenza del termine annuale per l’apertura della liquidazione giudiziale, deve essere individuata attraverso criteri oggettivi e legalmente conoscibili.
La cancellazione dal Registro delle imprese costituisce, per gli imprenditori iscritti, il riferimento temporale essenziale, non essendo consentito al debitore dimostrare una cessazione effettiva anteriore per anticipare il decorso del termine.
La scelta normativa, lungi dal comprimere illegittimamente le garanzie costituzionali dell’imprenditore, risponde alla necessità di assicurare certezza ai rapporti economici, protezione ai creditori e stabilità ai traffici giuridici.
La decisione conferma, inoltre, la natura sostanziale della funzione svolta dalla pubblicità commerciale, che non rappresenta un mero adempimento burocratico, ma uno strumento essenziale di trasparenza e affidabilità del sistema economico.
In definitiva, il principio di certezza giuridica prevale sulla possibilità di attribuire rilevanza esterna a una cessazione meramente fattuale non accompagnata dalla prescritta formalità pubblicitaria. È proprio attraverso tale equilibrio che il Codice della crisi persegue la tutela effettiva dei creditori e impedisce che l’organizzazione formale e sostanziale dell’impresa diventi uno strumento di sottrazione alle responsabilità concorsuali.
Studio Legale Bonanni Saraceno
Lo Studio Legale Bonanni Saraceno opera nell’ambito del diritto della crisi d’impresa e dell’insolvenza, del diritto societario e bancario, prestando assistenza giudiziale e stragiudiziale a imprese, imprenditori, creditori e operatori economici. Le competenze comprendono la gestione delle procedure di regolazione della crisi, la composizione negoziata, la liquidazione giudiziale, le procedure di sovraindebitamento, la responsabilità degli organi societari e le controversie relative ai rapporti bancari e finanziari. Particolare attenzione è dedicata alla tutela delle ragioni creditorie, alla responsabilità patrimoniale e al risarcimento dei danni patrimoniali e non patrimoniali, attraverso un approccio integrato tra diritto civile, commerciale e concorsuale.
*******************
Cassazione civile, Sezione I, ordinanza 5 novembre 2026, n. 28458
*******************

Studio Legale Bonanni Saraceno
Piazza Mazzini – Roma
www.studiolegale-bonannisaraceno.com