La sentenza n. 5350/2026 tra garanzia autonoma e art. 1957 c.c.
Abstract
La sentenza del Tribunale di Milano n. 5350 del 29 giugno 2026 interviene su alcune delle questioni più controverse in materia di fideiussioni bancarie: la nullità delle clausole conformi allo schema ABI censurato dalla Banca d’Italia, la qualificazione della garanzia come contratto autonomo e la decadenza prevista dall’art. 1957 c.c. La pronuncia offre indicazioni significative per la tutela del credito, escludendo automatismi nella declaratoria di nullità delle fideiussioni stipulate successivamente al provvedimento antitrust del 2005 e valorizzando, in presenza di specifiche clausole negoziali, l’efficacia della richiesta stragiudiziale di pagamento.
Parole chiave: fideiussione bancaria; schema ABI; antitrust; nullità fideiussione; Tribunale di Milano; sentenza 5350/2026; contratto autonomo di garanzia; art. 1957 c.c.; tutela del credito; ceto creditorio.
Meta description SEO: Fideiussioni bancarie e antitrust: la sentenza n. 5350/2026 del Tribunale di Milano chiarisce nullità delle clausole ABI, garanzia autonoma e decadenza ex art. 1957 c.c.
1. Premessa: la controversia sulle fideiussioni ABI e la tutela del credito bancario
La sentenza del Tribunale di Milano n. 5350 del 29 giugno 2026 si inserisce nel complesso panorama del contenzioso bancario relativo alla validità delle fideiussioni predisposte secondo lo schema contrattuale elaborato dall’Associazione Bancaria Italiana (ABI), oggetto del noto intervento della Banca d’Italia con provvedimento n. 55 del 2 maggio 2005.
La decisione assume particolare rilievo perché affronta questioni che incidono direttamente sull’effettività delle garanzie personali e, conseguentemente, sulla certezza dei rapporti obbligatori e sulla tutela delle ragioni creditorie.
La controversia trae origine da un’opposizione a decreto ingiuntivo proposta da alcuni fideiussori di una società debitrice, ai quali veniva richiesto il pagamento del saldo passivo di un conto corrente assistito da una garanzia sottoscritta nel 2013, secondo il modello ABI.
I garanti contestavano la validità della fideiussione per asserita violazione della normativa antitrust e invocavano, altresì, la decadenza del creditore ai sensi dell’art. 1957 c.c.
Il Tribunale milanese affronta la questione attraverso un’articolata ricostruzione dei rapporti tra disciplina della concorrenza, autonomia negoziale, natura della garanzia e decadenza dall’azione nei confronti del fideiussore.
Ne emerge un’impostazione che merita attenzione soprattutto per il suo impatto sulle strategie di recupero del credito e sulla gestione del contenzioso bancario.
2. Fideiussioni successive al provvedimento ABI: esclusa la nullità automatica per violazione antitrust
Il primo profilo di particolare interesse riguarda la possibilità di estendere automaticamente alle fideiussioni stipulate successivamente al 2005 gli effetti dell’accertamento compiuto dalla Banca d’Italia.
Come noto, il provvedimento n. 55/2005 aveva individuato il contrasto con la normativa antitrust di alcune clausole contenute nello schema ABI, segnatamente quelle relative alla sopravvivenza della garanzia, alla reviviscenza e alla rinuncia ai termini di cui all’art. 1957 c.c.
Tale accertamento ha costituito il presupposto di un vastissimo contenzioso giudiziario, nel quale numerosi garanti hanno invocato la nullità delle fideiussioni riproduttive delle clausole censurate.
La pronuncia milanese introduce, tuttavia, un’importante precisazione: il provvedimento del 2005 non può essere considerato una sorta di dichiarazione generale e permanente di invalidità di tutte le fideiussioni successivamente stipulate secondo il medesimo modello contrattuale.
Per le garanzie sottoscritte nel 2013, infatti, il mero richiamo al precedente accertamento amministrativo non sarebbe sufficiente a dimostrare l’esistenza di un’intesa anticoncorrenziale ancora operante al momento della stipulazione.
Occorre, invece, fornire elementi idonei a dimostrare la concreta persistenza della condotta anticoncorrenziale e la riconducibilità della specifica fideiussione a tale fenomeno.
La questione si colloca nel solco della giurisprudenza delle Sezioni Unite della Cassazione, sentenza n. 41994 del 30 dicembre 2021, che ha affrontato il tema della nullità parziale delle fideiussioni riproduttive delle clausole ABI oggetto di accertamento antitrust.
La distinzione è sostanziale: una cosa è la riproduzione di clausole già riconosciute come espressione di un’intesa anticoncorrenziale; altra cosa è pretendere che tale accertamento produca effetti indistintamente su qualsiasi contratto stipulato in epoca successiva.
La pronuncia del Tribunale di Milano valorizza, dunque, l’esigenza di una verifica concreta della fattispecie, evitando che la disciplina antitrust venga trasformata in uno strumento di contestazione generalizzata delle garanzie bancarie.
Per il ceto creditorio, si tratta di un’indicazione di notevole importanza: la contestazione della fideiussione non può risolversi in una mera operazione di richiamo formale al provvedimento della Banca d’Italia, ma deve essere sostenuta da un adeguato apparato probatorio.
3. La clausola di pagamento a semplice richiesta e la qualificazione come contratto autonomo di garanzia
Un secondo passaggio centrale della decisione riguarda la qualificazione giuridica della garanzia.
Il Tribunale attribuisce particolare rilevanza alla previsione contrattuale che obbliga il garante a effettuare il pagamento a semplice richiesta scritta della banca, anche in presenza di contestazioni o opposizioni formulate dal debitore principale.
Tale formulazione negoziale viene valorizzata ai fini della qualificazione del rapporto come contratto autonomo di garanzia, figura negoziale che si distingue dalla fideiussione tipica per il significativo ridimensionamento del principio di accessorietà rispetto all’obbligazione principale.
Nella fideiussione ordinaria, disciplinata dagli artt. 1936 e seguenti c.c., il vincolo del garante è funzionalmente collegato all’obbligazione principale e trova nell’art. 1945 c.c. la propria espressione più significativa, attraverso la possibilità di opporre al creditore le eccezioni spettanti al debitore.
Diversamente, nel contratto autonomo di garanzia, l’obbligo di pagamento assume una propria autonomia negoziale, con conseguente limitazione delle eccezioni opponibili dal garante.
La clausola di pagamento a prima richiesta e senza eccezioni rappresenta, in tale prospettiva, un indice particolarmente significativo della volontà delle parti di attribuire alla garanzia una funzione autonoma.
La giurisprudenza di legittimità ha più volte riconosciuto la rilevanza di tale elemento interpretativo, pur precisando che la semplice presenza della clausola non può essere isolata dal complessivo contenuto del contratto e dalla concreta volontà negoziale.
La distinzione non è meramente terminologica, ma produce conseguenze operative rilevanti.
Il creditore, infatti, beneficia di una maggiore autonomia della pretesa di pagamento rispetto alle vicende del rapporto principale, mentre il garante incontra limiti più stringenti nella possibilità di paralizzare la richiesta attraverso eccezioni riferibili al rapporto tra banca e debitore.
Rimane naturalmente ferma la possibilità di opporre le eccezioni compatibili con la struttura della garanzia autonoma, comprese quelle relative all’abuso manifesto o alla frode nell’escussione.
La sentenza valorizza, pertanto, la funzione economico-giuridica della garanzia quale strumento di rafforzamento dell’affidamento del creditore.
4. Nullità parziale delle clausole ABI: il principio di conservazione del contratto
Un ulteriore aspetto di particolare interesse concerne gli effetti dell’eventuale accertamento di una violazione della normativa antitrust.
Il Tribunale osserva che, anche ipotizzando la sussistenza di un vizio rilevante, la conseguenza non dovrebbe necessariamente tradursi nella caducazione integrale della fideiussione.
Il riferimento è al principio della nullità parziale, disciplinato dall’art. 1419 c.c., secondo cui l’invalidità di singole clausole non determina automaticamente la nullità dell’intero contratto, salvo che risulti che le parti non lo avrebbero concluso senza la parte colpita dalla nullità.
La questione assume particolare rilevanza con riferimento alle clausole ABI tradizionalmente individuate negli artt. 2, 6 e 8 dello schema contrattuale.
La loro eventuale eliminazione non comporta necessariamente il venir meno della funzione di garanzia, potendo il rapporto negoziale conservare la propria efficacia per tutto il restante contenuto non colpito da invalidità.
Si tratta di un’applicazione del principio di conservazione del contratto, che trova fondamento nella necessità di salvaguardare, nei limiti consentiti dall’ordinamento, l’assetto degli interessi legittimamente perseguito dalle parti.
In questa prospettiva, la nullità parziale rappresenta una soluzione equilibrata: tutela il garante rispetto alle clausole illegittime, senza sacrificare indiscriminatamente l’interesse del creditore alla permanenza della garanzia.
5. Art. 1957 c.c. e richiesta stragiudiziale: quando il creditore può evitare la decadenza
Il quarto profilo affrontato dalla pronuncia riguarda l’applicazione dell’art. 1957 c.c., disposizione che rappresenta uno dei principali terreni di confronto nel contenzioso relativo alle garanzie bancarie.
La norma stabilisce che il fideiussore rimane obbligato anche dopo la scadenza dell’obbligazione principale, purché il creditore abbia proposto le proprie istanze contro il debitore e le abbia diligentemente continuate entro sei mesi.
La questione interpretativa riguarda, in particolare, la possibilità che una richiesta stragiudiziale di pagamento sia sufficiente a impedire la decadenza.
Il Tribunale di Milano, valorizzando la clausola di pagamento a semplice richiesta, ritiene che una tempestiva richiesta scritta rivolta al garante possa essere idonea a soddisfare l’esigenza di attivazione del creditore entro il termine semestrale.
Si tratta di un passaggio di notevole rilevanza operativa, perché attribuisce alla comunicazione stragiudiziale una funzione potenzialmente decisiva nella conservazione della garanzia.
Occorre, tuttavia, distinguere il regime della fideiussione ordinaria da quello della garanzia autonoma.
Nella fideiussione tipica, l’art. 1957 c.c. disciplina l’onere del creditore di attivarsi nei confronti del debitore principale, mentre l’eventuale deroga convenzionale deve essere valutata alla luce del contenuto del contratto.
Nella garanzia autonoma, invece, la natura del rapporto e le specifiche clausole negoziali possono incidere sull’operatività della disposizione, rendendo determinante la corretta qualificazione giuridica della fattispecie.
La richiesta scritta, pertanto, non costituisce una soluzione universalmente applicabile a qualsiasi fideiussione, ma deve essere valutata in relazione alla struttura della garanzia e alla volontà negoziale delle parti.
Sul piano pratico, la decisione sollecita gli istituti di credito e i professionisti incaricati del recupero a prestare particolare attenzione alla tempestività, alla forma e alla documentazione delle richieste di pagamento.
6. Le ricadute della pronuncia sul contenzioso bancario e sulle strategie di recupero del credito
La sentenza n. 5350/2026 assume un significato che va oltre la controversia concretamente esaminata.
La decisione offre, infatti, indicazioni utili per la gestione delle controversie aventi a oggetto l’escussione delle garanzie personali, soprattutto quando il garante invochi contemporaneamente la nullità antitrust della fideiussione e la decadenza prevista dall’art. 1957 c.c.
I principi valorizzati dal giudice milanese possono essere ricondotti a quattro direttrici fondamentali:
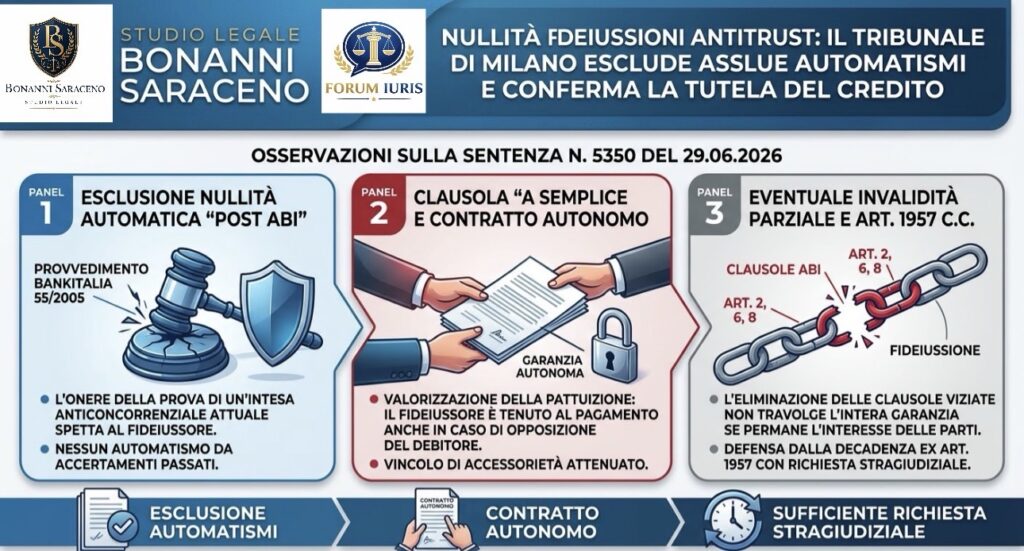
- Accertamento concreto della violazione antitrust: il richiamo al provvedimento della Banca d’Italia n. 55/2005 non determina, da solo, la nullità automatica delle fideiussioni stipulate successivamente.
- Autonomia della garanzia: la clausola di pagamento a semplice richiesta scritta, anche in presenza di contestazioni del debitore, può assumere rilievo decisivo nella qualificazione del rapporto.
- Conservazione del contratto: l’eventuale invalidità delle clausole anticoncorrenziali non comporta necessariamente la nullità integrale della garanzia.
- Tempestività della richiesta di pagamento: in presenza delle specifiche condizioni negoziali valorizzate dal Tribunale, la richiesta stragiudiziale può assumere efficacia ai fini del rispetto del termine previsto dall’art. 1957 c.c.
Ne deriva una prospettiva interpretativa che rafforza l’esigenza di un approccio rigoroso al contenzioso bancario, nel quale la valutazione delle singole clausole, la qualificazione del negozio e la ricostruzione della condotta del creditore devono essere condotte congiuntamente.
La tutela del credito non può prescindere dalla certezza delle garanzie, così come la protezione del garante non può tradursi nell’applicazione indiscriminata di automatismi invalidanti.
7. Conclusioni: certezza delle garanzie e tutela dell’affidamento del creditore
La pronuncia del Tribunale di Milano n. 5350 del 29 giugno 2026 contribuisce al dibattito giuridico sulla validità delle fideiussioni bancarie, riaffermando l’importanza di una valutazione concreta e sistematica delle singole fattispecie negoziali.
Il suo principale elemento di interesse risiede nel superamento di una lettura meramente formalistica del contenzioso antitrust, attraverso la valorizzazione dell’onere probatorio, della causa concreta della garanzia e della volontà negoziale delle parti.
Particolarmente significativa è, inoltre, la correlazione tra qualificazione della garanzia come autonoma e disciplina della decadenza ex art. 1957 c.c.: due profili che, se correttamente interpretati, possono incidere in misura determinante sull’effettività della tutela giudiziale del credito.
La certezza dei rapporti bancari e la stabilità delle garanzie costituiscono, infatti, elementi essenziali per il corretto funzionamento del sistema economico e per la salvaguardia dell’affidamento degli operatori.
La decisione conferma, in definitiva, che il contenzioso sulle fideiussioni ABI richiede un’analisi giuridica approfondita, capace di distinguere tra nullità effettivamente dimostrate, contestazioni prive di adeguato supporto probatorio e autonome obbligazioni di garanzia.
Il provvedimento della Banca d’Italia n. 55 del 2 maggio 2005: le fideiussioni bancarie ABI e la nullità delle clausole anticoncorrenziali
Il provvedimento della Banca d’Italia n. 55 del 2 maggio 2005 costituisce un passaggio fondamentale nella ricostruzione giuridica della validità delle fideiussioni bancarie conformi allo schema ABI.
Con tale provvedimento, adottato nell’esercizio delle competenze in materia di tutela della concorrenza nel settore bancario, la Banca d’Italia accertò che alcune clausole dello schema contrattuale predisposto dall’ABI per le fideiussioni a garanzia delle operazioni bancarie risultavano contrastanti con l’art. 2 della legge n. 287/1990, in quanto idonee a restringere la concorrenza.
Le clausole interessate sono quelle comunemente identificate come:
- Clausola di reviviscenza: impone al fideiussore di restituire alla banca le somme eventualmente riscosse dal creditore e successivamente restituite in seguito all’annullamento, alla revoca o alla dichiarazione di inefficacia dei pagamenti.
- Clausola di deroga all’art. 1957 c.c.: esonera la banca dall’onere di proporre tempestivamente le proprie istanze contro il debitore principale, entro i termini previsti dalla disposizione codicistica.
- Clausola di sopravvivenza: mantiene gli obblighi del fideiussore anche nell’ipotesi in cui le obbligazioni garantite siano dichiarate invalide.
La Banca d’Italia concluse che l’uniforme applicazione di queste tre clausole determinava un significativo squilibrio contrattuale a danno dei fideiussori, trasferendo su questi ultimi rischi e conseguenze che avrebbero dovuto rimanere a carico dell’istituto di credito. Banca d’Italia +1
Il fondamento normativo
Il provvedimento si fonda sull’art. 2 della legge 10 ottobre 1990, n. 287 (Legge antitrust), che vieta le intese restrittive della concorrenza e ne sancisce la nullità.
La questione assume particolare rilievo perché le clausole predisposte dall’ABI non costituivano semplicemente condizioni contrattuali isolate, ma erano inserite in uno schema negoziale destinato a essere utilizzato uniformemente dagli istituti bancari.
La svolta delle Sezioni Unite: Cassazione n. 41994/2021
Il principio espresso dalla Banca d’Italia ha trovato una fondamentale sistemazione giurisprudenziale nella sentenza delle Sezioni Unite civili della Cassazione del 30 dicembre 2021, n. 41994.
La Suprema Corte ha stabilito che:
- la nullità dell’intesa anticoncorrenziale a monte può propagarsi ai contratti stipulati a valle che ne riproducano le clausole;
- la nullità deve riguardare, di regola, soltanto le clausole anticoncorrenziali, secondo il principio della nullità parziale;
- il contratto di fideiussione rimane valido per la parte non colpita dall’invalidità, salvo che risulti che le parti non lo avrebbero concluso senza le clausole nulle, ai sensi dell’art. 1419 c.c.
La pronuncia ha quindi riconosciuto una tutela demolitoria, e non soltanto risarcitoria, nei confronti del fideiussore. EIUS +1
Conseguenze operative per il fideiussore
L’accertamento della nullità può consentire al garante di contestare giudizialmente la validità delle clausole inserite nella fideiussione e, conseguentemente, di opporsi alle pretese creditorie fondate sulle disposizioni anticoncorrenziali.
Occorre tuttavia verificare:
- La corrispondenza sostanziale tra le clausole del contratto sottoscritto e quelle censurate dalla Banca d’Italia.
- La riconducibilità del contratto all’intesa anticoncorrenziale accertata.
- La concreta applicabilità della nullità parziale.
- Gli eventuali effetti sulla permanenza dell’obbligazione fideiussoria.
Un’importante precisazione: il provvedimento n. 55/2005 non determina automaticamente la nullità integrale di tutte le fideiussioni bancarie, né basta la mera presenza di una clausola simile per ottenere l’accoglimento della domanda.
Riferimenti giurisprudenziali essenziali
- Banca d’Italia, provvedimento n. 55 del 2 maggio 2005.
- Cass. civ., sez. I, 22 maggio 2019, n. 13846.
- Cass. civ., Sezioni Unite, 30 dicembre 2021, n. 41994.
Fonte primaria: Provvedimento ufficiale della Banca d’Italia n. 55/2005.
Il provvedimento costituisce, dunque, il fondamento storico e antitrust della successiva elaborazione giurisprudenziale sulla nullità delle fideiussioni ABI, con importanti ricadute in materia di contenzioso bancario, opposizione a decreto ingiuntivo e tutela patrimoniale del garante.

STUDIO LEGALE BONANNI SARACENO – COMPETENZE E ASSISTENZA LEGALE
Lo Studio Legale Bonanni Saraceno, con sede in Roma, opera nell’ambito del diritto civile, bancario, societario, commerciale e della crisi d’impresa, offrendo assistenza giudiziale e stragiudiziale in materia di obbligazioni, contratti, garanzie personali, responsabilità patrimoniale e recupero del credito.
L’attività professionale comprende la consulenza e la difesa nei contenziosi relativi alle fideiussioni bancarie, alla validità delle clausole contrattuali, alle contestazioni antitrust, alla responsabilità degli intermediari finanziari e alle procedure di tutela delle ragioni creditorie.
Particolare attenzione è dedicata alla prevenzione e alla gestione delle controversie bancarie, all’analisi degli strumenti di garanzia e alla tutela del patrimonio, tanto nella prospettiva del creditore quanto in quella del debitore e del garante.
L’esperienza maturata nel diritto della crisi d’impresa e del sovraindebitamento, unitamente alle competenze in materia di responsabilità contrattuale e risarcimento del danno patrimoniale e non patrimoniale, consente allo Studio di affrontare le controversie attraverso una visione integrata delle problematiche civilistiche, societarie e finanziarie.
STUDIO LEGALE BONANNI SARACENO
LEX BSL – Piazza Mazzini, Roma
Diritto civile – Diritto bancario – Diritto societario – Diritto della crisi d’impresa – Diritto penale – Diritto amministrativo
Sito web: www.studiolegale-bonannisaraceno.com