MALPRACTISE MEDICA E PERDITA DI CHANCE

Condividi:

Come cambia la prova del nesso causale tra lesione e possibilità di sopravvivenza

La sentenza del Tribunale di Napoli Nord n. 3043/2026 chiarisce la distinzione tra danno da anticipazione della morte, peggioramento della qualità della vita e perdita di chance. La corretta qualificazione dell’evento lesivo assume un ruolo decisivo nell’accertamento della responsabilità sanitaria e nella determinazione del danno risarcibile.

Abstract

La responsabilità sanitaria impone di distinguere il nesso causale tra condotta del medico ed evento dannoso dalla prova dell’incertezza relativa al risultato che il paziente avrebbe potuto conseguire in assenza dell’errore. La sentenza del Tribunale di Napoli Nord, Sezione II, 30 settembre 2026, n. 3043, offre l’occasione per approfondire i confini tra danno da riduzione della durata della vita, lesione della qualità dell’esistenza e perdita di chance di sopravvivenza o guarigione. La distinzione presenta rilevanti ricadute sul piano probatorio, sulla titolarità delle pretese risarcitorie e sulla liquidazione del pregiudizio, anche quando la domanda sia proposta iure hereditatis.

Parole chiave: malpractice medica; responsabilità sanitaria; nesso causale; perdita di chance; danno iure hereditatis; danno da morte anticipata; danno biologico terminale; risarcimento danni; onere della prova.

SEO title: Malpractice medica: nesso causale e perdita di chance

Meta description: Responsabilità sanitaria e perdita di chance: analisi della sentenza del Tribunale di Napoli Nord n. 3043/2026, tra prova causale, morte anticipata e danno risarcibile.

1. Premessa: la centralità del nesso causale nella responsabilità sanitaria

La responsabilità medica costituisce uno degli ambiti più complessi della responsabilità civile, soprattutto quando la condotta del sanitario si inserisce in un quadro patologico già compromesso e caratterizzato da un’evoluzione potenzialmente sfavorevole.

In tali circostanze, l’accertamento giudiziale non può limitarsi alla constatazione dell’errore diagnostico o terapeutico, né alla mera successione cronologica tra condotta sanitaria e aggravamento della malattia o decesso del paziente. Occorre, invece, verificare se la condotta, commissiva od omissiva, abbia effettivamente contribuito alla produzione di un evento dannoso giuridicamente rilevante.

La sentenza del Tribunale di Napoli Nord, Sezione II, 30 settembre 2026, n. 3043, si inserisce in questo dibattito, affrontando la distinzione tra il danno effettivamente verificatosi e la perdita di una possibilità favorevole, con particolare riferimento alla domanda di risarcimento del danno iure hereditatis da perdita di chance.

Il punto qualificante consiste nel non sovrapporre due piani concettualmente distinti: la causalità materiale, relativa al rapporto tra condotta ed evento, e l’identificazione del bene giuridico leso, dalla quale dipende la corretta individuazione della voce di danno risarcibile.

2. Il nesso causale nella malpractice medica: causalità materiale e causalità giuridica

Nella responsabilità civile sanitaria, l’accertamento del nesso causale richiede di stabilire se, eliminando mentalmente la condotta omissiva o sostituendola con quella diligente esigibile, l’evento dannoso non si sarebbe verificato, oppure si sarebbe verificato con modalità differenti.

Per le omissioni diagnostiche e terapeutiche, il giudizio controfattuale assume particolare rilievo: il giudice deve valutare se una diagnosi tempestiva, un trattamento appropriato o un intervento eseguito secondo le regole dell’arte avrebbero evitato l’evento o ne avrebbero modificato significativamente l’evoluzione.

Nel processo civile, il nesso eziologico è ordinariamente accertato secondo il criterio del «più probabile che non», sulla base di una valutazione complessiva delle risultanze istruttorie, delle evidenze scientifiche e delle circostanze del caso concreto.

Tale criterio non equivale alla certezza scientifica assoluta, né impone che ogni passaggio della ricostruzione clinica sia dimostrato con una probabilità numerica superiore al 50%. Richiede, piuttosto, che l’ipotesi causale favorevole al danneggiato risulti comparativamente più attendibile rispetto alle spiegazioni alternative concretamente prospettabili.

È essenziale, tuttavia, non confondere la probabilità che la condotta abbia causato un evento con la probabilità che il paziente avrebbe conseguito un determinato risultato terapeutico. La prima riguarda il giudizio causale; la seconda può assumere rilievo nella qualificazione del danno come perdita di chance.

3. Morte anticipata e peggioramento della qualità della vita: il danno effettivo

Una delle principali distinzioni riguarda il caso in cui la condotta colpevole del sanitario non abbia necessariamente determinato il decesso in sé, ma abbia anticipato la morte del paziente, riducendone la durata residua della vita e aggravandone le condizioni fisiche o spirituali durante il periodo vissuto.

In questa ipotesi, una volta accertato il nesso causale secondo i criteri civilistici, il pregiudizio non consiste semplicemente nella perdita di una probabilità di sopravvivenza più lunga. Esso è rappresentato dalla concreta riduzione della durata della vita e dall’eventuale peggioramento delle condizioni nelle quali essa è stata vissuta.

La distinzione è sostanziale: la perdita di chance presuppone un risultato favorevole rimasto incerto; il danno da anticipazione della morte riguarda, invece, una modificazione sfavorevole dell’esistenza effettivamente verificatasi, causalmente riconducibile alla condotta sanitaria.

Occorre comunque evitare automatismi. La risarcibilità e la quantificazione dei singoli pregiudizi dipendono dalla loro effettiva dimostrazione, dalla natura della lesione e dai criteri giuridici applicabili. Non ogni anticipazione del decesso comporta, infatti, il riconoscimento automatico di tutte le voci di danno prospettabili.

In particolare, devono essere tenute distinte le eventuali pretese trasmissibili agli eredi, i pregiudizi sofferti dal paziente prima della morte e il danno da perdita del rapporto parentale, spettante ai familiari iure proprio quando ne ricorrano i presupposti.

4. La perdita di chance: un danno autonomo, ma non presunto

La perdita di chance costituisce una categoria risarcitoria distinta dal danno derivante dalla mancata realizzazione di un risultato certo.

Essa ricorre quando la condotta illecita abbia definitivamente sottratto al paziente una possibilità seria, concreta e apprezzabile di conseguire un risultato favorevole, quale la guarigione, una maggiore sopravvivenza o un miglioramento delle condizioni cliniche, senza che sia possibile affermare che quel risultato si sarebbe certamente verificato.

La chance non coincide con una mera speranza soggettiva, né con una possibilità astratta o puramente teorica. Deve trattarsi di un’opportunità favorevole dotata di consistenza oggettiva, valutabile alla luce delle conoscenze scientifiche disponibili, delle condizioni cliniche del paziente e delle alternative terapeutiche concretamente praticabili.

La sua autonomia risarcitoria impone di individuare con precisione l’evento di danno: non necessariamente la morte o la mancata guarigione, bensì la perdita definitiva della possibilità di conseguire un esito migliore.

Da ciò discende una conseguenza probatoria fondamentale. La parte attrice deve dimostrare il nesso causale tra la condotta sanitaria e la perdita della possibilità favorevole, oltre alla serietà e consistenza della chance stessa. Non è sufficiente affermare che un intervento tempestivo avrebbe potuto migliorare genericamente le condizioni del paziente.

Il giudice deve pertanto distinguere l’incertezza relativa al risultato finale dalla necessità di accertare il collegamento eziologico tra la condotta e la chance perduta. L’incertezza del risultato terapeutico non può trasformarsi in una presunzione di responsabilità del sanitario.

5. Le cinque ipotesi risarcitorie: una classificazione sistematica

La ricostruzione proposta dal Tribunale di Napoli Nord consente di distinguere cinque differenti scenari, ciascuno caratterizzato da specifici presupposti causali e risarcitori.

a) Morte causalmente riconducibile alla condotta sanitaria. Quando l’omissione diagnostica o terapeutica abbia determinato il decesso, che una condotta diligente avrebbe evitato secondo il criterio civilistico di accertamento causale, può configurarsi la responsabilità per le conseguenze dannose direttamente riconducibili all’evento. Restano distinte le pretese trasmissibili agli eredi e quelle spettanti ai familiari per il pregiudizio da perdita del rapporto parentale.

b) Anticipazione della morte e peggioramento della vita residua. Se la condotta sanitaria ha ridotto la durata dell’esistenza e peggiorato le condizioni del paziente nel periodo residuo, il danno deve essere qualificato in relazione a tali conseguenze effettive, purché ne siano dimostrati i presupposti. Non si tratta necessariamente di perdita di chance, ma di un pregiudizio diverso, connesso alla riduzione della vita concretamente vissuta e alla sua peggiore qualità.

c) Lesione dell’autodeterminazione terapeutica. Quando non sia dimostrata un’incidenza causale sull’evoluzione della patologia o sull’esito finale, ma la condotta abbia compromesso il diritto del paziente a ricevere informazioni adeguate e a compiere scelte consapevoli, può configurarsi un danno autonomo. La risarcibilità richiede, tuttavia, la prova di un pregiudizio concreto e non discende automaticamente dalla sola violazione informativa.

d) Condotta colpevole priva di conseguenze dannose dimostrate. La violazione delle regole di diligenza, prudenza o perizia non è sufficiente, da sola, a fondare una condanna risarcitoria. In assenza di un danno causalmente riconducibile alla condotta, non sussiste il presupposto per il risarcimento.

e) Perdita di una possibilità favorevole. Quando non sia dimostrato che la condotta abbia causato il decesso o un diverso evento finale, ma risulti accertata la perdita di una possibilità seria e concreta di ottenere un risultato migliore, può essere riconosciuto il danno da perdita di chance. È indispensabile dimostrare il nesso causale tra condotta ed effettiva perdita dell’opportunità favorevole.

Questa classificazione evita che la chance venga utilizzata come categoria residuale indistinta per colmare qualsiasi insufficienza probatoria. La sua funzione è risarcire un pregiudizio autonomo, non sostituire la prova di un danno diverso che si assume direttamente verificato.

6. Il danno iure hereditatis e la prova della chance perduta

Particolare delicatezza assume la domanda proposta dagli eredi per il risarcimento del danno subito dal paziente prima del decesso.

L’espressione iure hereditatis individua la pretesa che si assume trasmessa dal patrimonio del defunto agli aventi causa. Essa va distinta dalle domande proposte dai familiari iure proprio, fondate sui pregiudizi direttamente subiti in conseguenza della morte del congiunto.

La perdita di chance di sopravvivenza può essere oggetto di una pretesa trasmissibile agli eredi, purché siano accertati i presupposti della relativa fattispecie e la sua riconducibilità al patrimonio giuridico del paziente. La qualificazione non può, però, prescindere dall’individuazione dell’effettivo evento dannoso.

A questo riguardo, assume rilievo l’ordinanza della Corte di cassazione, Sezione III civile, 17 giugno 2025, n. 16326, che ribadisce la necessità di distinguere l’incertezza sull’esito clinico dalla prova del collegamento causale tra la condotta sanitaria e la possibilità perduta. La chance risarcibile deve presentare una consistenza seria, concreta e apprezzabile; non può essere identificata con una mera ipotesi astratta di sopravvivenza o guarigione.

La consulenza tecnica d’ufficio assume frequentemente un ruolo decisivo nella ricostruzione della vicenda clinica. Essa deve consentire di valutare, tra l’altro:

  • la tempestività e l’appropriatezza della diagnosi e del trattamento;
  • l’evoluzione prevedibile della patologia in assenza dell’omissione;
  • le condizioni cliniche pregresse e le eventuali comorbilità;
  • l’esistenza di alternative terapeutiche concretamente praticabili;
  • la consistenza della possibilità di sopravvivenza o guarigione perduta;
  • la distinzione tra un evento finale causalmente attribuibile al sanitario e la perdita di una possibilità favorevole.

La consulenza medico-legale non sostituisce l’onere di allegazione e prova delle parti, né vincola il giudice nella valutazione giuridica del nesso causale. Costituisce, tuttavia, uno strumento essenziale quando le questioni controverse richiedono competenze scientifiche specialistiche.

7. La liquidazione del danno: criteri equitativi e valutazione della consistenza della chance

Una volta accertata la perdita di una chance risarcibile, la determinazione del quantum richiede una valutazione individualizzata del pregiudizio.

L’art. 1226 c.c., richiamabile nei limiti della disciplina applicabile, consente la liquidazione equitativa quando il danno non possa essere provato nel suo preciso ammontare, ma non esonera dalla dimostrazione della sua esistenza.

La valutazione deve considerare la natura dell’opportunità perduta, la sua consistenza, le condizioni cliniche del paziente, le alternative terapeutiche disponibili e le circostanze specifiche della vicenda. L’eventuale percentuale statistica di sopravvivenza costituisce un elemento valutativo, ma non si traduce automaticamente in una percentuale del risarcimento.

È necessario, inoltre, evitare la sovrapposizione tra la liquidazione della chance e quella di altri pregiudizi. Il danno biologico terminale, il danno morale terminale, il pregiudizio da anticipazione della morte e la perdita di chance rispondono a presupposti differenti e non possono essere cumulati indiscriminatamente.

In particolare, il danno biologico terminale presuppone una lesione della salute e una sopravvivenza della vittima per un apprezzabile intervallo temporale; il danno morale terminale richiede la ricorrenza dei relativi presupposti, compresa, per la componente catastrofale, la consapevolezza dell’imminenza della morte. La loro configurabilità deve essere valutata autonomamente rispetto alla perdita di chance.

8. Riferimenti normativi e giurisprudenziali

L’inquadramento della responsabilità sanitaria richiede il coordinamento tra la disciplina generale della responsabilità contrattuale ed extracontrattuale, le norme sul risarcimento del danno e la legislazione speciale.

Tra i principali riferimenti si segnalano:

  • Art. 1218 c.c. – responsabilità del debitore per inadempimento;
  • Art. 1223 c.c. – danni risarcibili e rapporto di causalità giuridica;
  • Art. 1226 c.c. – valutazione equitativa del danno;
  • Art. 2043 c.c. – responsabilità extracontrattuale;
  • Art. 2056 c.c. – criteri di determinazione del risarcimento in materia aquiliana;
  • Legge 8 marzo 2017, n. 24 – disciplina della sicurezza delle cure e della responsabilità professionale sanitaria.

Sul piano giurisprudenziale, assumono particolare rilievo:

  1. Cass. civ., Sez. III, 9 marzo 2018, n. 5641, sulla necessità di distinguere il nesso causale dall’incertezza del risultato favorevole e sulla differenza tra perdita anticipata della vita e perdita di chance.
  2. Cass. civ., Sez. III, 17 giugno 2025, n. 16326, sulla necessità di accertare il nesso causale tra condotta colposa e perdita della possibilità di conseguire un risultato più favorevole, quando non sia dimostrato il nesso tra la condotta e il decesso.
  3. Tribunale di Napoli Nord, Sez. II, 30 settembre 2026, n. 3043, oggetto della presente analisi, sulla distinzione tra evento finale causalmente riconducibile alla condotta sanitaria e perdita di una possibilità di sopravvivenza.

I riferimenti giurisprudenziali devono essere letti alla luce delle peculiarità fattuali di ciascun caso: la soluzione adottata in una controversia non può essere trasferita automaticamente a vicende cliniche differenti.

9. Conclusioni: la corretta qualificazione del danno come presupposto della tutela risarcitoria

La sentenza del Tribunale di Napoli Nord n. 3043/2026 ribadisce un principio fondamentale della responsabilità sanitaria: la prova del nesso causale e l’identificazione dell’evento di danno sono operazioni logicamente distinte, entrambe indispensabili per una corretta decisione.

Quando sia dimostrato che l’omissione diagnostica o terapeutica abbia determinato la morte anticipata del paziente o un peggioramento effettivo delle condizioni di vita, il pregiudizio deve essere valutato nella sua concreta consistenza. La perdita di chance assume, invece, rilievo quando l’evento risarcibile consiste nella privazione di una possibilità favorevole seria e apprezzabile, senza che possa essere dato per certo il conseguimento del risultato finale.

L’incertezza terapeutica non attenua il rigore richiesto nell’accertamento del collegamento causale tra la condotta e la chance perduta. Al contrario, impone una ricostruzione più precisa della vicenda clinica, affinché il risarcimento non si fondi su possibilità meramente ipotetiche né venga negato quando sia dimostrabile un’autonoma opportunità favorevole definitivamente compromessa.

La corretta strategia processuale deve pertanto individuare il bene giuridico leso, selezionare le pertinenti voci di danno, predisporre un’adeguata documentazione medico-legale e distinguere le pretese trasmissibili agli eredi da quelle spettanti ai familiari in proprio.
10. Le competenze dello Studio Legale Bonanni Saraceno

Lo Studio Legale Bonanni Saraceno, con sede in Piazza Mazzini, Roma, opera nell’ambito della tutela giudiziale e stragiudiziale dei diritti, con particolare attenzione alla responsabilità civile, al risarcimento del danno patrimoniale e non patrimoniale e alla protezione delle persone lese da condotte illecite.

In materia di responsabilità sanitaria, l’attività professionale può riguardare l’analisi della documentazione clinica, l’individuazione dei profili di responsabilità, la ricostruzione del nesso causale, la valutazione delle domande risarcitorie e il coordinamento con consulenti medico-legali per l’accertamento dei pregiudizi lamentati.

Lo Studio presta inoltre attenzione alla distinzione tra danni direttamente derivanti dall’evento lesivo, perdita di chance, pregiudizi trasmissibili iure hereditatis e danni azionabili iure proprio dai familiari, così da impostare le domande in modo coerente con i rispettivi presupposti giuridici e probatori.

La tutela risarcitoria richiede un approccio rigoroso, capace di integrare competenza giuridica, analisi medico-legale e strategia processuale. È in questa prospettiva che lo Studio Legale Bonanni Saraceno affronta le controversie concernenti la responsabilità professionale, la tutela della salute e il ristoro integrale dei danni effettivamente dimostrati.

Studio Legale Bonanni Saraceno
Piazza Mazzini, Roma
Sito web: studiolegale-bonannisaraceno.com

Articolo a carattere giuridico-scientifico e informativo. La valutazione di una specifica controversia richiede l’esame della documentazione clinica, delle risultanze medico-legali e delle circostanze concrete del caso.

Fonti giurisprudenziali per l’approfondimento

La distinzione centrale è confermata dalla giurisprudenza di legittimità: l’incertezza deve riguardare il risultato favorevole perduto, non essere utilizzata per abbassare lo standard probatorio del nesso causale.
Condividi:

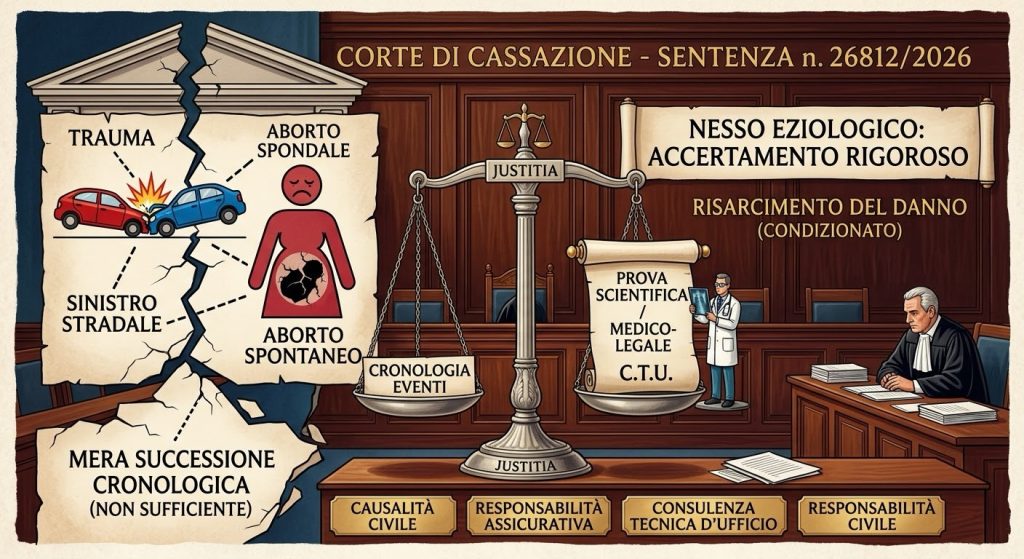
SINISTRO STRADALE E ABORTO SPONTANEO: IL NESSO CAUSALE MEDICO-LEGALE COME PRESUPPOSTO DEL RISARCIMENTO

Condividi:

La Cassazione n. 26812/2026 e gli oneri probatori nella responsabilità civile da circolazione stradale
Abstract. Il risarcimento del danno conseguente all’interruzione spontanea della gravidanza verificatasi dopo un incidente stradale richiede l’accertamento del nesso eziologico tra il trauma e l’evento abortivo. La mera successione cronologica degli avvenimenti non è sufficiente a fondare la responsabilità risarcitoria dell’assicuratore. La sentenza della Corte di cassazione n. 26812/2026 richiama i principi in materia di causalità civile, prova scientifica e limiti del sindacato di legittimità sulle valutazioni medico-legali compiute dai giudici di merito.
Parole chiave: sinistro stradale; aborto spontaneo; nesso causale; responsabilità civile; risarcimento del danno; consulenza tecnica d’ufficio; responsabilità assicurativa; prova medico-legale.

1. Il problema giuridico: quando l’aborto segue un incidente stradale
L’interruzione spontanea della gravidanza verificatasi successivamente a un sinistro stradale pone questioni di particolare complessità sul piano della responsabilità civile, poiché coinvolge la tutela dell’integrità psicofisica della donna, la valutazione medico-legale delle conseguenze del trauma e l’accertamento del rapporto causale tra la condotta lesiva e l’evento dannoso. In tali controversie, la prossimità temporale tra incidente e aborto può costituire un elemento da valutare, ma non dimostra, di per sé, che il primo abbia determinato il secondo.
La distinzione è fondamentale: la responsabilità risarcitoria non può essere affermata sulla sola base della successione cronologica degli eventi, ma presuppone una ricostruzione eziologica scientificamente attendibile, condotta alla luce dell’intero quadro clinico e delle eventuali condizioni patologiche preesistenti.
2. La vicenda esaminata dalla Cassazione n. 26812/2026
La controversia trae origine da un incidente stradale verificatosi nel settembre 2007, nel quale una donna, trasportata a bordo di un’autovettura investita da un altro veicolo, aveva riportato conseguenze traumatiche seguite da un aborto spontaneo. La passeggera aveva quindi richiesto il risarcimento dei danni alla compagnia assicuratrice del veicolo ritenuto responsabile.
La domanda era stata respinta sia dal Tribunale sia dalla Corte d’appello di Reggio Calabria. Secondo la ricostruzione medico-legale recepita dai giudici di merito, l’evento abortivo non risultava causalmente riconducibile all’impatto, essendo stato associato a una patologia materna preesistente.
La danneggiata aveva impugnato la decisione dinanzi alla Suprema Corte, contestando, tra l’altro, la valutazione del nesso causale e il mancato riconoscimento della rilevanza del certificato di Pronto Soccorso e delle osservazioni formulate dai propri consulenti tecnici. La Cassazione ha dichiarato inammissibile il ricorso, confermando l’esito del giudizio di merito e la conseguente condanna alle spese.
3. Il nesso causale nella responsabilità civile: dalla successione temporale alla prova scientifica
Il principio sotteso alla controversia si inserisce nel quadro degli artt. 2043 e 2054 c.c., in materia di responsabilità extracontrattuale e di circolazione dei veicoli, nonché dell’art. 1223 c.c., richiamato dall’art. 2056 c.c. per la determinazione del risarcimento. La responsabilità dell’assicuratore, nei limiti e alle condizioni previste dalla disciplina applicabile, non può prescindere dall’accertamento del fatto generatore, del danno e del relativo collegamento causale.
In ambito civile, il nesso eziologico viene ordinariamente valutato secondo il criterio del «più probabile che non», attraverso un giudizio controfattuale e una considerazione complessiva delle evidenze disponibili. Quando la natura dell’evento richiede competenze specialistiche, l’indagine deve confrontarsi con le conoscenze scientifiche pertinenti, le condizioni cliniche anteriori, la dinamica traumatica, la documentazione sanitaria e le possibili cause alternative.
Ne deriva che la concomitanza temporale tra trauma e aborto non equivale automaticamente a causalità. Allo stesso modo, la presenza di una patologia preesistente non esclude necessariamente il ruolo concausale dell’incidente: occorre verificare, sulla base delle prove, se il trauma abbia provocato o aggravato l’evento lesivo. La valutazione deve dunque essere individualizzata e non può fondarsi su automatismi, né in senso affermativo né in senso negativo.
4. Consulenza tecnica d’ufficio e documentazione sanitaria
La consulenza tecnica d’ufficio assume particolare rilievo nei giudizi in cui l’accertamento del danno dipende da questioni mediche che non possono essere risolte mediante la sola conoscenza comune. Il consulente contribuisce a interpretare le risultanze cliniche e a ricostruire il rapporto tra le lesioni documentate e l’evento lamentato; la decisione sulla responsabilità e sul valore delle prove resta, tuttavia, riservata al giudice.
La cartella clinica, il certificato di Pronto Soccorso e le relazioni dei consulenti di parte costituiscono elementi potenzialmente significativi, ma la loro presenza non impone al giudice una conclusione predeterminata. Essi devono essere esaminati nel contesto complessivo, verificando la coerenza delle diagnosi, la compatibilità temporale e fisiopatologica degli eventi e l’eventuale esistenza di spiegazioni eziologiche alternative.
Il giudice può aderire alle conclusioni del consulente d’ufficio quando le ritenga adeguatamente motivate e logicamente coerenti, senza essere tenuto a recepire le differenti valutazioni dei consulenti di parte. Ciò non significa, tuttavia, che la consulenza sia sottratta a ogni controllo: incongruenze scientifiche, omissioni decisive o carenze motivazionali possono essere contestate attraverso gli strumenti processuali appropriati, purché le doglianze siano specifiche e rispettino i limiti del mezzo d’impugnazione prescelto.
5. I limiti del giudizio di cassazione e la strategia processuale
La pronuncia richiama un principio consolidato: la Corte di cassazione non costituisce un terzo grado di merito destinato a rinnovare l’esame delle cartelle cliniche, a scegliere tra ricostruzioni medico-legali alternative o a sostituire una propria valutazione fattuale a quella compiuta dai giudici di merito.
La censura di una decisione richiede, pertanto, l’individuazione di un effettivo vizio giuridico o processuale deducibile in sede di legittimità. Il semplice dissenso rispetto alle conclusioni peritali o la richiesta di attribuire maggiore peso a un documento sanitario non sono sufficienti a ottenere una nuova valutazione del materiale probatorio.
Sul piano operativo, la tutela risarcitoria deve essere preparata sin dalla fase stragiudiziale mediante un’attenta acquisizione della documentazione clinica, una ricostruzione cronologica degli eventi e un’analisi medico-legale che affronti espressamente le cause alternative e le eventuali concause. In giudizio, le contestazioni alla consulenza tecnica devono essere tempestive, circostanziate e supportate da argomentazioni scientifiche verificabili.
6. Conclusioni: rigore probatorio e tutela effettiva della persona
La vicenda conferma che, nei sinistri stradali con interruzione della gravidanza, il diritto al risarcimento richiede un accertamento rigoroso del nesso causale, senza che la successione temporale possa sostituire la prova. La corretta applicazione dei criteri medico-legali deve, al contempo, evitare che una patologia preesistente venga considerata automaticamente incompatibile con una concausa traumatica.
L’equilibrio tra rigore scientifico e tutela effettiva del danneggiato dipende dalla qualità dell’istruttoria, dalla completezza della documentazione e dalla capacità di tradurre le risultanze mediche in argomentazioni giuridiche coerenti. La sentenza n. 26812/2026 offre quindi un’occasione per ribadire l’importanza della preparazione probatoria e della corretta individuazione dei motivi d’impugnazione, soprattutto nelle controversie risarcitorie caratterizzate da elevata complessità clinica.

****************

La sentenza della Corte Suprema di Cassazione, III sezione Civile, n. 26812/2026:

****************

Le competenze dello Studio Legale Bonanni Saraceno
Lo Studio Legale Bonanni Saraceno, con sede in Roma, si occupa di responsabilità civile, risarcimento dei danni patrimoniali e non patrimoniali e tutela giudiziale delle persone danneggiate. Nell’ambito dei sinistri stradali con conseguenze traumatiche e ripercussioni sulla salute, l’attività professionale richiede un esame coordinato della dinamica del sinistro, della documentazione sanitaria, delle risultanze medico-legali e dei presupposti giuridici della domanda risarcitoria.
L’assistenza può comprendere la valutazione preliminare della responsabilità, l’analisi del nesso causale, il coordinamento con consulenti medico-legali, la predisposizione delle richieste risarcitorie e la tutela processuale nei confronti dei soggetti responsabili e delle rispettive compagnie assicuratrici. Particolare attenzione viene riservata alla distinzione tra danno biologico, sofferenza interiore e conseguenze patrimoniali, evitando duplicazioni risarcitorie e valorizzando le specificità del caso concreto.
Studio Legale Bonanni Saraceno
Roma | Diritto civile, responsabilità civile e risarcimento del danno.
Sito web: studiolegale-bonannisaraceno.com

.

Condividi:

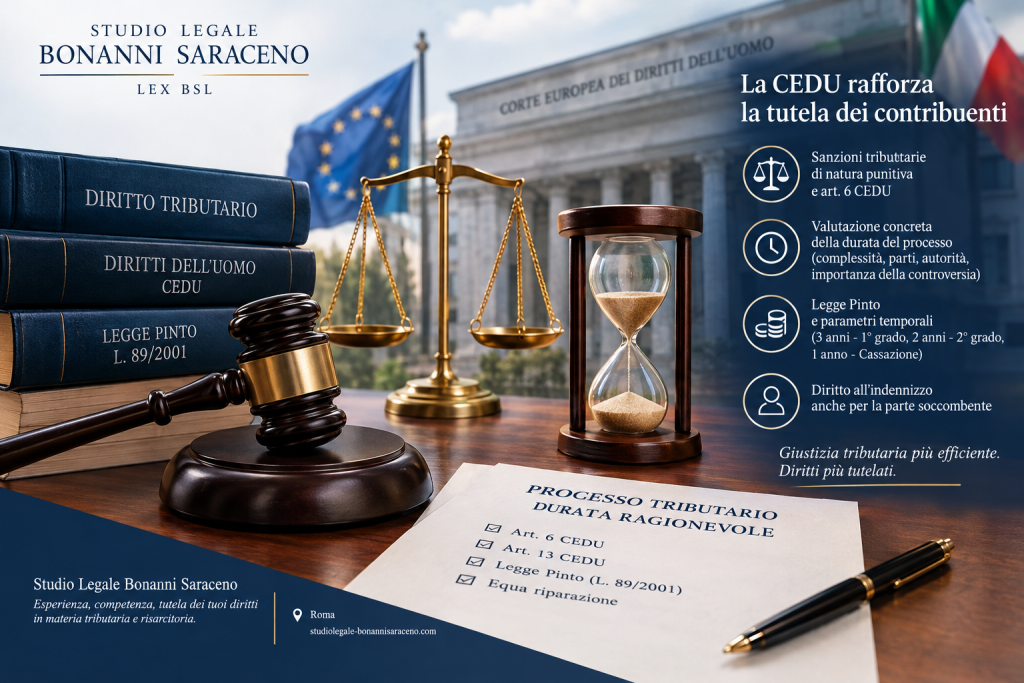
DURATA IRRAGIONEVOLE DEL PROCESSO TRIBUTARIO E LEGGE PINTO: LA CEDU RAFFORZA LA TUTELA DEI CONTRIBUENTI

Condividi:

La natura punitiva delle sanzioni fiscali impone il rispetto dell’art. 6 CEDU. Il rimedio dell’equa riparazione deve essere effettivo, mentre la durata del giudizio va valutata alla luce della complessità della controversia e dei ritardi imputabili allo Stato.

Abstract. La giurisprudenza della Corte europea dei diritti dell’uomo (CEDU) in materia di durata dei procedimenti tributari segna un passaggio significativo nella tutela dei contribuenti, soprattutto quando il giudizio riguarda sanzioni fiscali aventi natura sostanzialmente punitiva. Il principio convenzionale della ragionevole durata del processo non può essere eluso attraverso la mera qualificazione formale della sanzione come amministrativa. La pronuncia pone, inoltre, il problema dell’effettività del rimedio interno previsto dalla legge 24 marzo 2001, n. 89, cosiddetta legge Pinto, e sollecita un’interpretazione del diritto nazionale conforme agli obblighi derivanti dalla Convenzione europea dei diritti dell’uomo.

Parole chiave: CEDU; processo tributario; legge Pinto; equa riparazione; durata irragionevole; sanzioni tributarie; art. 6 CEDU; art. 13 CEDU; giustizia tributaria; tutela dei contribuenti.

Meta description SEO: Processo tributario troppo lungo: la CEDU rafforza la tutela dei contribuenti contro le sanzioni fiscali punitive. Legge Pinto, equa riparazione e criteri per valutare la durata ragionevole.

1. La pronuncia CEDU e il superamento dell’approccio formalistico

La durata ragionevole del processo costituisce una componente essenziale del diritto a un’effettiva tutela giurisdizionale. Tale garanzia assume una particolare rilevanza nel contenzioso tributario, nel quale il contribuente può essere esposto per anni all’incertezza circa la legittimità della pretesa fiscale e, soprattutto, circa l’applicazione di sanzioni economicamente gravose e potenzialmente punitive.

La Corte europea dei diritti dell’uomo ha ribadito che lo Stato non può sottrarsi agli obblighi convenzionali invocando la natura formalmente amministrativa delle sanzioni contestate. Quando, alla luce dei criteri elaborati dalla giurisprudenza europea, le sanzioni tributarie rientrano nella nozione autonoma di «materia penale», trova applicazione l’articolo 6 della Convenzione europea dei diritti dell’uomo, con le relative garanzie processuali, compreso il diritto alla definizione della controversia entro un termine ragionevole.

Il punto centrale della decisione risiede, pertanto, nel superamento di una lettura eccessivamente restrittiva della tutela convenzionale: la qualificazione attribuita dal diritto interno a una sanzione non è, da sola, decisiva per stabilire se operino le garanzie dell’equo processo.

Occorre, tuttavia, precisare che la pronuncia non riconosce automaticamente un indennizzo per qualsiasi controversia tributaria di durata eccessiva, né determina un’estensione generalizzata della legge Pinto a ogni giudizio fiscale. La tutela dipende dall’ambito applicativo della Convenzione, dalla natura della controversia e dalla verifica dei presupposti richiesti dall’ordinamento nazionale.

L’innovazione consiste soprattutto nell’affermazione che, laddove sia applicabile l’articolo 6 CEDU, il diritto alla ragionevole durata deve essere accompagnato da una possibilità concreta ed effettiva di reagire alla sua violazione.

2. La durata ragionevole: un giudizio concreto, non soltanto cronologico

La CEDU non stabilisce una durata massima universalmente valida per ogni procedimento giudiziario. Il rispetto del termine ragionevole deve essere accertato attraverso una valutazione complessiva delle circostanze del singolo caso.

I parametri fondamentali sono quattro:

  1. Complessità della controversia: la difficoltà delle questioni giuridiche, la necessità di approfondimenti tecnici e la pluralità delle parti possono giustificare tempi di trattazione più lunghi.
  2. Comportamento del contribuente: occorre verificare se la parte abbia effettivamente contribuito al protrarsi del procedimento, evitando di attribuirle automaticamente ritardi riconducibili all’organizzazione giudiziaria.
  3. Condotta delle autorità: assumono rilievo l’inerzia degli uffici giudiziari, gli intervalli ingiustificati tra le attività processuali e l’eventuale mancata adozione di misure idonee ad assicurare una trattazione tempestiva.
  4. Rilevanza della controversia per l’interessato: devono essere considerate le conseguenze economiche, patrimoniali e personali dell’incertezza derivante dalla pendenza del giudizio.

La complessità tecnica del contenzioso tributario costituisce, dunque, un elemento legittimamente valutabile, ma non può trasformarsi in una giustificazione generale e indifferenziata dei ritardi.

Sotto questo profilo, è necessario considerare anche le peculiarità del rito tributario italiano. Molte controversie, pur richiedendo un’approfondita analisi della normativa fiscale, della documentazione contabile e delle risultanze istruttorie, vengono definite mediante una trattazione concentrata e, frequentemente, attraverso una sola udienza di merito.

Questa caratteristica non dimostra, di per sé, che il processo tributario debba necessariamente concludersi più rapidamente rispetto a quello civile o penale. Evidenzia, tuttavia, che la durata complessiva deve essere esaminata anche alla luce dell’effettiva attività processuale svolta: una controversia tecnicamente complessa può giustificare approfondimenti, ma non periodi di inattività privi di una ragione obiettiva.

La garanzia convenzionale richiede quindi un equilibrio tra la necessità di assicurare una decisione ponderata e l’obbligo di evitare che il contribuente rimanga esposto per un tempo ingiustificato all’incertezza giudiziaria.

3. La legge Pinto e i parametri temporali dell’equa riparazione

Nel sistema italiano, il principale riferimento normativo per la tutela contro l’irragionevole durata del processo è rappresentato dalla legge 24 marzo 2001, n. 89, nota come legge Pinto.

L’articolo 2 riconosce il diritto a un’equa riparazione in favore di chi abbia subito un danno patrimoniale o non patrimoniale a causa della violazione del termine ragionevole di durata del processo, nei limiti e alle condizioni stabiliti dalla legge.

L’articolo 2, comma 2-bis, individua i seguenti termini di ragionevole durata, salvo le specifiche previsioni normative applicabili:

  • Tre anni per il giudizio di primo grado.
  • Due anni per il giudizio di secondo grado.
  • Un anno per il giudizio di legittimità davanti alla Corte di cassazione.

Il superamento di tali parametri costituisce un riferimento centrale per la valutazione dell’irragionevole durata, ma non esaurisce l’accertamento richiesto al giudice. Devono essere considerate la complessità del caso, la condotta delle parti, quella del giudice e degli altri soggetti coinvolti, nonché le circostanze che abbiano concretamente inciso sulla definizione del procedimento.

È pertanto necessario distinguere tra la durata complessiva del processo e il ritardo effettivamente ingiustificato. Il mero superamento di una soglia temporale non equivale, in ogni situazione, al riconoscimento automatico dell’indennizzo: occorre verificare i presupposti normativi, le eventuali cause di esclusione e le condizioni di ammissibilità della domanda.

Allo stesso tempo, l’esistenza di una controversia complessa non autorizza l’amministrazione della giustizia a protrarre indefinitamente il procedimento. La valutazione deve essere individualizzata, senza trasformare i parametri temporali in soglie meramente indicative prive di effettiva capacità di tutela.

4. Il diritto all’indennizzo spetta anche alla parte soccombente

Un aspetto particolarmente importante riguarda la posizione della parte che abbia perso il giudizio tributario.

Il diritto all’equa riparazione per l’irragionevole durata del processo non coincide con il diritto a ottenere una decisione favorevole nel merito. Le due questioni appartengono a piani distinti: la correttezza della pretesa fiscale e la ragionevole durata del giudizio.

Secondo i principi affermati dalla giurisprudenza di legittimità, l’indennizzo può spettare anche alla parte soccombente, poiché il pregiudizio derivante dall’eccessiva durata del processo è collegato alla protrazione dell’incertezza e alle conseguenze personali che essa può determinare, non necessariamente all’esito della controversia.

Neppure la manifesta infondatezza della pretesa azionata esclude, di per sé, il diritto all’equa riparazione. Occorre tuttavia considerare le specifiche disposizioni della legge Pinto, comprese quelle relative alla condotta abusiva o temeraria e alle altre ipotesi di esclusione previste dall’ordinamento.

Il pregiudizio non patrimoniale viene tradizionalmente ricondotto all’ansia, alla sofferenza e all’incertezza connesse alla pendenza prolungata del giudizio. La sua valutazione deve comunque rispettare i criteri normativi e giurisprudenziali applicabili al caso concreto.

Ne deriva una conseguenza essenziale: il contribuente non deve dimostrare di aver ragione nel merito della controversia fiscale per poter far valere, ricorrendone i presupposti, la lesione del proprio diritto alla ragionevole durata del processo.

5. La violazione degli articoli 6 e 13 CEDU

Nel caso esaminato dalla Corte europea, i procedimenti tributari collegati all’applicazione di sanzioni fiscali di natura sostanzialmente punitiva avevano avuto una durata compresa tra otto anni e nove mesi e ventiquattro anni e sette mesi.

La Corte ha ritenuto violato l’articolo 6 CEDU, in quanto le controversie, considerate alla luce della nozione convenzionale di materia penale, non erano state definite entro un termine ragionevole.

La portata della decisione è particolarmente significativa: la natura tributaria del procedimento non esclude l’applicazione delle garanzie convenzionali quando sono in discussione sanzioni che, per caratteristiche e finalità, assumono carattere punitivo.

La Corte ha inoltre riscontrato, limitatamente a due ricorsi, una violazione dell’articolo 13 CEDU, relativo al diritto a un ricorso effettivo. In tali casi, l’interpretazione nazionale del rimedio previsto dalla legge Pinto non aveva assicurato ai ricorrenti uno strumento interno realmente idoneo a far valere la violazione del diritto alla ragionevole durata.

Il principio è di particolare rilievo sistematico: non è sufficiente riconoscere astrattamente un diritto se l’ordinamento non mette a disposizione un rimedio concretamente accessibile ed efficace per tutelarlo.

La constatazione dell’inefficacia del rimedio nella specifica situazione esaminata non equivale, tuttavia, a una generale disapplicazione della legge Pinto in materia tributaria. La stessa Corte ha chiarito che, per i procedimenti nazionali conclusi dopo il momento in cui la sentenza diverrà definitiva, i futuri ricorrenti dovranno proporre il ricorso interno previsto dalla legge Pinto, secondo le condizioni applicabili.

Spetterà quindi ai giudici nazionali interpretare il diritto interno, per quanto consentito dai relativi criteri interpretativi, in modo conforme alla Convenzione europea, prevenendo il ripetersi di violazioni analoghe e assicurando l’effettività della tutela giurisdizionale.

6. I dati della giustizia tributaria: differenze territoriali e tempi di definizione

La questione assume una dimensione concreta se si considerano le differenze territoriali nella durata dei procedimenti tributari.

Secondo i dati statistici ufficiali richiamati nell’analisi, riferiti ai procedimenti definiti nel 2025, la durata media nazionale del giudizio tributario di primo grado si attestava a 359 giorni. Tra gli uffici considerati, la Corte di giustizia tributaria di primo grado di Foggia registrava una media di 1.032 giorni, pari a circa due anni e dieci mesi, mentre quella di Vibo Valentia si collocava a 131 giorni.

Nel secondo grado, le differenze risultavano ancora più marcate: la Corte di giustizia tributaria di secondo grado delle Marche registrava una durata media di 1.754 giorni, corrispondenti a circa quattro anni e dieci mesi; seguivano la Puglia, con 1.523 giorni, e la Sicilia, con 1.264 giorni.

Per i giudizi tributari in Cassazione, le statistiche richiamate indicavano una durata media di circa quattro anni e quattro mesi.

Questi valori devono essere interpretati con attenzione. Si tratta di medie riferite ai procedimenti definiti nel 2025, non necessariamente della durata dei processi iniziati nello stesso anno. Inoltre, le medie statistiche non consentono, da sole, di stabilire se un singolo procedimento abbia superato il termine ragionevole: occorre ricostruirne la storia processuale e verificare le cause dei ritardi.

Il confronto tra gli uffici evidenzia comunque l’importanza dell’organizzazione giudiziaria, della gestione dei ruoli e della capacità di assicurare una trattazione tempestiva. L’efficienza della giustizia tributaria non costituisce soltanto un obiettivo amministrativo, ma incide direttamente sulla certezza dei rapporti giuridici e sulla tutela del contribuente.

Per un inquadramento rigoroso dei dati, le statistiche devono essere accompagnate dall’indicazione della fonte ufficiale, dell’anno di riferimento e della metodologia di calcolo. Le cifre riportate in questa sezione sono quelle indicate nel materiale di partenza e richiedono verifica documentale prima della pubblicazione definitiva.

7. Conseguenze operative: come valutare una domanda di equa riparazione

La pronuncia europea impone di prestare particolare attenzione alla distinzione tra la mera durata del giudizio e la concreta sussistenza dei presupposti per ottenere l’indennizzo.

In termini operativi, l’analisi dovrebbe svilupparsi attraverso alcuni passaggi fondamentali:

  1. Ricostruzione cronologica: individuare le date di instaurazione e definizione di ciascun grado, nonché gli eventuali periodi di inattività.
  2. Verifica della disciplina applicabile: accertare i presupposti della legge Pinto, le condizioni di ammissibilità, i termini e gli eventuali rimedi preventivi richiesti.
  3. Valutazione della natura della sanzione: stabilire, ove rilevante, se la sanzione tributaria presenti caratteristiche tali da ricadere nella nozione convenzionale di materia penale.
  4. Imputazione dei ritardi: distinguere i tempi giustificati dalla complessità della controversia da quelli riconducibili all’inerzia delle autorità o ad altre cause non ragionevoli.
  5. Individuazione del pregiudizio: valutare il danno conseguente alla durata eccessiva secondo i criteri previsti dalla legge e dalla giurisprudenza.
  6. Scelta del rimedio: verificare la possibilità di proporre la domanda di equa riparazione e gli eventuali ulteriori strumenti di tutela, nel rispetto delle condizioni procedurali applicabili.

Questa impostazione consente di evitare due errori opposti: ritenere che ogni processo tributario lungo dia automaticamente diritto a un indennizzo oppure, al contrario, escludere la tutela per il solo fatto che la controversia appartiene alla materia fiscale.

8. Conclusioni: la ragionevole durata come garanzia effettiva del contribuente

La decisione della CEDU riafferma un principio fondamentale dello Stato di diritto: la durata del processo non può essere considerata un problema esclusivamente organizzativo, perché costituisce una componente essenziale della tutela dei diritti.

Quando sono in discussione sanzioni tributarie di natura punitiva, le garanzie convenzionali non possono essere neutralizzate dalla qualificazione formale della sanzione come amministrativa. Al contempo, il riconoscimento del diritto alla ragionevole durata non comporta un indennizzo automatico, dovendo essere verificati i presupposti della disciplina nazionale e le circostanze della singola controversia.

La legge Pinto continua a rappresentare il riferimento centrale per l’equa riparazione nell’ordinamento italiano. La sua applicazione, tuttavia, deve essere coerente con gli obblighi convenzionali e assicurare un rimedio effettivo contro i ritardi ingiustificati.

I dati sulla durata dei procedimenti mostrano, inoltre, che il problema non può essere affrontato soltanto attraverso la fissazione di parametri temporali: sono necessari strumenti organizzativi adeguati, una gestione efficiente dei ruoli e un controllo effettivo sulle cause di stasi processuale.

La tutela del contribuente richiede, in definitiva, che la complessità del contenzioso fiscale sia riconosciuta senza diventare una giustificazione generalizzata dell’inefficienza. Il tempo della giustizia deve rimanere compatibile con il diritto a una decisione effettiva, tempestiva e rispettosa delle garanzie fondamentali.

9. Studio Legale Bonanni Saraceno: competenze in diritto tributario e tutela risarcitoria

Lo Studio Legale Bonanni Saraceno, con sede in Roma, opera nell’ambito della consulenza e dell’assistenza giudiziale e stragiudiziale in materia civile, societaria, tributaria e risarcitoria, con particolare attenzione alla tutela dei diritti e alla responsabilità patrimoniale.

In materia di contenzioso tributario e durata irragionevole dei procedimenti, l’attività professionale può comprendere l’analisi della cronologia processuale, la verifica dei presupposti per l’equa riparazione ai sensi della legge n. 89/2001, l’inquadramento delle sanzioni fiscali alla luce dei principi della CEDU e la valutazione delle strategie di tutela esperibili nel caso concreto.

L’approccio integra l’esame della disciplina tributaria nazionale con i principi convenzionali in materia di equo processo, effettività dei rimedi e ragionevole durata, al fine di individuare le possibili conseguenze giuridiche dei ritardi e le iniziative consentite dall’ordinamento.

La tutela del contribuente richiede, infatti, una valutazione specialistica che non si limiti al dato cronologico, ma consideri anche la natura della controversia, il comportamento delle parti, le cause del ritardo e i requisiti procedurali per l’accesso all’indennizzo.

Studio Legale Bonanni Saraceno
Piazza Mazzini, Roma
Sito web: studiolegale-bonannisaraceno.com

Le valutazioni relative alla proponibilità di una domanda di equa riparazione richiedono l’esame della documentazione processuale e della disciplina applicabile al singolo caso.

Condividi:

UNCAT – IX CONGRESSO: RIFORMA FISCALE E TUTELA DEI CONTRIBUENTI, DOPO LE RECENTI PRONUNCE CEDU

Condividi:
Presidente UNCAT

I correttivi non arretrino sulle garanzie. Dalle ispezioni fiscali alla giustizia tributaria nell’era dell’intelligenza artificiale

Sottotitolo: Il IX Congresso nazionale UNCAT riporta al centro il rapporto tra potestà impositiva, legalità costituzionale e diritti fondamentali. Le pronunce della Corte EDU, il contraddittorio preventivo, le presunzioni tributarie e l’impiego dell’intelligenza artificiale delineano le nuove frontiere della difesa del contribuente.

Abstract. La riforma fiscale italiana, avviata con la legge delega 9 agosto 2023, n. 111, impone una riflessione sistematica sull’equilibrio tra efficienza dell’accertamento e tutela dei diritti fondamentali. Il IX Congresso nazionale dell’Unione Nazionale delle Camere degli Avvocati Tributaristi (UNCAT), svoltosi a Cagliari il 9 e 10 ottobre 2026, evidenzia le criticità connesse alle ispezioni fiscali, al contraddittorio preventivo, alle presunzioni, alla riscossione e all’indipendenza della giurisdizione tributaria. Particolare rilievo assumono le pronunce della Corte europea dei diritti dell’uomo in materia di accessi e verifiche fiscali, nonché l’utilizzo crescente di sistemi algoritmici nelle attività di controllo. La tesi sostenuta è che la modernizzazione del sistema tributario debba svilupparsi entro un quadro di legalità sostanziale, proporzionalità, trasparenza e tutela giurisdizionale effettiva, senza che i decreti correttivi si traducano in una regressione delle garanzie riconosciute al contribuente.

Parole chiave: riforma fiscale; UNCAT; Statuto dei diritti del contribuente; contraddittorio preventivo; schema d’atto; Corte EDU; ispezioni fiscali; giustizia tributaria; presunzioni tributarie; intelligenza artificiale; difesa del contribuente.

1. La riforma fiscale tra semplificazione normativa e legalità sostanziale

Il IX Congresso nazionale dell’UNCAT, dedicato al tema «Legalità e diritti nel sistema fiscale in evoluzione. Il ruolo degli Avvocati tributaristi», costituisce un’occasione di approfondimento delle trasformazioni che interessano l’ordinamento tributario italiano. Il confronto si colloca in una fase nella quale l’attuazione della legge delega n. 111/2023, la revisione dello Statuto dei diritti del contribuente e la riforma della giustizia tributaria richiedono un coordinamento sistematico tra esigenze di efficienza amministrativa e garanzie individuali.

Tali obiettivi, tuttavia, non possono essere valutati esclusivamente in termini di riordino legislativo. La semplificazione delle disposizioni deve accompagnarsi alla prevedibilità dell’azione amministrativa, alla trasparenza delle decisioni e alla possibilità concreta di contestare gli atti lesivi della sfera giuridica del contribuente.

Il parametro fondamentale è rappresentato dagli articoli 3, 23, 24, 53, 97 e 111 della Costituzione. Il principio di legalità tributaria, la capacità contributiva, l’eguaglianza, il diritto di difesa, il buon andamento dell’amministrazione e il giusto processo concorrono a delimitare l’esercizio della potestà impositiva.

Ne deriva una conseguenza metodologica: i correttivi legislativi devono essere valutati non soltanto in relazione alla loro capacità di rendere più efficiente l’accertamento, ma anche alla loro compatibilità con il sistema delle garanzie costituzionali e convenzionali.

Secondo quanto illustrato durante il Congresso dal direttore della Giustizia tributaria, Fiorenzo Sirianni, al 30 settembre 2026 i ricorsi risultano diminuiti del 9% complessivo nei due gradi di giudizio, con una contrazione del 12,4% in primo grado, mentre circa 13.000 candidature al secondo concorso per magistrati tributari confermano l’interesse verso il nuovo assetto professionale. Parallelamente, l’introduzione di strumenti digitali, dalla comunicazione tramite app IO alla banca dati delle sentenze anonimizzate e al progetto SententIA, mira a rendere più accessibile ed efficiente la consultazione della giurisprudenza, anche attraverso applicazioni dell’intelligenza artificiale. Tale innovazione deve tuttavia essere accompagnata da adeguati controlli e dalla consapevolezza dei limiti tecnologici: l’IA può supportare la ricerca giuridica, ma non sostituire il magistrato nella funzione decisoria né nella redazione delle sentenze, che rimangono espressione imprescindibile dell’autonomia e della responsabilità del giudice.

2. Ispezioni fiscali e Corte EDU: il controllo tributario incontra i diritti fondamentali

Uno dei temi centrali affrontati dall’UNCAT riguarda le recenti pronunce della Corte europea dei diritti dell’uomo sulle modalità di accesso, ispezione e verifica presso locali aziendali, professionali e, nei casi pertinenti, abitativi.

Le decisioni rese nei casi Italgomme Pneumatici e altri c. Italia, del 6 febbraio 2025, Agrisud 2014 semplificata e altri c. Italia, dell’11 dicembre 2025, e Ferrieri e Bonassisa c. Italia, dell’8 gennaio 2026, hanno richiamato l’esigenza che le ingerenze dell’autorità fiscale siano sorrette da garanzie adeguate contro l’arbitrarietà. La documentazione ufficiale delle pronunce è consultabile presso il Ministero della Giustizia. [1]

Il riferimento convenzionale è costituito, in particolare, dall’articolo 8 CEDU, che tutela il rispetto della vita privata, del domicilio e della corrispondenza. La sua applicazione alle verifiche fiscali richiede di valutare la natura dei locali interessati, la finalità dell’intervento, la base legale, l’intensità dell’ingerenza e l’esistenza di garanzie procedurali effettive.

L’interesse pubblico alla corretta determinazione del reddito imponibile e al contrasto dell’evasione non è in discussione. Ciò che assume rilievo è il modo in cui tale interesse viene perseguito.

Un potere ispettivo esercitato senza un’adeguata delimitazione dell’oggetto del controllo, senza motivazione sufficiente o senza strumenti effettivi di verifica può determinare un sacrificio sproporzionato dei diritti individuali. La legalità dell’attività amministrativa, pertanto, non può ridursi alla mera esistenza astratta di una norma attributiva del potere.

In questo contesto si colloca l’intervento del decreto-legge 17 giugno 2025, n. 84, convertito dalla legge 30 luglio 2025, n. 108, che ha introdotto specifiche disposizioni in materia di motivazione degli accessi fiscali. L’intervento rappresenta un passaggio significativo, ma non esaurisce il problema dell’effettività dei controlli e dei rimedi esperibili.

Il principio da affermare è che la motivazione deve rendere riconoscibili le ragioni dell’ingerenza e consentire un controllo concreto sulla sua legittimità. L’effettività della tutela richiede inoltre che le violazioni possano essere sottoposte a un vaglio giurisdizionale adeguato, senza che il contribuente sia gravato da ostacoli sproporzionati.

3. Contraddittorio preventivo e schema d’atto: la partecipazione del contribuente come garanzia sostanziale

La riforma dello Statuto dei diritti del contribuente, attuata anche attraverso il decreto legislativo 30 dicembre 2023, n. 219, ha attribuito particolare rilievo al contraddittorio preventivo.

L’articolo 6-bis della legge 27 luglio 2000, n. 212, stabilisce, nei limiti e con le eccezioni previste dalla disciplina vigente, che gli atti autonomamente impugnabili siano preceduti da un contraddittorio informato ed effettivo, a pena di annullabilità.

Il meccanismo si sviluppa attraverso la comunicazione dello schema d’atto, che permette al contribuente di conoscere preventivamente i rilievi dell’Amministrazione finanziaria e di presentare le proprie controdeduzioni entro un termine non inferiore a sessanta giorni. L’atto conclusivo deve tenere conto delle osservazioni e motivare le ragioni del loro eventuale mancato accoglimento. [2]

La funzione dell’istituto non è meramente procedimentale. Il contraddittorio costituisce uno strumento di acquisizione di informazioni, di correzione degli errori e di prevenzione del contenzioso. Permette, inoltre, di sottoporre la ricostruzione fiscale dell’Amministrazione a un confronto con la documentazione contabile, le circostanze economiche e le giustificazioni del contribuente.

La garanzia perde tuttavia efficacia se le esclusioni dal suo ambito applicativo risultano eccessivamente ampie o se il confronto si traduce in un adempimento puramente formale. È dunque necessario verificare che le eccezioni previste dalla legge siano interpretate in modo coerente con la finalità dell’istituto.

L’articolo 6-bis non configura, peraltro, un diritto illimitato al contraddittorio per qualsiasi comunicazione fiscale: occorre distinguere gli atti recanti una pretesa impositiva, quelli soggetti a specifiche forme di interlocuzione e le categorie escluse dalla disciplina generale.

L’indirizzo auspicato dall’UNCAT è condivisibile nella misura in cui sollecita il legislatore a evitare che i correttivi della riforma riducano la portata sostanziale delle garanzie introdotte. La certezza del diritto richiede che il contribuente possa conoscere la contestazione, comprendere gli elementi posti a fondamento della pretesa e predisporre una difesa consapevole.

4. Presunzioni tributarie e distribuzione degli utili extracontabili

Un ulteriore profilo riguarda il ricorso alle presunzioni nell’accertamento tributario, soprattutto nei confronti delle società a ristretta base partecipativa.

In tale ambito, la giurisprudenza ha elaborato il principio secondo cui, in presenza di utili extracontabili accertati in capo a una società caratterizzata da una compagine sociale ristretta, la distribuzione ai soci può essere presunta sulla base di elementi quali la ristrettezza della compagine e il vincolo di solidarietà e reciproco controllo tra i partecipanti.

La presunzione non può tuttavia trasformarsi in una responsabilità automatica del socio per il solo fatto della partecipazione societaria. Occorre distinguere il reddito accertato in capo alla società dalla sua eventuale attribuzione personale al socio, verificando i presupposti della presunzione e gli elementi contrari dedotti dall’interessato.

Il tema assume particolare rilevanza per le società a responsabilità limitata, nelle quali la separazione patrimoniale e la distinta soggettività tributaria non possono essere superate mediante automatismi privi di adeguato fondamento probatorio.

Le modifiche legislative richiamate nel dibattito congressuale devono pertanto essere valutate in relazione alla loro concreta capacità di circoscrivere le presunzioni e di assicurare un accertamento rispettoso della capacità contributiva effettiva.

Sul piano sistematico, il punto di equilibrio risiede nella distinzione tra presunzioni legittime, fondate su elementi oggettivi e suscettibili di prova contraria, e automatismi che rischiano di trasferire sul contribuente un onere difensivo eccessivo.

5. Riscossione e processo tributario: il coordinamento tra tutela e pretesa creditoria

La tutela del contribuente non si esaurisce nella fase dell’accertamento. Una delle criticità segnalate dall’UNCAT concerne il coordinamento tra la difesa nel giudizio tributario e l’attività dell’agente della riscossione.

Il problema emerge, in particolare, quando il contribuente riceve intimazioni o altri atti della riscossione fondati su pretese già sospese, annullate o comunque interessate da provvedimenti che incidono sulla loro efficacia.

In tali circostanze, l’assenza di un raccordo tempestivo tra ente impositore, agente della riscossione e uffici giudiziari può imporre al contribuente ulteriori iniziative difensive, con un aggravio economico e processuale non sempre giustificato.

Il sistema deve assicurare che le decisioni e i provvedimenti rilevanti siano recepiti tempestivamente dagli organi coinvolti e che gli strumenti di tutela non si trasformino in un percorso frammentato.

Anche gli istituti processuali introdotti o modificati dalla riforma devono essere valutati in base alla loro effettiva utilizzabilità. La prova testimoniale scritta, l’autotutela tributaria e le impugnazioni dei relativi dinieghi richiedono un’applicazione coerente con il diritto di difesa e con l’esigenza di una decisione fondata su un quadro probatorio completo.

Il dato quantitativo relativo all’utilizzo di un istituto, se isolatamente considerato, non ne dimostra l’inefficacia; rappresenta tuttavia un indicatore che può giustificare ulteriori verifiche sulle condizioni di accesso, sui tempi e sui criteri di ammissione.

6. Indipendenza della giustizia tributaria e principio di terzietà

La riforma della giustizia tributaria, avviata con la legge 31 agosto 2022, n. 130, ha perseguito l’obiettivo di rafforzare la professionalizzazione dei giudici e di migliorare l’assetto organizzativo della giurisdizione.

Il principio di terzietà, tuttavia, non coincide con la sola qualificazione professionale del magistrato. Esso richiede indipendenza effettiva, imparzialità e assenza di condizionamenti, anche sotto il profilo delle incompatibilità e dell’organizzazione istituzionale.

Il riferimento costituzionale è l’articolo 111, che impone che ogni processo si svolga davanti a un giudice terzo e imparziale. A esso si affianca l’articolo 6 CEDU, nei limiti della sua applicabilità alle controversie tributarie: la Corte europea ha chiarito che le controversie relative al nucleo essenziale degli obblighi fiscali non rientrano automaticamente nella nozione convenzionale di «diritti e obblighi di carattere civile», ferma restando la possibile rilevanza dell’articolo 6 in ambiti specifici, soprattutto quando vengano in rilievo contestazioni di natura sostanzialmente penale.

Le proposte dell’UNCAT concernenti incompatibilità, autonomia degli organi di autogoverno e disciplina della responsabilità professionale si inseriscono in questa prospettiva. Il loro esame deve tenere conto della necessità di bilanciare indipendenza, specializzazione, imparzialità e buon funzionamento della giurisdizione.

La credibilità del giudice tributario dipende anche dalla percezione esterna della sua indipendenza: la giustizia deve essere imparziale ed essere riconoscibile come tale da entrambe le parti del rapporto processuale.

7. Intelligenza artificiale nell’accertamento fiscale: trasparenza, controllo umano e diritto di difesa

L’impiego dell’intelligenza artificiale nei procedimenti fiscali rappresenta una delle trasformazioni più delicate dell’amministrazione finanziaria contemporanea.

Gli strumenti algoritmici possono contribuire all’analisi di grandi volumi di dati, all’individuazione di anomalie e alla selezione delle posizioni meritevoli di approfondimento. La loro utilità operativa non elimina, tuttavia, i problemi di trasparenza, verificabilità e responsabilità.

Il rischio emerge quando il contribuente viene selezionato sulla base di indicatori non comprensibili, di correlazioni statistiche non adeguatamente validate o di sistemi che producono risultati non sottoposti a un controllo umano effettivo.

L’articolo 97 della Costituzione, i principi dello Statuto del contribuente e la disciplina europea applicabile alla protezione dei dati e all’intelligenza artificiale impongono che l’innovazione tecnologica non si traduca in una riduzione delle garanzie procedimentali.

In particolare, occorre distinguere l’utilizzo di un algoritmo come strumento istruttorio dall’adozione di una decisione amministrativa che incida sulla posizione giuridica del contribuente. Nel primo caso, la selezione algoritmica non può sostituire la verifica dei fatti; nel secondo, assumono rilievo la base giuridica del trattamento, le garanzie previste dalla normativa applicabile, la tracciabilità delle operazioni e la possibilità di contestare gli elementi determinanti della decisione.

L’intelligenza artificiale non può costituire una scorciatoia rispetto all’obbligo di motivazione, né può trasformare una mera anomalia statistica in prova sufficiente di evasione.

La responsabilità della decisione deve rimanere riconducibile all’autorità competente, con un controllo umano proporzionato alla natura e agli effetti dell’attività svolta. Il contribuente deve poter comprendere, nei limiti consentiti dalla legge e dalla tutela di interessi legittimi, gli elementi essenziali della contestazione e disporre di strumenti effettivi per confutarli.

8. La specializzazione dell’avvocato tributarista: dalla consulenza preventiva alla difesa processuale

L’evoluzione del sistema fiscale rafforza il ruolo dell’avvocato tributarista quale professionista in grado di assistere il contribuente lungo l’intero rapporto con l’Amministrazione finanziaria.

La consulenza preventiva consente di valutare la correttezza degli adempimenti, individuare aree di rischio e predisporre procedure interne coerenti con la normativa. Nei rapporti tra imprese e Fisco, assumono rilievo anche gli strumenti di adempimento collaborativo e il Tax Control Framework, secondo i rispettivi presupposti normativi e i requisiti professionali richiesti per le attività di certificazione.

Nella fase dell’accertamento, la competenza specialistica permette di verificare la legittimità dell’attività istruttoria, la sufficienza della motivazione, la correttezza della ricostruzione imponibile e l’applicabilità delle presunzioni.

La predisposizione delle osservazioni allo schema d’atto costituisce, in questo senso, un momento strategico: le deduzioni devono essere tempestive, documentate e orientate a contestare analiticamente i fatti e le norme posti a fondamento della pretesa.

Quando il procedimento sfocia nel contenzioso, la difesa richiede un’analisi coordinata dei profili sostanziali, procedurali e probatori, nonché la valutazione delle questioni di legittimità e dei rimedi previsti dall’ordinamento.

La specializzazione tributaria, pertanto, non si esaurisce nella conoscenza delle norme impositive: implica la capacità di integrare diritto costituzionale, diritto amministrativo, diritto processuale, diritto societario e disciplina contabile, mantenendo centrale la tutela concreta del contribuente.

9. Conclusioni: nessuna modernizzazione fiscale senza effettività delle garanzie

Il dibattito promosso dall’UNCAT evidenzia una questione di fondo: la qualità di un sistema tributario non può essere misurata esclusivamente attraverso l’efficienza della riscossione o la capacità di individuare basi imponibili non dichiarate.

Un ordinamento fiscale realmente moderno deve assicurare che ogni potere sia esercitato entro limiti conoscibili, proporzionati e verificabili; che il contribuente possa partecipare effettivamente al procedimento; che le presunzioni siano controllabili; che la riscossione sia coordinata con le vicende della pretesa; che il giudice sia indipendente e che l’innovazione tecnologica rimanga sottoposta alle garanzie dello Stato di diritto.

Le pronunce della Corte EDU sulle verifiche fiscali rafforzano l’esigenza di una lettura sostanziale delle garanzie convenzionali. Il contraddittorio preventivo, disciplinato dall’articolo 6-bis dello Statuto del contribuente, rappresenta uno strumento essenziale di partecipazione e prevenzione del contenzioso. La digitalizzazione, a sua volta, può migliorare l’efficienza amministrativa soltanto se accompagnata da trasparenza, responsabilità e controllo umano.

I correttivi della riforma dovrebbero quindi consolidare gli obiettivi di semplificazione senza sacrificare le garanzie già riconosciute. Il rapporto tributario non può essere concepito come una relazione unilaterale tra autorità e destinatario della pretesa, ma come un rapporto giuridico regolato dalla legge, nel quale il potere impositivo incontra i diritti e le libertà del contribuente.

Le competenze dello Studio Legale Bonanni Saraceno

Lo Studio Legale Bonanni Saraceno, attraverso l’attività professionale dell’avvocato Fabrizio Valerio Bonanni Saraceno, opera nell’assistenza e nella consulenza legale in materia civile, penale, societaria, tributaria e del diritto della crisi d’impresa.

Nel contesto della riforma fiscale, un’assistenza legale qualificata richiede un approccio integrato alla verifica degli atti dell’Amministrazione finanziaria, all’analisi della motivazione degli accertamenti, alla valutazione delle garanzie procedimentali e alla predisposizione delle difese del contribuente.

L’attività di consulenza può riguardare, in particolare, l’esame degli schemi d’atto e degli avvisi di accertamento, la predisposizione di osservazioni e controdeduzioni, la verifica dei presupposti delle presunzioni tributarie, l’analisi delle questioni concernenti accessi e verifiche fiscali e la tutela nelle controversie relative alla riscossione, nel rispetto delle competenze professionali e delle condizioni previste dalla legge.

Per imprese, società e persone fisiche, la prevenzione del contenzioso e la tempestiva individuazione delle criticità giuridiche costituiscono strumenti essenziali per proteggere il patrimonio e assicurare la conformità dell’attività economica all’ordinamento.

La prospettiva dello Studio si fonda sulla centralità della legalità, del diritto di difesa e dell’effettività della tutela giurisdizionale: principi che devono accompagnare ogni fase del rapporto tra contribuente e Amministrazione finanziaria, affinché l’evoluzione del sistema fiscale non si traduca in una compressione delle garanzie costituzionali.

Riferimenti normativi e documentali

[1] Corte europea dei diritti dell’uomo, Italgomme Pneumatici e altri c. Italia, 6 febbraio 2025; Agrisud 2014 semplificata e altri c. Italia, 11 dicembre 2025; Ferrieri e Bonassisa c. Italia, 8 gennaio 2026. Documentazione ufficiale consultabile sul portale del Ministero della Giustizia, sezione sentenze CEDU.

[2] Legge 27 luglio 2000, n. 212, art. 6-bis, come introdotto dal D.Lgs. 30 dicembre 2023, n. 219, e successive modificazioni.

Ulteriori riferimenti: Costituzione italiana, artt. 3, 23, 24, 53, 97 e 111; legge 9 agosto 2023, n. 111; D.L. 17 giugno 2025, n. 84, convertito dalla legge 30 luglio 2025, n. 108; legge 31 agosto 2022, n. 130; Convenzione europea dei diritti dell’uomo, artt. 6 e 8; normativa europea applicabile alla protezione dei dati personali e all’intelligenza artificiale.

Condividi:

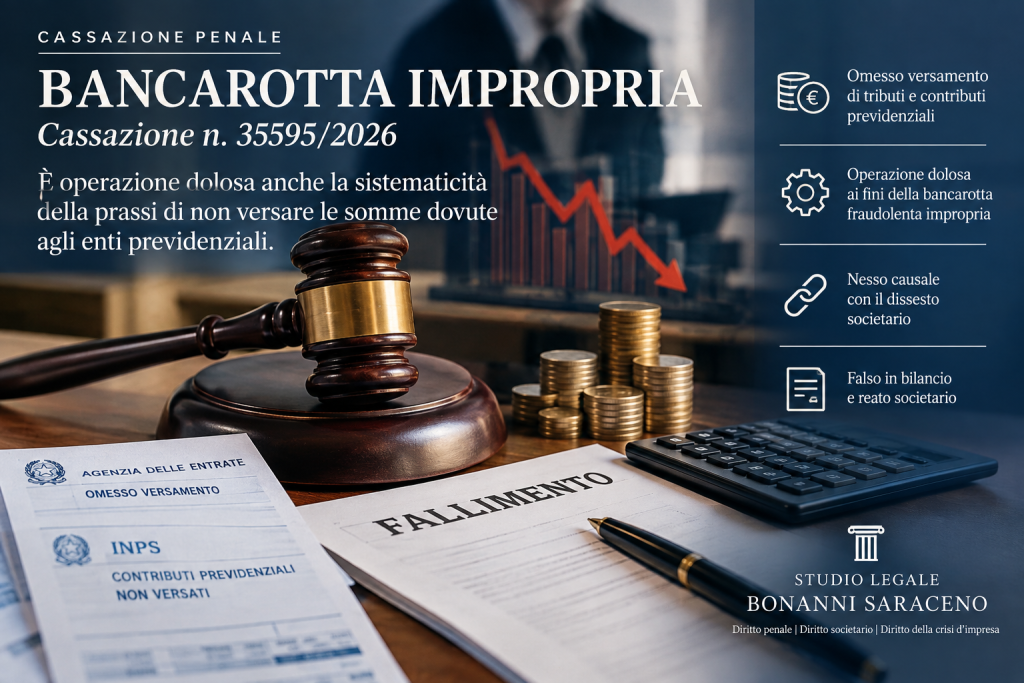
BANCAROTTA FRAUDOLENTA IMPROPRIA E L’AZIONE DOLOSA DELL’OMESSO VERSAMENTO SISTEMATICO DI TRIBUTI E CONTRIBUTI PREVIDENZIALI

Condividi:

Abstract. La Corte di cassazione, Sezione Quinta Penale, con la sentenza n. 35595/2026, depositata il 7 ottobre 2026, ribadisce che il sistematico omesso versamento delle obbligazioni tributarie e previdenziali può integrare un’operazione dolosa rilevante ai fini della bancarotta fraudolenta impropria, quando la condotta, caratterizzata da un ingiustificato accumulo di debiti, abbia determinato o aggravato il dissesto sino al fallimento della società. La pronuncia valorizza la natura progressiva del pregiudizio economico: il mancato pagamento può procurare un vantaggio finanziario immediato all’impresa, ma generare nel medio periodo un’esposizione debitoria crescente, aggravata da sanzioni e interessi. La decisione affronta, inoltre, la bancarotta impropria da reato societario conseguente alla falsificazione dei bilanci e all’occultamento delle perdite.
Parole chiave: bancarotta fraudolenta impropria; operazioni dolose; omesso versamento contributi previdenziali; debiti tributari; dissesto societario; nesso causale; falso in bilancio; responsabilità dell’amministratore; Cassazione penale n. 35595/2026.

Meta title SEO: Bancarotta impropria e omessi versamenti: Cassazione n. 35595/2026

Meta description: Cassazione n. 35595/2026: quando l’omesso versamento sistematico di tributi e contributi integra bancarotta fraudolenta impropria e quale ruolo assume il nesso causale con il dissesto.

URL SEO consigliato: /bancarotta-impropria-omessi-versamenti-cassazione-35595-2026/

1. La sentenza della Cassazione n. 35595/2026: il principio di diritto

La sistematica omissione dei versamenti tributari e previdenziali non può essere considerata, di per sé, una semplice irregolarità amministrativa o un ordinario inadempimento delle obbligazioni sociali. Quando costituisce una scelta consapevole di gestione, diretta a finanziare l’attività d’impresa attraverso il mancato pagamento dei debiti verso l’Erario e gli enti previdenziali, essa può assumere rilievo penale quale operazione dolosa causativa del dissesto.

È questo il principio che emerge dalla sentenza della Corte Suprema di cassazione, Sezione Quinta Penale, n. 35595/2026, depositata il 7 ottobre 2026, pronunciata sul ricorso avverso la sentenza della Corte d’appello di Milano del 10 dicembre 2025.

La vicenda riguardava l’amministratore di una società a responsabilità limitata dichiarata fallita il 22 novembre 2018. All’imputato erano contestate, da un lato, la bancarotta fraudolenta impropria da operazioni dolose e, dall’altro, la bancarotta fraudolenta impropria da reato societario, connessa alla falsificazione dei bilanci.

Con riferimento al primo addebito, la condotta contestata consisteva nell’omesso pagamento sistematico dei tributi a partire dal 2012, con un debito complessivo, comprensivo di sanzioni e interessi, pari a 3.029.615 euro, corrispondente a circa l’80% del passivo fallimentare.

La Corte ha dichiarato inammissibile il ricorso, confermando la valutazione dei giudici di merito. La pronuncia assume particolare rilievo perché ribadisce che le operazioni dolose possono consistere anche in condotte omissive che, pur senza determinare un’immediata diminuzione dell’attivo patrimoniale, compromettono progressivamente la stabilità economico-finanziaria dell’impresa.

2. Operazioni dolose e bancarotta fraudolenta impropria: il quadro normativo

La fattispecie esaminata dalla Cassazione trova il proprio riferimento normativo nell’art. 223, secondo comma, n. 2, seconda parte, del regio decreto 16 marzo 1942, n. 267, applicabile alla vicenda in esame.

La disposizione sanziona, tra le altre ipotesi, gli amministratori, i direttori generali, i sindaci e i liquidatori che abbiano cagionato con dolo o per effetto di operazioni dolose il fallimento della società.

La nozione di operazione dolosa non è circoscritta alle condotte commissive che comportano un’immediata distrazione o dispersione di risorse. Può comprendere qualsiasi comportamento abusivo, infedele o illegittimo nell’esercizio dei poteri gestori che, in concreto, determini un depauperamento ingiustificato rispetto all’interesse dell’impresa e risulti causalmente collegato al fallimento.

La Cassazione richiama, in proposito, la propria precedente giurisprudenza, tra cui Cass. pen., Sez. V, n. 12426/2014, Beretta, e Cass. pen., Sez. V, n. 29586/2014, Belleri.

Il punto centrale è che il vantaggio finanziario immediato derivante dal mancato pagamento delle obbligazioni non esclude la natura dolosa dell’operazione. Al contrario, l’utilizzo sistematico delle somme non versate per sostenere l’attività aziendale può tradursi in una forma patologica di autofinanziamento, destinata ad accrescere progressivamente l’indebitamento e a rendere sempre più grave la situazione patrimoniale.

3. L’omesso versamento dei contributi previdenziali e dei tributi come forma di autofinanziamento illecito

Uno degli aspetti più significativi della decisione riguarda la distinzione tra il temporaneo beneficio finanziario e le conseguenze economiche di medio periodo.

L’amministratore che decide di non versare imposte e contributi può ottenere, nell’immediato, una maggiore disponibilità di liquidità. Tuttavia, tale disponibilità non deriva da una reale capacità economica dell’impresa, bensì dal trasferimento del costo della gestione sui creditori pubblici.

Il debito accumulato, inoltre, può essere aggravato da sanzioni, interessi e ulteriori oneri, determinando una crescita dell’esposizione debitoria che compromette la possibilità di risanamento.

La sentenza n. 35595/2026 chiarisce che la circostanza per cui l’omissione sia stata funzionale all’autofinanziamento non esclude la configurabilità della bancarotta fraudolenta impropria. L’autofinanziamento descrive infatti l’effetto immediato e la ragione pratica della condotta, ma non neutralizza il rischio economico e finanziario generato nel tempo.

Ne deriva che il mancato versamento sistematico non può essere valutato esclusivamente in relazione alla liquidità temporaneamente conservata in azienda. Occorre considerare l’intera evoluzione dell’indebitamento, la sua sostenibilità e le conseguenze prodotte sulla continuità dell’impresa.

La valutazione penale richiede, tuttavia, un accertamento concreto: non ogni debito tributario o previdenziale insoluto integra automaticamente un’operazione dolosa. Devono essere dimostrati gli elementi della fattispecie, compresi il carattere rilevante della condotta, il pregiudizio ingiustificato per l’impresa e il rapporto causale con il dissesto.

4. Il nesso causale tra omissioni e fallimento: il ruolo dell’accertamento giudiziale

La bancarotta fraudolenta impropria da operazioni dolose richiede che il fallimento sia causalmente riconducibile alla condotta contestata. Non è sufficiente constatare la contemporanea esistenza di un debito fiscale elevato e della successiva insolvenza.

Nel caso esaminato, la difesa aveva sostenuto che il mancato pagamento dei tributi rappresentasse soltanto una delle componenti passive della società e che un regolare adempimento fiscale non avrebbe comunque impedito il fallimento.

La Cassazione non ha respinto tale argomentazione attraverso una nuova valutazione nel merito del nesso causale. Ha dichiarato inammissibile il motivo perché la questione non era stata specificamente contestata in sede di appello e, pertanto, non era stata devoluta al giudice di secondo grado.

La distinzione è fondamentale: la pronuncia conferma la rilevanza del collegamento causale tra la condotta omissiva e il fallimento, ma non può essere interpretata come se avesse svolto, in sede di legittimità, un nuovo e autonomo giudizio controfattuale sull’intera vicenda.

Sul piano applicativo, l’accertamento deve verificare se la condotta abbia cagionato il dissesto oppure abbia contribuito causalmente a determinarlo, secondo i criteri propri della responsabilità penale. Occorre esaminare la progressione dei debiti, la situazione finanziaria della società, la prevedibilità delle conseguenze e l’eventuale aggravamento dell’esposizione.

La sentenza sottolinea, quindi, anche l’importanza della corretta formulazione dei motivi di impugnazione: una questione non devoluta al giudice di appello non può essere introdotta per la prima volta in cassazione al fine di ottenere una rivalutazione del quadro fattuale.

5. Falso in bilancio e bancarotta impropria da reato societario

La pronuncia affronta anche il secondo capo di imputazione, relativo alla bancarotta fraudolenta impropria da reato societario, prevista dall’art. 223, secondo comma, n. 1, della legge fallimentare.

Nel caso concreto, l’amministratore aveva indicato nei bilanci degli esercizi 2014, 2015 e 2016 crediti fittizi riferiti alla voce «fatture da emettere», per un importo complessivo di 893.000 euro. Tali iscrizioni avevano consentito di rappresentare un patrimonio netto positivo, occultando una situazione patrimoniale in realtà negativa.

L’eliminazione delle poste nel bilancio del 2017 aveva fatto emergere perdite rilevanti e un disequilibrio strutturale già presente negli esercizi precedenti.

Secondo la ricostruzione recepita dai giudici di merito, la falsa rappresentazione contabile aveva mantenuto l’affidamento dei creditori e consentito la prosecuzione dell’attività senza gli interventi necessari a fronteggiare la perdita del capitale.

La Cassazione ha ritenuto manifestamente infondate le censure difensive, rilevando che l’occultamento delle perdite e la rappresentazione mendace della situazione patrimoniale erano stati valutati nel quadro complessivo della vicenda.

La decisione richiama, inoltre, l’orientamento secondo cui la bancarotta impropria da reato societario può configurarsi quando l’amministratore esponga dati non veritieri in bilancio per occultare le perdite e consentire la prosecuzione dell’attività, con conseguente produzione o aggravamento del dissesto.

A tale riguardo sono richiamate Cass. pen., Sez. V, n. 42811/2014, Ferrante, e Cass. pen., Sez. V, n. 1754/2022, Bevilacqua.

La falsificazione dei bilanci assume dunque una funzione ulteriore rispetto alla mera irregolarità contabile: può contribuire a nascondere l’effettiva condizione economica della società, ritardare le decisioni imposte dalla perdita del capitale e aggravare il pregiudizio per i creditori.

6. Responsabilità dell’amministratore e obblighi di corretta gestione societaria

La sentenza offre indicazioni rilevanti per la responsabilità penale degli amministratori e per la prevenzione del rischio di bancarotta.

La gestione societaria non può fondarsi sulla sistematica omissione degli obblighi tributari e previdenziali quale strumento ordinario di finanziamento. Allo stesso modo, la rappresentazione non veritiera dei bilanci non può essere utilizzata per occultare perdite strutturali e mantenere artificialmente una parvenza di solvibilità.

La valutazione della responsabilità deve comunque essere individualizzata, tenendo conto dei poteri effettivamente esercitati, della condotta concretamente posta in essere, dell’elemento soggettivo e del contributo causale all’evento.

Per le imprese in difficoltà, assumono particolare importanza il monitoraggio tempestivo degli indicatori di crisi, la corretta tenuta delle scritture contabili, la verifica della sostenibilità dei debiti fiscali e contributivi e l’adozione delle iniziative previste dall’ordinamento per affrontare la crisi.

La prevenzione non consiste soltanto nell’evitare condotte illecite, ma anche nell’intercettare tempestivamente gli squilibri che possono compromettere la continuità aziendale e determinare responsabilità personali in capo agli organi gestori.

7. Conclusioni: rilevanza della Cassazione n. 35595/2026

La sentenza n. 35595/2026 ribadisce un principio di particolare importanza nel diritto penale dell’economia: l’omesso versamento sistematico di tributi e contributi può assumere rilievo quale operazione dolosa quando si traduca in un ingiustificato accumulo di debiti e risulti causalmente collegato al fallimento.

Il vantaggio finanziario immediato non esclude la responsabilità, poiché la disponibilità temporanea delle somme non versate può accompagnarsi a un progressivo deterioramento della situazione economica, fino alla compromissione irreversibile dell’impresa.

La decisione evidenzia, parallelamente, la gravità delle falsificazioni contabili dirette a occultare le perdite e a consentire la prosecuzione dell’attività in assenza degli interventi necessari. La corretta ricostruzione dei fatti, del nesso causale e degli elementi soggettivi resta, tuttavia, indispensabile per distinguere il semplice inadempimento dalla condotta penalmente rilevante.

Le competenze dello Studio Legale Bonanni Saraceno

Lo Studio Legale Bonanni Saraceno, con sede in Piazza Mazzini, Roma, presta assistenza e consulenza in materia di diritto penale dell’economia, diritto societario e diritto della crisi d’impresa, con particolare attenzione ai profili di responsabilità degli amministratori, ai reati fallimentari, alla bancarotta fraudolenta impropria, al falso in bilancio e alle conseguenze patrimoniali del dissesto.

L’attività professionale comprende l’analisi delle condotte gestorie contestate, la ricostruzione dei flussi finanziari e dell’indebitamento, l’esame del rapporto causale tra operazioni societarie e dissesto, nonché la predisposizione delle strategie difensive e degli strumenti di tutela previsti dall’ordinamento.

L’integrazione delle competenze penalistiche, societarie e concorsuali consente di affrontare le controversie che coinvolgono amministratori, imprenditori e creditori attraverso una valutazione coordinata dei profili di responsabilità e delle possibili soluzioni giuridiche.

Studio Legale Bonanni Saraceno
Diritto penale – Diritto societario – Diritto della crisi d’impresa
Piazza Mazzini, Roma
Sito web: https://studiolegale-bonannisaraceno.com

Riferimento giurisprudenziale

Corte Suprema di Cassazione, Sezione Quinta Penale, sentenza n. 35595/2026, R.G.N. 21335/2026, decisione del 23 settembre 2026, deposito del 7 ottobre 2026.

Condividi:

SOCIETARIO: RESPONSABILITÀ DELLA HOLDING, VANTAGGI COMPENSATIVI E TUTELA DEI SOCI E DEI CREDITORI

Condividi:

Abstract
La disciplina della direzione e coordinamento rappresenta uno dei nuclei più rilevanti del diritto societario dei gruppi. L’art. 2497 c.c. riconosce la legittimità dell’organizzazione unitaria dell’impresa, ma individua nel rispetto dei principi di corretta gestione societaria e imprenditoriale il limite all’esercizio del potere della capogruppo. Il presente contributo analizza i presupposti della responsabilità della holding, la natura diretta, extracontrattuale e sussidiaria dell’azione, la presunzione di eterodirezione ex art. 2497-sexies c.c., il ruolo del vantaggio compensativo, gli obblighi degli amministratori e gli strumenti di tutela riconosciuti ai soci e ai creditori della società eterodiretta.

Parole chiave: direzione e coordinamento; gruppi societari; holding; art. 2497 c.c.; responsabilità della capogruppo; società controllata; eterodirezione; vantaggi compensativi; soci; creditori sociali; art. 2497-sexies c.c.; amministratori; responsabilità extracontrattuale.

1. La direzione e coordinamento come fenomeno fisiologico del gruppo societario

La diffusione dei gruppi societari ha imposto al legislatore di individuare un punto di equilibrio tra due esigenze apparentemente contrapposte: da un lato, consentire alla capogruppo di perseguire una strategia imprenditoriale unitaria; dall’altro, preservare l’autonomia giuridica, patrimoniale e organizzativa delle singole società appartenenti al gruppo.

La disciplina introdotta dalla riforma del diritto societario del 2003 ha riconosciuto espressamente la rilevanza giuridica dell’attività di direzione e coordinamento, senza considerarla, in quanto tale, un fenomeno patologico.

La disposizione centrale è l’art. 2497 c.c., il quale stabilisce che le società o gli enti che, esercitando attività di direzione e coordinamento, agiscono nell’interesse imprenditoriale proprio o altrui in violazione dei principi di corretta gestione societaria e imprenditoriale delle società eterodirette sono responsabili nei confronti dei soci per il pregiudizio arrecato alla redditività e al valore della partecipazione e nei confronti dei creditori sociali per la lesione dell’integrità del patrimonio della società.

La norma non vieta, dunque, l’influenza della holding sulla controllata. Al contrario, riconosce che l’esercizio di un indirizzo unitario costituisce una manifestazione fisiologica dell’organizzazione del gruppo. Ciò che l’ordinamento sanziona è l’abuso del potere di direzione, quando esso venga esercitato in modo incompatibile con i principi di corretta amministrazione.

2. Autonomia della controllata e interesse di gruppo

Il gruppo costituisce un fenomeno unitario sotto il profilo economico, ma non determina il venir meno della distinta soggettività giuridica delle società che lo compongono.

La controllata rimane, infatti, un autonomo centro di imputazione di rapporti giuridici, obbligazioni e responsabilità. Il patrimonio della società partecipata non diviene patrimonio della holding per effetto del controllo e le obbligazioni assunte dalla controllata non sono automaticamente imputabili alla capogruppo.

Ne consegue che il controllo societario non attribuisce alla holding un potere illimitato di sostituzione agli amministratori della partecipata.

La direzione e coordinamento deve essere concepita come attività di indirizzo strategico, programmazione, organizzazione e coordinamento, non come integrale esautoramento degli organi sociali della controllata.

Gli amministratori della società eterodiretta conservano, infatti, i propri autonomi doveri gestori e devono valutare le direttive ricevute alla luce dell’interesse della società amministrata.

Il problema centrale diviene quindi quello di stabilire quando il perseguimento dell’interesse del gruppo possa legittimamente comportare un sacrificio dell’interesse della singola società e quando, invece, tale sacrificio si trasformi in un danno ingiustificato.

È proprio in questo spazio che assume rilievo il concetto di interesse di gruppo, il quale non può essere utilizzato come formula generale per giustificare qualsiasi operazione pregiudizievole per la controllata.

3. I presupposti della responsabilità ex art. 2497 c.c.

La responsabilità della holding richiede la compresenza di specifici presupposti.

In primo luogo, deve essere accertata l’esistenza di un’attività effettiva di direzione e coordinamento.

In secondo luogo, tale attività deve essere esercitata perseguendo un interesse imprenditoriale proprio della capogruppo o di altro soggetto.

In terzo luogo, le modalità di esercizio dell’indirizzo unitario devono risultare contrarie ai principi di corretta gestione societaria e imprenditoriale.

Infine, deve sussistere un pregiudizio causalmente riconducibile alla condotta.

Il danno assume una diversa configurazione a seconda del soggetto che agisce.

Per il socio, il pregiudizio consiste nella compromissione della redditività o del valore della partecipazione sociale.

Per il creditore sociale, invece, il danno consiste nella lesione dell’integrità del patrimonio della società eterodiretta, che costituisce la garanzia generica delle obbligazioni sociali.

La responsabilità della holding non può quindi essere desunta dalla mera appartenenza della società a un gruppo. È necessario dimostrare che l’attività di indirizzo abbia inciso concretamente sulle scelte gestorie e che tale influenza abbia contribuito causalmente alla produzione del danno.

4. La presunzione di direzione e coordinamento ex art. 2497-sexies c.c.

Particolare importanza assume l’art. 2497-sexies c.c., che prevede una presunzione relativa di esercizio dell’attività di direzione e coordinamento in capo alla società o all’ente tenuto al consolidamento dei bilanci oppure al soggetto che esercita il controllo ai sensi dell’art. 2359 c.c., salva prova contraria.

La disposizione non stabilisce, tuttavia, un’automatica coincidenza tra controllo societario e direzione e coordinamento.

Il controllo costituisce un significativo fatto-base della presunzione, ma l’attività di eterodirezione deve essere ricostruita sul piano concreto.

La parte che intende avvalersi della presunzione deve pertanto dimostrare l’esistenza del rapporto di controllo o dell’obbligo di consolidamento. Una volta dimostrato tale presupposto, spetta al soggetto indicato come capogruppo fornire la prova contraria dell’assenza di una concreta attività di direzione e coordinamento.

Assumono particolare rilievo, a questo proposito, gli elementi ricavabili dalla documentazione societaria, dai flussi informativi, dalle direttive impartite dalla holding, dalle deliberazioni degli organi sociali e dalle operazioni infragruppo.

5. Pubblicità, trasparenza e motivazione delle decisioni

Gli artt. 2497-bis e 2497-ter c.c. completano la disciplina sostanziale attraverso specifici obblighi di pubblicità e trasparenza.

La società soggetta a direzione e coordinamento deve rendere conoscibile tale situazione negli atti e nella corrispondenza.

Inoltre, le decisioni della società eterodiretta influenzate dall’attività della holding devono essere adeguatamente motivate, indicando le ragioni e gli interessi che ne hanno determinato l’adozione.

La motivazione assume una funzione essenziale sul piano probatorio.

Attraverso di essa è possibile ricostruire il processo decisionale, comprendere il peso esercitato dalla capogruppo e verificare se l’operazione risponda effettivamente a una strategia di gruppo oppure costituisca un sacrificio ingiustificato dell’interesse della controllata.

Analoga funzione è svolta dalla relazione sulla gestione e dalla documentazione contabile, attraverso le quali possono essere ricostruiti i rapporti economici e finanziari intercorsi tra le società del gruppo.

6. La natura della responsabilità della holding

La qualificazione giuridica della responsabilità ex art. 2497 c.c. è stata a lungo discussa.

Una prima impostazione ne ha sostenuto la natura extracontrattuale, riconducendola al paradigma generale dell’art. 2043 c.c.

Secondo una diversa ricostruzione, la responsabilità avrebbe natura contrattuale, in ragione degli obblighi di protezione e correttezza che deriverebbero dall’esercizio del potere di direzione e coordinamento.

È stata inoltre prospettata una qualificazione differenziata in relazione al soggetto danneggiato.

L’approdo giurisprudenziale più recente riconduce, invece, la responsabilità prevista dall’art. 2497 c.c. al paradigma aquiliano, valorizzandone la natura extracontrattuale.

La qualificazione non è meramente teorica. Essa incide sull’onere della prova, sulla prescrizione e sulla struttura stessa dell’azione risarcitoria.

Il danneggiato deve, in particolare, dimostrare la condotta di direzione e coordinamento, la violazione dei principi di corretta gestione, il danno e il nesso causale tra l’esercizio abusivo del potere e il pregiudizio subito.

7. Responsabilità diretta e carattere sussidiario dell’azione

L’art. 2497 c.c. attribuisce ai soci e ai creditori della società eterodiretta un’azione diretta nei confronti della holding.

Il danneggiato può quindi rivolgere la propria pretesa direttamente contro il soggetto che ha esercitato l’attività di direzione e coordinamento, senza che sia necessario ottenere preventivamente una pronuncia di responsabilità nei confronti della società controllata.

Il carattere diretto dell’azione deve essere coordinato con il terzo comma dell’art. 2497 c.c., che esclude la possibilità di ottenere un doppio risarcimento quando il pregiudizio sia già stato soddisfatto dalla società eterodiretta.

Il riferimento al mancato soddisfacimento non introduce, pertanto, un vero e proprio beneficio di preventiva escussione della controllata.

La responsabilità della holding è diretta quanto al soggetto contro il quale può essere esercitata l’azione, mentre il carattere sussidiario opera sul piano sostanziale, impedendo la duplicazione del risarcimento.

8. Il vantaggio compensativo e l’interesse di gruppo

Uno dei profili più delicati della disciplina riguarda il vantaggio compensativo.

L’operazione infragruppo non può essere valutata isolatamente quando essa costituisca parte di una strategia economica complessiva.

Una società potrebbe, ad esempio, sopportare temporaneamente condizioni meno favorevoli per consentire al gruppo di acquisire un nuovo mercato, ottenere economie di scala, migliorare la propria capacità finanziaria o realizzare un progetto dal quale derivi successivamente un beneficio anche per la società sacrificata.

In tali ipotesi, la verifica del danno deve considerare il risultato complessivo dell’attività di direzione e coordinamento.

Il vantaggio compensativo non può, tuttavia, essere meramente ipotetico o utilizzato come formula di stile.

È necessario individuare concretamente i benefici derivanti dalla politica di gruppo e verificarne l’effettiva idoneità a compensare il sacrificio imposto alla società eterodiretta.

Il criterio può essere sintetizzato nella necessità di un equilibrio economico e giuridico tra sacrificio e beneficio.

L’interesse di gruppo può giustificare un sacrificio temporaneo dell’interesse individuale della controllata, ma non può trasformarsi nella definitiva compromissione della sua redditività o del suo patrimonio.

9. Finanziamenti infragruppo e postergazione

La responsabilità ex art. 2497 c.c. deve essere distinta dalla disciplina della postergazione dei finanziamenti prevista dagli artt. 2467 e 2497-quinquies c.c.

L’esercizio abusivo della direzione e coordinamento non costituisce, infatti, un presupposto necessario per la postergazione.

Le due discipline perseguono finalità differenti.

La postergazione mira a tutelare la struttura patrimoniale della società in presenza delle condizioni previste dall’art. 2467 c.c.; la responsabilità ex art. 2497 c.c. presuppone invece un’attività di direzione e coordinamento esercitata in violazione dei principi di corretta gestione e produttiva di un danno.

La nozione di finanziamento deve essere interpretata in senso sostanziale e può comprendere anche attribuzioni patrimoniali effettuate mediante pagamento diretto dei debiti della società finanziata, quando da tale operazione derivi per quest’ultima un’utilità finanziaria accompagnata da un obbligo restitutorio.

10. La responsabilità degli amministratori della holding

La responsabilità personale degli amministratori della holding non discende automaticamente dalla semplice appartenenza al consiglio di amministrazione.

Occorre accertare un concreto contributo causale alla condotta lesiva e un elemento soggettivo almeno colposo.

Gli amministratori possono rispondere in solido con la holding quando abbiano partecipato alle decisioni attraverso le quali l’attività di direzione e coordinamento sia stata esercitata abusivamente oppure abbiano concorso con gli amministratori della controllata nel depauperamento del patrimonio sociale.

Particolare rilievo assumono gli obblighi organizzativi previsti dall’art. 2381 c.c.

L’adeguatezza degli assetti organizzativi, amministrativi e contabili della holding deve essere valutata anche in relazione alla struttura del gruppo, ai flussi informativi tra le società, alle procedure di impartizione delle direttive e ai sistemi di monitoraggio delle operazioni infragruppo.

La governance della holding deve quindi essere strutturata in modo tale da consentire una gestione unitaria senza compromettere la corretta amministrazione delle singole partecipate.

11. Gli amministratori della controllata non sono meri esecutori

L’esistenza di una direzione unitaria non esonera gli amministratori della società controllata dalle proprie responsabilità.

Gli amministratori della partecipata devono valutare le direttive provenienti dalla holding e verificarne la compatibilità con l’interesse della società amministrata.

La mera esecuzione di una direttiva della capogruppo non costituisce, di per sé, una causa automatica di esonero dalla responsabilità.

La corretta governance del gruppo richiede quindi una precisa individuazione dei ruoli: alla holding compete l’indirizzo strategico unitario; agli amministratori della controllata rimane la responsabilità della gestione della singola società.

Il gruppo non può diventare lo strumento attraverso il quale vengono dissolte le responsabilità individuali degli organi societari.

12. Direzione e coordinamento, danno e tutela dei creditori

La tutela dei creditori assume una particolare rilevanza nella disciplina dell’art. 2497 c.c.

Il patrimonio della società eterodiretta costituisce, infatti, la garanzia generica delle obbligazioni sociali. Qualora la politica di gruppo determini un sistematico trasferimento di costi, perdite o rischi sulla controllata, con conseguente depauperamento patrimoniale, può emergere una responsabilità della holding nei confronti dei creditori.

Tra le operazioni che richiedono particolare attenzione rientrano:

  • finanziamenti infragruppo;
  • garanzie e controgaranzie;
  • trasferimenti di beni e partecipazioni;
  • operazioni a condizioni non di mercato;
  • addebiti per servizi centralizzati;
  • politiche di transfer pricing;
  • accentramento della tesoreria;
  • distribuzione dei costi tra società del gruppo;
  • operazioni straordinarie infragruppo;
  • trasferimenti di attività o passività.

In ciascuna fattispecie deve essere verificata la coerenza dell’operazione con l’interesse della società coinvolta e l’eventuale presenza di un adeguato vantaggio compensativo.

13. La centralità della prova

Nei giudizi aventi ad oggetto la responsabilità della holding, la ricostruzione probatoria assume un’importanza decisiva.

Non è sufficiente dimostrare l’esistenza di un gruppo societario o di una partecipazione di controllo.

Occorre ricostruire il processo decisionale attraverso il quale si è concretamente manifestata l’attività di direzione e coordinamento.

A tal fine possono assumere rilievo:

  1. verbali del consiglio di amministrazione;
  2. deliberazioni assembleari;
  3. direttive della holding;
  4. e-mail e comunicazioni intersocietarie;
  5. contratti infragruppo;
  6. bilanci e note integrative;
  7. relazioni sulla gestione;
  8. documentazione bancaria;
  9. flussi finanziari infragruppo;
  10. documentazione relativa ai servizi centralizzati;
  11. accordi di cash pooling;
  12. perizie contabili ed economiche.

La prova deve consentire di collegare la direttiva della capogruppo al concreto pregiudizio subito dalla società, dai soci o dai creditori.

14. Un equilibrio tra unità economica e autonomia giuridica

La disciplina degli artt. 2497 ss. c.c. realizza un equilibrio particolarmente significativo.

L’ordinamento riconosce la legittimità del gruppo come modello organizzativo dell’impresa e consente alla holding di esercitare un’attività di indirizzo unitario.

Parallelamente, impedisce che l’unità economica del gruppo determini la cancellazione dell’autonomia giuridica delle singole società.

La regola fondamentale può quindi essere sintetizzata nel principio secondo cui l’interesse di gruppo non costituisce una clausola di esonero dalla responsabilità.

La holding può orientare la politica delle controllate, ma deve farlo secondo criteri di corretta gestione, trasparenza, adeguatezza organizzativa e ragionevole bilanciamento degli interessi.

Il sacrificio dell’interesse della controllata può essere ammesso soltanto quando sia inserito in una strategia complessiva capace di produrre un vantaggio compensativo effettivo e adeguatamente dimostrabile.

15. Conclusioni: la responsabilità della holding come limite all’abuso del potere di gruppo

La disciplina della direzione e coordinamento costituisce uno degli strumenti più importanti attraverso i quali il diritto societario contemporaneo cerca di governare la complessità dei gruppi di imprese.

L’art. 2497 c.c. non reprime il fenomeno della direzione unitaria, ma ne delimita l’esercizio.

La holding può legittimamente orientare le società appartenenti al gruppo, purché il potere di indirizzo sia esercitato nel rispetto dei principi di corretta gestione societaria e imprenditoriale e senza determinare un sacrificio ingiustificato degli interessi della società eterodiretta.

La responsabilità prevista dalla norma si configura quando l’attività di direzione e coordinamento, esercitata nell’interesse imprenditoriale proprio o altrui, determini un danno non adeguatamente compensato.

La tutela è attribuita direttamente ai soci e ai creditori della società eterodiretta e si caratterizza, secondo il più recente orientamento interpretativo, per la natura extracontrattuale, oltre che per la direttezza dell’azione e per il carattere sussidiario sotto il profilo della non duplicazione del risarcimento.

Particolare importanza assumono la presunzione relativa di cui all’art. 2497-sexies c.c., gli obblighi di pubblicità e motivazione, la documentazione societaria, la corretta organizzazione della holding e la dimostrazione dei vantaggi compensativi.

Ne deriva che, nei gruppi societari, la responsabilità non può essere valutata esclusivamente sulla base della singola operazione, ma deve essere ricostruita attraverso l’analisi complessiva della strategia di gruppo, dei rapporti infragruppo, dei flussi finanziari, delle direttive impartite e degli effetti prodotti sulla società eterodiretta.

Le competenze dello Studio Legale Bonanni Saraceno

La complessità della materia rende particolarmente importante un’assistenza legale specializzata in diritto societario, gruppi d’impresa e responsabilità degli organi sociali.

Lo Studio Legale Bonanni Saraceno offre attività di consulenza e assistenza in materia di direzione e coordinamento, responsabilità della holding, rapporti infragruppo, governance societaria, responsabilità degli amministratori e tutela dei soci e dei creditori.

L’attività professionale può riguardare, in particolare, la verifica della sussistenza dei presupposti dell’eterodirezione, l’analisi delle operazioni infragruppo, la ricostruzione dei flussi finanziari e decisionali, la valutazione dei vantaggi compensativi, l’individuazione delle responsabilità della capogruppo e degli amministratori e la predisposizione delle strategie giudiziali e stragiudiziali per il recupero del danno.

Particolare rilievo assume, inoltre, l’analisi della documentazione societaria e contabile necessaria a ricostruire il concreto esercizio del potere di direzione e coordinamento e il nesso causale tra le direttive della holding e il pregiudizio patrimoniale subito dalla società, dai soci o dai creditori.

In questa prospettiva, l’esperienza dello Studio Legale Bonanni Saraceno nel diritto societario e nel diritto della crisi d’impresa consente di affrontare la materia con una visione integrata, particolarmente utile nei casi in cui l’abuso della direzione e coordinamento si intrecci con operazioni infragruppo, responsabilità degli amministratori, finanziamenti soci, crisi patrimoniale della controllata e tutela dei creditori.

Studio Legale Bonanni Saraceno
Diritto societario – Diritto della crisi d’impresa – Responsabilità degli amministratori – Tutela dei soci e dei creditori

Condividi:

MALTRATTAMENTI IN FAMIGLIA: DISCRIMINANTE TRA IL REATO EX ART. 372 C.P. E LA MERA CONFLITTUALITÀ

Condividi:

Abstract

Il delitto di maltrattamenti contro familiari o conviventi, previsto dall’art. 572 c.p., non può essere confuso con la mera conflittualità che può caratterizzare una relazione familiare. La giurisprudenza di legittimità ha chiarito che la presenza di offese, aggressioni o condotte reattive reciproche non determina automaticamente l’esclusione del reato. Il parametro decisivo è rappresentato dalla concreta struttura della relazione e, in particolare, dall’eventuale esistenza di un assetto non paritario caratterizzato da abituale sopraffazione e prevaricazione. La Cassazione, con sentenza n. 14479 del 21 aprile 2026, ha ribadito che la condotta reattiva della persona offesa non esclude la configurabilità dei maltrattamenti quando sia accertata una situazione di sostanziale asimmetria relazionale.

Parole chiave: maltrattamenti in famiglia; art. 572 c.p.; liti familiari; conflittualità domestica; condotte reciproche; violenza domestica; sopraffazione; prevaricazione; relazione familiare; Cassazione penale.

1. Il delitto di maltrattamenti in famiglia: la struttura della fattispecie

L’art. 572 c.p. tutela la persona inserita in una relazione familiare o parafamiliare da una condotta abitualmente vessatoria, violenta o umiliante, capace di compromettere le fondamentali esigenze di dignità, rispetto e integrità psico-fisica.

La peculiarità della fattispecie risiede nella sua natura abituale: il reato non deriva necessariamente da un singolo episodio, ma dalla reiterazione di comportamenti che, valutati unitariamente, assumono una precisa valenza vessatoria.

La Corte di cassazione ha infatti qualificato i maltrattamenti come reato abituale, nel quale la successione delle condotte deve essere valutata anche alla luce della disciplina vigente nei diversi momenti della condotta criminosa.

Ne consegue che l’analisi giudiziaria non può arrestarsi alla considerazione atomistica del singolo episodio, ma deve ricostruire il contesto relazionale complessivo nel quale le condotte si sono sviluppate.

2. Maltrattamenti e semplici liti familiari: il criterio distintivo

La distinzione tra maltrattamenti in famiglia e mera litigiosità domestica rappresenta uno dei passaggi più delicati dell’accertamento penale.

Non ogni conflitto tra coniugi, conviventi o familiari assume rilevanza penale ai sensi dell’art. 572 c.p.

Discussioni frequenti, reciproche incomprensioni, momenti di forte tensione e persino episodi di reciproca aggressività devono essere valutati in relazione alla loro concreta intensità, abitualità e collocazione all’interno del rapporto.

Il discrimine non è, pertanto, costituito dalla semplice presenza di un conflitto, bensì dalla eventuale trasformazione della relazione in una dinamica di sistematica sopraffazione.

La giurisprudenza più recente pone particolare attenzione all’assetto complessivo della relazione: la Cassazione ha individuato nell’assetto non paritario del rapporto, caratterizzato da abituale sopraffazione, violenza e aggressività unilaterale, un elemento idoneo a distinguere il fenomeno maltrattante dalla normale conflittualità.

3. La reciprocità delle offese non determina una “compensazione” penale

Un punto di particolare rilievo riguarda l’ipotesi nella quale anche la persona offesa abbia posto in essere condotte offensive o aggressive.

La reciproca conflittualità non determina automaticamente una compensazione delle responsabilità.

La Corte di cassazione ha già affermato che il delitto di maltrattamenti può configurarsi anche quando le condotte violente e vessatorie siano poste in essere reciprocamente dai componenti della famiglia, poiché l’art. 572 c.p. non contempla forme di impunità derivanti da una impropria autotutela né consente di neutralizzare una condotta penalmente rilevante attraverso la condotta dell’altra parte. Cass. pen., Sez. VI, n. 19769 del 10 aprile 2024.

Il principio deve tuttavia essere correttamente interpretato: la reciprocità non significa, di per sé, che il reato sussista, così come non significa, di per sé, che il reato sia escluso.

È necessario verificare la concreta struttura del rapporto.

4. Cassazione n. 14479/2026: la conflittualità reciproca non esclude i maltrattamenti

Particolarmente significativa è la Cass. pen., Sez. VI, sentenza 21 aprile 2026, n. 14479.

La pronuncia ha affermato che la conflittualità reciproca e la presenza di condotte reattive della persona offesa non escludono la configurabilità del delitto di maltrattamenti quando sia stato accertato un assetto non paritario del rapporto, caratterizzato da abituale sopraffazione, violenza e aggressività unilaterale dell’imputato, tali da provocare sofferenze e umiliazioni incompatibili con normali condizioni di vita.

La Corte ha inoltre precisato che non è indispensabile che la vittima si trovi in una condizione permanente di assoluta soccombenza o di totale soggezione.

Il principio assume particolare rilevanza perché impedisce di trasformare la reazione della persona offesa in una sorta di prova automatica dell’inesistenza della condotta maltrattante.

La reazione deve essere invece contestualizzata e valutata alla luce dell’intero rapporto.

5. Il concetto di “squilibrio relazionale”

Lo squilibrio relazionale costituisce dunque uno degli elementi interpretativi più importanti.

La relazione può presentare una conflittualità anche intensa senza necessariamente assumere la struttura del rapporto maltrattante.

Diversamente, quando una delle parti esercita abitualmente una posizione di dominio attraverso violenza, minacce, umiliazioni, svalutazioni, controllo o altre forme di prevaricazione, la condotta può assumere i caratteri dell’art. 572 c.p.

Il tema è stato valorizzato anche dalla giurisprudenza in materia di violenza economica. La Cassazione ha riconosciuto la configurabilità dei maltrattamenti quando l’impedimento dell’indipendenza economica della persona offesa costituisca il risultato di comportamenti vessatori e di prevaricazione psicologica, tali da determinare una situazione di prostrazione psico-fisica.

Ciò dimostra come il concetto di maltrattamento non possa essere ridotto alla sola violenza fisica.

6. Non basta la somma degli episodi: occorre ricostruire la dinamica familiare

L’accertamento giudiziale deve quindi considerare:

  • la frequenza e abitualità delle condotte;
  • la loro intensità;
  • la natura delle offese e delle aggressioni;
  • la loro collocazione temporale;
  • l’eventuale presenza di minacce o condotte intimidatorie;
  • il rapporto di forza tra i soggetti;
  • l’eventuale condizione di dipendenza o vulnerabilità;
  • la capacità delle condotte di determinare sofferenza e umiliazione;
  • il comportamento complessivo delle parti;
  • l’eventuale presenza di condotte realmente reciproche e paritarie.

La valutazione deve essere necessariamente complessiva e contestuale.

La stessa Corte di cassazione, nella propria attività di sistematizzazione della giurisprudenza sui maltrattamenti, ha evidenziato il rilievo del contesto relazionale e della concreta struttura del rapporto ai fini della distinzione tra condotte maltrattanti e altre forme di conflittualità.

7. Condotte reattive della persona offesa: nessuna automatica esclusione del reato

Particolare attenzione deve essere riservata alle cosiddette condotte reattive.

La vittima di una relazione caratterizzata da prevaricazione può reagire verbalmente o anche con comportamenti aggressivi. Tale circostanza non consente, da sola, di qualificare il rapporto come conflittuale e paritario.

La domanda giuridicamente rilevante diviene allora un’altra: le condotte delle parti si collocano su un piano sostanzialmente paritario oppure una di esse rappresenta la manifestazione di una sistematica posizione di dominio?

È proprio questa verifica che consente di distinguere la lite familiare dal maltrattamento.

La Cassazione n. 14479/2026 ha espressamente escluso che sia necessario dimostrare una condizione di permanente e assoluta soggezione della vittima, purché risulti accertato l’assetto non paritario del rapporto e la sistematica sopraffazione posta in essere dall’imputato.

8. La prova del contesto relazionale

Nel processo penale assume quindi fondamentale importanza la ricostruzione cronologica e documentale della relazione.

Non è sufficiente isolare singole frasi o singoli episodi: occorre verificare se essi costituiscano manifestazioni di una più ampia sequenza comportamentale.

Particolare rilievo possono assumere, secondo le caratteristiche del caso concreto, testimonianze, messaggi, comunicazioni, documentazione sanitaria, registrazioni legittimamente acquisite, denunce pregresse, interventi delle Forze dell’ordine e ogni altro elemento utilizzabile secondo le regole del processo penale.

La valutazione probatoria deve, naturalmente, rispettare il principio di presunzione di innocenza e la necessità di accertare la responsabilità oltre ogni ragionevole dubbio.

9. Maltrattamenti, separazione e cessazione della convivenza

Il tema della conflittualità familiare si intreccia anche con quello della separazione dei coniugi e della cessazione della convivenza.

La giurisprudenza ha progressivamente precisato il rapporto tra art. 572 c.p. e art. 612-bis c.p., soprattutto con riguardo alle condotte poste in essere dopo la cessazione della convivenza.

La Cassazione ha recentemente ribadito che, in determinate condizioni, le condotte violente e moleste iniziate nel contesto familiare possono concorrere con il delitto di atti persecutori quando proseguano dopo la cessazione della convivenza, secondo la disciplina applicabile al caso concreto.

La qualificazione giuridica richiede quindi una precisa ricostruzione dei rapporti esistenti tra le parti e della successione temporale delle condotte.

10. Sezione operativa: come valutare un caso di presunti maltrattamenti in famiglia

Dal punto di vista operativo, la distinzione tra maltrattamenti in famiglia e conflittualità familiare richiede una ricostruzione ordinata e cronologica dei fatti. La presenza di litigi o di reciproche offese non consente, infatti, di formulare una valutazione giuridica corretta senza esaminare la complessiva dinamica della relazione.

10.1 Ricostruire la storia della relazione

Il primo passaggio consiste nel ricostruire la relazione nel suo sviluppo temporale, individuando:

  • quando sono iniziate le condotte contestate;
  • con quale frequenza si sono verificate;
  • se gli episodi siano divenuti progressivamente più intensi;
  • quali siano state le condotte concretamente poste in essere;
  • se vi siano stati periodi di interruzione;
  • se la situazione sia proseguita dopo la separazione o la cessazione della convivenza.

La ricostruzione cronologica consente di verificare se ci si trovi di fronte a episodi isolati di conflitto oppure a una sequenza comportamentale riconducibile alla fattispecie abituale prevista dall’art. 572 c.p.

10.2 Distinguere la reciprocità dalla simmetria

Un secondo profilo essenziale consiste nel non confondere la reciprocità delle condotte con la loro effettiva simmetria.

Occorre chiedersi, in concreto:

  1. le parti si insultavano e aggredivano in modo sostanzialmente equivalente?
  2. una delle parti esercitava invece una posizione di dominio sull’altra?
  3. le condotte della persona offesa erano autonome oppure prevalentemente reattive?
  4. esisteva una situazione di controllo, intimidazione o prevaricazione?
  5. quale era l’effettivo rapporto di forza all’interno della coppia?

La circostanza che anche la persona offesa abbia reagito verbalmente o fisicamente deve quindi essere contestualizzata, senza attribuirle automaticamente un significato decisivo.

10.3 Individuare gli elementi di prova

Dal punto di vista difensivo e processuale, è opportuno procedere a una ricognizione sistematica degli elementi disponibili.

A seconda del caso concreto possono assumere rilievo:

  • messaggi e conversazioni;
  • e-mail e comunicazioni digitali;
  • fotografie e documentazione relativa alle lesioni;
  • certificazioni e documentazione sanitaria;
  • testimonianze di familiari, amici, vicini o altre persone informate sui fatti;
  • precedenti interventi delle Forze dell’ordine;
  • denunce, querele ed esposti;
  • provvedimenti giudiziari eventualmente già emessi;
  • documentazione relativa alla separazione;
  • registrazioni o altri materiali acquisiti nel rispetto della normativa applicabile.

L’obiettivo non deve essere quello di raccogliere semplicemente il maggior numero possibile di episodi, ma di ricostruire il contesto e la sequenza dei comportamenti, verificando la loro reciproca connessione.

10.4 Predisporre una cronologia degli episodi

Nei procedimenti caratterizzati da una pluralità di fatti, può essere particolarmente utile predisporre una cronologia analitica.

Data/periodo

Condotta contestata

Soggetto agente

Eventuale reazione

Elementi di prova

Conseguenze

[data]

[descrizione]

[soggetto]

[descrizione]

[documenti/testimoni]

[eventuali conseguenze]

[data]

[descrizione]

[soggetto]

[descrizione]

[documenti/testimoni]

[eventuali conseguenze]

Una simile ricostruzione può consentire di verificare con maggiore precisione abitualità, progressione delle condotte, eventuale reciprocità e struttura del rapporto.

10.5 Verificare la qualificazione giuridica

Una volta ricostruiti i fatti, occorre verificare se gli stessi siano riconducibili all’art. 572 c.p. oppure possano assumere una diversa qualificazione giuridica.

In questa fase possono diventare rilevanti, a seconda delle circostanze concrete, anche altre fattispecie penali, tra cui lesioni personali, minacce, percosse, violenza privata e atti persecutori, oltre alle eventuali conseguenze derivanti dalla cessazione della convivenza.

La qualificazione giuridica non può tuttavia essere effettuata sulla base della sola descrizione sintetica di un litigio: deve derivare dalla ricostruzione complessiva dei fatti e dall’analisi degli elementi probatori.

10.6 Cosa verificare prima di una consulenza legale

Chi si trovi coinvolto in una vicenda di questo tipo dovrebbe quindi predisporre, ove possibile, una documentazione ordinata contenente:

1. Cronologia dei fatti
Una descrizione sintetica e datata degli episodi ritenuti rilevanti.

2. Documentazione disponibile
Messaggi, fotografie, certificati, provvedimenti e altri documenti pertinenti.

3. Indicazione dei testimoni
Nominativi e circostanze sulle quali ciascun soggetto potrebbe riferire.

4. Precedenti interventi
Eventuali denunce, chiamate alle Forze dell’ordine o interventi sanitari.

5. Situazione familiare attuale
Convivenza, separazione, presenza di figli e attuali rapporti tra le parti.

6. Condotte reciproche
È importante rappresentare anche gli episodi nei quali la persona assistita abbia reagito o abbia assunto comportamenti potenzialmente rilevanti, poiché una valutazione professionale deve considerare l’intero quadro e non soltanto gli elementi favorevoli alla propria tesi.

10.7 La valutazione professionale deve essere complessiva

La sezione operativa conduce a una considerazione fondamentale: nei procedimenti per maltrattamenti in famiglia non è sufficiente individuare il singolo episodio più grave né limitarsi a stabilire se vi siano state offese reciproche.

È necessario verificare se, nel tempo, si sia instaurata una relazione caratterizzata da una sistematica dinamica di sopraffazione oppure se gli episodi siano riconducibili a una situazione di conflittualità reciproca, pur eventualmente intensa.

La valutazione professionale deve pertanto integrare diritto sostanziale, ricostruzione fattuale e analisi della prova, evitando sia una automatica criminalizzazione della conflittualità familiare sia una sottovalutazione di condotte vessatorie soltanto perché la persona offesa abbia talvolta reagito.


11. Conclusioni: il criterio decisivo è la struttura della relazione

La giurisprudenza più recente consente di individuare un principio centrale: la reciprocità delle offese non esclude, di per sé, il delitto di maltrattamenti in famiglia.

Al tempo stesso, la mera presenza di litigi, discussioni o condotte offensive reciproche non è sufficiente, da sola, a integrare l’art. 572 c.p.

Il vero discrimine risiede nella struttura complessiva della relazione.

Quando il rapporto rimane sostanzialmente paritario e caratterizzato da una conflittualità reciproca, occorre evitare di sovrapporre automaticamente la fattispecie penale alla mera crisi della relazione.

Quando, invece, la conflittualità costituisce la superficie di una relazione caratterizzata da sistematiche condotte di sopraffazione, violenza, umiliazione e prevaricazione, la presenza di reazioni della persona offesa non neutralizza necessariamente la rilevanza penale delle condotte dell’autore.

La Cassazione n. 14479/2026 rappresenta, in questa prospettiva, un significativo punto di riferimento: ciò che deve essere accertato non è semplicemente chi abbia offeso chi, ma quale sia stata, nel suo complesso, la concreta dinamica del rapporto e se essa abbia assunto i caratteri dell’abituale sopraffazione.

12. Le competenze dello Studio Legale Bonanni Saraceno

L’analisi delle condotte riconducibili ai maltrattamenti in famiglia richiede una particolare competenza nel diritto penale sostanziale e processuale, soprattutto nei casi nei quali la vicenda familiare presenti una complessa sovrapposizione tra conflittualità coniugale, condotte offensive reciproche, violenza domestica, separazione, stalking e responsabilità penale.

Lo Studio Legale Bonanni Saraceno – LEX BSL, con sede in Roma, presta attività di assistenza e consulenza nell’ambito del diritto penale, con particolare attenzione alla tutela della persona offesa, alla difesa dell’indagato e dell’imputato e alla ricostruzione giuridica e probatoria delle condotte contestate.

In materia di reati contro la famiglia, l’attività professionale richiede un esame rigoroso dell’intero quadro fattuale: abitualità delle condotte, natura delle offese, reciprocità delle reazioni, eventuale squilibrio relazionale, elementi di prova, qualificazione giuridica dei fatti e rapporti tra art. 572 c.p. e altre fattispecie incriminatrici.

La corretta distinzione tra una situazione di mera conflittualità familiare e una condotta penalmente rilevante costituisce, pertanto, uno dei profili centrali dell’attività di difesa e di tutela della persona coinvolta nel procedimento penale.

Condividi:

BANCAROTTA FRAUDOLENTA E OMESSO VERSAMENTO DI IMPOSTE

Condividi:

Cassazione penale, Sez. V, sentenza n. 34569/2026 – Bancarotta fraudolenta da operazioni dolose, nesso causale, dolo e responsabilità concorsuale

Sommario

La sentenza della Corte di cassazione, Sezione Quinta Penale, n. 34569/2026, depositata il 25 settembre 2026, riafferma un principio di particolare rilievo in materia di bancarotta fraudolenta da operazioni dolose: la mera omissione dei versamenti tributari e previdenziali non è, di per sé, sufficiente a fondare la responsabilità penale per il delitto di cui all’art. 223, comma 2, n. 2, seconda parte, della legge fallimentare. Occorre dimostrare che le omissioni costituiscano il risultato di specifiche e selettive scelte gestionali dolose, che abbiano prodotto un depauperamento non giustificabile nell’interesse dell’impresa, causalmente collegato al dissesto e accompagnato dalla concreta prevedibilità dello stesso. La Suprema Corte esclude, inoltre, che la mera posizione ricoperta nell’organo amministrativo consenta di attribuire automaticamente al componente del consiglio di amministrazione le condotte poste in essere da altri amministratori.

Parole chiave: bancarotta fraudolenta; operazioni dolose; omesso versamento imposte; contributi previdenziali; amministratore; concorso nel reato; nesso causale; dissesto; dolo; art. 223 legge fallimentare; responsabilità penale degli amministratori.

1. La pronuncia della Cassazione n. 34569/2026

Con la sentenza n. 34569/2026, la Quinta Sezione Penale della Corte di cassazione ha annullato con rinvio la decisione della Corte di appello di Perugia che aveva confermato la condanna di un vicepresidente del consiglio di amministrazione di una società per bancarotta fraudolenta da operazioni dolose.

All’imputato erano state contestate, in concorso con il presidente del consiglio di amministrazione, due differenti condotte: la cessione di un ramo d’azienda e la sistematica omissione, quantomeno nel periodo 2011-2013, del versamento di imposte e contributi previdenziali.

La Cassazione ha ritenuto fondati entrambi i motivi di ricorso: da un lato, per l’insufficiente motivazione circa la sussistenza degli elementi costitutivi della bancarotta da operazioni dolose; dall’altro, per l’assoluta incertezza circa il titolo della responsabilità dell’imputato rispetto alle condotte materialmente poste in essere dal presidente del consiglio di amministrazione.

La decisione assume così particolare importanza perché riafferma la necessità di una verifica individualizzata della condotta, dell’elemento soggettivo e del rapporto causale con il dissesto, impedendo che la responsabilità penale dell’amministratore venga costruita attraverso automatismi derivanti dalla sola posizione societaria.

2. La bancarotta fraudolenta da operazioni dolose

La fattispecie esaminata dalla Suprema Corte è quella prevista dall’art. 223, comma 2, n. 2, seconda parte, della legge fallimentare, relativa agli amministratori, direttori generali, sindaci e liquidatori che abbiano cagionato con dolo o per effetto di operazioni dolose il fallimento della società.

La Corte ricorda che, in tale ipotesi, il fallimento costituisce evento del reato: “cagionare il fallimento” significa provocare il dissesto destinato a sfociare, anche non immediatamente, nella dichiarazione di fallimento.

La nozione di “operazione dolosa” non coincide, pertanto, con qualsiasi violazione dei doveri dell’amministratore. Essa presuppone una condotta di maggiore complessità strutturale, riconducibile a un procedimento o a una pluralità di atti coordinati verso un determinato risultato, dalla quale derivi un depauperamento non giustificabile in termini di interesse per la società.

Il dato centrale è dunque rappresentato dal rapporto tra condotta antidoverosa, pregiudizio patrimoniale e dissesto.

3. Il dolo non coincide con la volontà del fallimento

Uno degli aspetti più significativi della pronuncia riguarda la struttura dell’elemento soggettivo.

La Cassazione distingue la bancarotta derivante dalla causazione dolosa del fallimento dalla bancarotta da operazioni dolose. Nella prima ipotesi il dolo investe direttamente l’evento; nella seconda, invece, il dolo deve riguardare le condotte che hanno condotto la società al fallimento, mentre il dissesto non deve essere necessariamente voluto dall’agente.

È quindi necessario dimostrare la consapevolezza e volontà di porre in essere un’operazione pregiudizievole per la società, in violazione dei doveri connessi alla carica, mentre il dissesto deve essere concretamente prevedibile quale conseguenza della condotta.

La prevedibilità, tuttavia, non può essere valutata in astratto.

La Suprema Corte precisa infatti che essa deve essere apprezzata in concreto, attraverso l’esame di tutti gli elementi del caso specifico, dovendosi evitare meccanismi automatici e generalizzanti suscettibili di trasformare la responsabilità dell’amministratore in una forma surrettizia di responsabilità oggettiva.

4. L’omesso versamento delle imposte può integrare bancarotta fraudolenta?

La risposta della Cassazione è articolata.

La Corte non esclude in assoluto che l’omesso versamento di imposte e contributi possa assumere rilievo ai fini della bancarotta fraudolenta da operazioni dolose.

La giurisprudenza di legittimità ha infatti già riconosciuto che il protratto e sistematico omesso pagamento di imposte e contributi previdenziali può rappresentare una scelta imprenditoriale dolosa, idonea a determinare una gravissima esposizione debitoria e, conseguentemente, il fallimento della società.

Il punto decisivo è, però, un altro: la bancarotta non punisce l’evasione fiscale in quanto tale.

L’oggetto della tutela penale, nella fattispecie esaminata, è la conseguenza che le condotte fiscali e previdenziali producono sul patrimonio e sull’equilibrio economico-finanziario della società, quando esse assumano i caratteri di vere e proprie operazioni dolose causalmente collegate al dissesto.

La sentenza sottolinea, pertanto, che devono essere individuate specifiche e selettive scelte gestionali preordinate alla sistematica omissione degli adempimenti fiscali e previdenziali.

Ne deriva una fondamentale distinzione:

omesso pagamento ≠ automaticamente bancarotta fraudolenta.

Occorre dimostrare una più complessa sequenza causale e soggettiva.

5. Il nesso causale con il dissesto

Perché possa configurarsi la bancarotta fraudolenta da operazioni dolose non è sufficiente dimostrare l’esistenza di una violazione fiscale o previdenziale.

È necessario provare che dal comportamento abusivo, infedele o illegittimo del titolare del potere sociale sia derivato un depauperamento non giustificabile nell’interesse dell’impresa, causalmente collegato al fallimento, e che l’agente potesse concretamente prevedere il dissesto come conseguenza della condotta antidoverosa.

Nel caso esaminato, secondo la Cassazione, tale dimostrazione mancava.

La sentenza impugnata si fondava, infatti, su affermazioni generiche, senza una verifica concreta degli elementi qualificanti la fattispecie penale.

La censura della Suprema Corte assume particolare rilievo sul piano del diritto penale dell’economia: non è sufficiente ricostruire ex post la responsabilità attraverso la mera coincidenza temporale tra condotte gestionali, esposizione debitoria e successivo fallimento.

È indispensabile individuare la condotta, ricostruirne l’effettiva incidenza sul patrimonio sociale e verificare il rapporto causale con il dissesto.

6. Cessione del ramo d’azienda e distinzione dalla bancarotta patrimoniale

Analogo rigore viene richiesto dalla Cassazione con riferimento alla cessione del ramo d’azienda.

La Suprema Corte evidenzia che la qualificazione della condotta come “operazione dolosa” non può essere utilizzata per ricondurre automaticamente alla fattispecie di cui all’art. 223, comma 2, n. 2, legge fallimentare una condotta che, nella sostanza, sia riconducibile a una distrazione o dissipazione del patrimonio sociale.

Le due fattispecie presentano infatti caratteristiche strutturali differenti.

La bancarotta fraudolenta patrimoniale riguarda atti di distrazione o dissipazione dei beni societari, idonei a creare un pericolo per le ragioni dei creditori, senza che sia necessario dimostrare che tali atti abbiano cagionato il dissesto.

La bancarotta impropria da operazioni dolose, invece, riguarda condotte dolose diverse dalla distrazione o dissipazione, che devono essere causalmente collegate al dissesto.

La corretta qualificazione giuridica del fatto diviene dunque essenziale, anche perché incide direttamente sull’oggetto della prova richiesta all’accusa.

7. La posizione dell’amministratore: nessuna responsabilità per la sola carica

Particolarmente importante è il secondo principio affermato dalla sentenza.

L’imputato rivestiva la carica di vicepresidente del consiglio di amministrazione. Tuttavia, la Corte di appello non aveva chiarito a quale titolo egli dovesse rispondere delle condotte contestate.

La Cassazione individua tre possibili scenari:

  1. l’imputato potrebbe essere stato autore materiale delle condotte;
  2. potrebbe aver concorso nel reato quale concorrente morale, come ispiratore o determinatore;
  3. potrebbe essere stato ritenuto responsabile a titolo omissivo, ai sensi dell’art. 40, comma 2, c.p.

Si tratta di ipotesi giuridicamente differenti, ciascuna delle quali presenta propri presupposti e richiede una specifica motivazione sul piano probatorio.

La mera appartenenza al consiglio di amministrazione, pertanto, non può trasformarsi in una presunzione di responsabilità penale.

La responsabilità deve essere individualizzata, attraverso l’indicazione della condotta concretamente attribuita al singolo amministratore e del titolo di partecipazione al reato.

8. Il principio di personalità della responsabilità penale

La sentenza n. 34569/2026 si colloca in una prospettiva rigorosamente coerente con il principio di personalità della responsabilità penale.

Nel diritto penale societario, la posizione ricoperta nell’organizzazione aziendale rappresenta un elemento rilevante per individuare poteri, doveri e responsabilità, ma non può sostituire la prova della condotta penalmente rilevante.

La Corte richiede, dunque, una ricostruzione che colleghi:

carica societaria → poteri concretamente esercitati → condotta → elemento soggettivo → pregiudizio patrimoniale → nesso causale → dissesto.

L’assenza di uno degli snodi essenziali della sequenza non può essere colmata mediante presunzioni automatiche.

9. La decisione della Cassazione: annullamento con rinvio

Alla luce delle lacune motivazionali individuate, la Suprema Corte ha annullato la sentenza impugnata con rinvio alla Corte di appello di Firenze per un nuovo giudizio.

Il giudice del rinvio dovrà quindi procedere a una nuova verifica sia delle condotte contestate sia della loro qualificazione giuridica, del rapporto causale con il dissesto e del titolo di responsabilità concretamente riferibile all’imputato.

La pronuncia non afferma, dunque, che l’omesso pagamento di imposte e contributi sia sempre irrilevante ai fini della bancarotta fraudolenta. Stabilisce piuttosto che la rilevanza penale deve essere dimostrata attraverso la verifica concreta degli elementi costitutivi della fattispecie.

10. Conclusioni: la bancarotta richiede una prova concreta, non automatismi

La sentenza n. 34569/2026 costituisce un importante richiamo al principio di tassatività e alla necessità di una rigorosa individualizzazione della responsabilità penale nel diritto penale dell’impresa.

La semplice omissione dei versamenti fiscali e previdenziali non equivale automaticamente a bancarotta fraudolenta da operazioni dolose. Occorre dimostrare che essa sia espressione di una specifica strategia gestionale dolosa, produttiva di un depauperamento non giustificabile per l’impresa, causalmente collegato al dissesto e accompagnata dalla concreta prevedibilità di quest’ultimo.

Allo stesso modo, la sola appartenenza al consiglio di amministrazione non consente di attribuire automaticamente al singolo componente le condotte illecite realizzate da altri.

Il principio affermato dalla Cassazione è, quindi, netto: la responsabilità per bancarotta fraudolenta deve essere costruita sulla prova della condotta individuale, del dolo e del nesso causale con il dissesto, non sulla mera posizione societaria o sull’esistenza di debiti tributari.

*************************

Cassazione penale, Sez. V, sentenza n. 34569/2026, depositata il 25 settembre 2026

*************************

Le competenze dello Studio Legale Bonanni Saraceno

Lo Studio Legale Bonanni Saraceno presta assistenza e consulenza in materia di diritto penale dell’economia, diritto societario, crisi d’impresa e responsabilità degli amministratori, con particolare attenzione ai procedimenti riguardanti i reati fallimentari e le fattispecie di bancarotta fraudolenta.

L’attività professionale comprende l’analisi della posizione individuale degli amministratori e degli organi societari, la ricostruzione delle condotte gestionali, la verifica del nesso causale tra condotta e dissesto, l’accertamento dell’elemento soggettivo e la distinzione tra bancarotta patrimoniale, bancarotta da operazioni dolose e altre fattispecie penalmente rilevanti.

La sentenza Cass. pen. n. 34569/2026 conferma l’importanza di una difesa tecnicamente strutturata capace di verificare, caso per caso, quale condotta sia concretamente attribuibile al singolo amministratore, a quale titolo concorsuale e sulla base di quali elementi probatori, evitando che la responsabilità penale venga desunta automaticamente dalla carica ricoperta o dalla mera esposizione debitoria della società.

Fonte primaria: Cassazione penale, Sez. V, sentenza n. 34569/2026, depositata il 25 settembre 2026. La sentenza precisa che il ricorso è stato accolto e la decisione impugnata annullata con rinvio. 

Condividi:

COLPA MEDICA: OMICIDIO COLPOSO PER RITARDO DIAGNOSTICO

Condividi:

Cassazione penale, Sez. IV, sentenza n. 34304/2026 – R.G.N. 41125/2025, depositata il 23 settembre 2026

La Corte Suprema di Cassazione, Quarta Sezione penale, con la sentenza n. 34304/2026, affronta un tema di particolare rilievo nell’ambito della responsabilità sanitaria: il rapporto causale tra ritardo diagnostico, progressione della patologia ed evento-morte. La Corte ribadisce che, nel reato di omicidio colposo conseguente a una condotta omissiva sanitaria, l’evento penalmente rilevante non deve essere ricondotto alla mera “perdita di chances di sopravvivenza”, categoria propria del risarcimento civilistico, bensì alla morte concretamente verificatasi in un momento significativamente anteriore rispetto a quello in cui, secondo un giudizio controfattuale fondato sull’alta probabilità logica, essa si sarebbe verificata in presenza della condotta doverosa. Ne deriva che anche un decesso comunque destinato a verificarsi può essere causalmente imputato alla condotta omissiva quando quest’ultima ne abbia determinato una significativa anticipazione temporale.

Temi trattati: responsabilità medica; malasanità; ritardo diagnostico; omicidio colposo; nesso causale; causalità omissiva; evento-morte; perdita di chance; Cassazione penale; art. 589 c.p.; art. 40 c.p.; art. 590-sexies c.p.; legge Balduzzi; legge Gelli-Bianco.

1. La questione giuridica: quando il ritardo diagnostico può causare la morte?

La sentenza n. 34304/2026 della Corte Suprema di Cassazione si inserisce nel complesso e delicato ambito della responsabilità penale del sanitario per omessa o tardiva diagnosi.

La vicenda trae origine dalla condanna di una dermatologa per omicidio colposo, conseguente al ritardo nella diagnosi di un melanoma maligno. La paziente era stata sottoposta a più visite dermatologiche nel 2013 e nel 2014, durante le quali la neoformazione pigmentata presente sul polpaccio era stata qualificata come “verruca seborroica”.

Secondo quanto accertato dai giudici di merito, nelle prime visite sarebbe stato necessario procedere a una più approfondita diagnosi differenziale, anche mediante dermatoscopia e successivo percorso diagnostico-terapeutico.

Il ritardo diagnostico, quantificato in circa sette mesi, avrebbe consentito alla neoplasia di progredire fino a uno stadio significativamente più avanzato, con conseguente peggioramento della prognosi.

La paziente è poi deceduta il 17 aprile 2020.

La questione centrale sottoposta alla Suprema Corte è stata dunque la seguente: può sussistere il nesso causale tra la condotta omissiva del medico e l’omicidio colposo quando la morte del paziente sarebbe comunque sopravvenuta, ma in un momento significativamente successivo?

La risposta della Cassazione è affermativa.

2. L’evento-morte nella sua concreta dimensione temporale

Il passaggio più significativo della pronuncia riguarda la precisa individuazione dell’evento tipico dell’omicidio colposo.

La difesa aveva sostenuto che, essendo la morte comunque destinata a verificarsi per la natura della patologia, la condotta sanitaria non avrebbe potuto essere considerata causa dell’evento. Secondo tale impostazione, l’eventuale riduzione dell’aspettativa di vita avrebbe potuto rilevare sul piano civilistico quale perdita di chance, ma non sarebbe stata sufficiente a integrare il fatto tipico dell’art. 589 c.p.

La Suprema Corte respinge tale impostazione.

L’evento non viene infatti trasformato nella “perdita di chance”, né nella mera riduzione dell’aspettativa di vita considerata astrattamente.

Il punto decisivo è diverso: l’evento-morte deve essere considerato anche nella sua concreta dimensione temporale.

La Corte afferma, in particolare, che:

“l’evento-morte rileva nella sua concreta dimensione temporale: ne integra causalmente la produzione anche la significativa anticipazione, per effetto della condotta omissiva, di un esito comunque destinato a verificarsi”.

Si tratta di un’affermazione di notevole importanza sistematica.

La morte resta l’evento del reato di omicidio colposo. Ciò che assume rilievo causale è il fatto che la condotta omissiva abbia determinato la sua anticipazione significativa rispetto al momento in cui essa si sarebbe verificata in assenza della condotta colposa.

3. Non è “perdita di chance”, ma anticipazione dell’evento

La distinzione operata dalla Cassazione è fondamentale.

La perdita di chance costituisce una categoria prevalentemente elaborata nell’ambito della responsabilità civile e riguarda la perdita di una concreta possibilità favorevole.

Nel giudizio penale, invece, il problema è diverso: occorre stabilire se la condotta omissiva abbia causalmente determinato l’evento previsto dalla fattispecie incriminatrice.

Nel caso dell’omicidio colposo, tale evento è la morte.

Pertanto, non è sufficiente affermare che il paziente avrebbe avuto una “possibilità” di vivere più a lungo. Occorre accertare, secondo il rigoroso criterio proprio della causalità penale, che la condotta doverosa omessa avrebbe consentito, con elevato grado di credibilità razionale, di evitare la morte in quel determinato momento, determinandone una verificazione significativamente posteriore.

La Cassazione evita così di sovrapporre le categorie civilistiche e penalistiche.

Il giudizio non deve essere formulato nei termini:

“il paziente aveva una chance di sopravvivere?”

bensì nei termini:

“se il sanitario avesse posto in essere la condotta doverosa, la morte si sarebbe verificata nello stesso momento oppure significativamente più tardi?”

È questa la prospettiva controfattuale richiesta dall’art. 40 c.p.

4. Il principio delle Sezioni Unite Franzese

Il ragionamento della Quarta Sezione si fonda sui principi elaborati dalle Sezioni Unite Franzese, secondo cui il nesso causale nei reati omissivi impropri non può essere dimostrato attraverso il solo coefficiente di probabilità statistica.

Il giudice deve verificare la causalità attraverso un giudizio di alta probabilità logica, considerando tutte le circostanze concrete del caso ed escludendo, per quanto possibile, l’interferenza di decorsi causali alternativi.

Il modello controfattuale richiede dunque di ipotizzare come realizzata la condotta doverosa omessa e verificare quale sarebbe stato il decorso della malattia.

Nel settore della responsabilità sanitaria, questo significa che il giudice non può limitarsi a richiamare una percentuale statistica di sopravvivenza.

La statistica costituisce uno degli elementi del ragionamento scientifico, ma deve essere calata nella concreta vicenda clinica.

La Cassazione richiama, sul punto, anche la propria precedente giurisprudenza in materia di ritardo diagnostico di patologie tumorali, secondo cui il nesso causale può essere configurato quando la diagnosi tempestiva avrebbe consentito terapie idonee a incidere positivamente sulla sopravvivenza, determinando una morte successiva o una minore intensità lesiva.

5. La causalità deve essere individualizzata

Uno degli aspetti più importanti della decisione riguarda il rapporto tra evidenza statistica e causalità individuale.

La difesa aveva contestato l’utilizzazione di dati relativi alla progressione del melanoma, sostenendo che una patologia tumorale non segue necessariamente un andamento lineare e uniforme.

La Suprema Corte riconosce, in astratto, la necessità di evitare un’applicazione meccanica delle statistiche.

Tuttavia, nel caso concreto, ritiene che i giudici di merito non abbiano fondato la decisione esclusivamente su dati epidemiologici.

Sono stati infatti valorizzati una pluralità di elementi:

  • l’età della paziente;
  • l’assenza di patologie pregresse;
  • il complessivo stato di salute;
  • le caratteristiche morfologiche della lesione;
  • la documentazione fotografica;
  • la comparsa dell’ulcerazione;
  • l’elevato indice mitotico;
  • la progressiva modificazione della lesione;
  • la stadiazione della neoplasia;
  • le concrete possibilità terapeutiche connesse a una diagnosi tempestiva.

Il dato statistico, quindi, è stato inserito in un quadro probatorio individualizzato.

Questo passaggio assume particolare rilievo perché conferma che, nel processo penale per responsabilità sanitaria, la prova scientifica deve essere utilizzata non come automatismo matematico, ma quale strumento per ricostruire il concreto decorso causale della malattia.

6. L’importanza del giudizio controfattuale

Il cuore metodologico della pronuncia è il giudizio controfattuale.

Il giudice deve chiedersi cosa sarebbe accaduto se il sanitario avesse correttamente adempiuto al proprio obbligo.

Nel caso esaminato, l’ipotesi controfattuale era rappresentata dalla tempestiva individuazione della lesione, dalla sua escissione e dall’esame istologico.

La Corte ha ritenuto non manifestamente illogica la conclusione secondo cui, se tali attività fossero state eseguite tempestivamente, la paziente sarebbe stata collocata in una fase della malattia caratterizzata da una prognosi sensibilmente migliore.

La differenza temporale tra la morte effettivamente verificatasi e quella che, secondo la ricostruzione controfattuale, sarebbe intervenuta in assenza della condotta omissiva costituisce dunque il dato decisivo.

In altri termini, la causalità penale può sussistere anche quando la condotta non abbia eliminato definitivamente il rischio di morte, purché abbia determinato una significativa anticipazione dell’evento.

7. Il ritardo diagnostico come condotta causalmente rilevante

La sentenza conferma inoltre un principio consolidato della giurisprudenza penale: l’errore diagnostico non coincide soltanto con la formulazione di una diagnosi errata.

Può assumere rilievo anche l’omissione degli accertamenti necessari per giungere a una diagnosi corretta.

Nel caso concreto, il rimprovero non è stato individuato esclusivamente nella diagnosi di “verruca seborroica”, ma soprattutto nella mancata attivazione di un adeguato percorso di diagnosi differenziale.

La Corte ha valorizzato, tra gli altri elementi, l’omesso ricorso alla dermatoscopia, la mancata adeguata documentazione della lesione e l’insufficiente rappresentazione alla paziente della natura sospetta della formazione.

Particolarmente significativa è la distinzione tra l’errore diagnostico in senso stretto e la mancata attivazione del procedimento diagnostico.

Quando una situazione clinica presenta elementi di sospetto, l’obbligo cautelare può consistere proprio nell’attivazione degli strumenti necessari per superare l’incertezza.

8. Linee guida, buone pratiche e responsabilità del sanitario

La pronuncia affronta anche il tema dell’art. 590-sexies c.p., introdotto dalla legge n. 24/2017, nonché della disciplina più favorevole prevista dall’art. 3, comma 1, del d.l. n. 158/2012, convertito dalla legge n. 189/2012.

Poiché i fatti risalivano al 2013-2014, la Corte ha ritenuto applicabile la disciplina della legge Balduzzi quale lex mitior, secondo l’insegnamento delle Sezioni Unite Mariotti.

La condizione essenziale era, pertanto, verificare la conformità della condotta alle linee guida e alle buone pratiche accreditate.

La Cassazione ha ritenuto tale presupposto insussistente.

Secondo la ricostruzione accolta dai giudici di merito, le linee guida già all’epoca indicavano la necessità di una valutazione dermatoscopica delle lesioni sospette.

La responsabilità è stata quindi collegata non semplicemente all’esito negativo della diagnosi, ma alla mancata attivazione degli accertamenti doverosi.

9. La difficoltà diagnostica non esclude necessariamente la colpa grave

Un ulteriore passaggio di particolare interesse concerne il grado della colpa.

La difesa aveva sostenuto che la difficoltà di distinguere clinicamente una cheratosi seborroica dal melanoma avrebbe dovuto condurre alla qualificazione dell’errore come colpa lieve.

La Cassazione non accoglie tale impostazione.

Secondo il ragionamento recepito dalla sentenza, proprio l’esistenza di una situazione diagnostica equivoca avrebbe dovuto indurre il sanitario a una maggiore prudenza, attraverso l’utilizzazione degli strumenti diagnostici appropriati.

La difficoltà di diagnosi non assume, quindi, necessariamente una funzione esimente o attenuante.

Può, al contrario, rafforzare l’esigenza di procedere agli approfondimenti necessari.

La distinzione è particolarmente importante: diverso è sbagliare dopo avere correttamente attivato il percorso diagnostico, rispetto al non attivare quel percorso proprio quando la situazione clinica imponeva di farlo.

10. La comunicazione medico-paziente come elemento della condotta cautelare

La sentenza attribuisce rilievo anche alla modalità con cui il medico comunica al paziente la necessità di ulteriori accertamenti.

Secondo la ricostruzione accolta dai giudici, non era sufficiente indicare genericamente il nominativo e i recapiti di uno specialista.

Il problema non consisteva nell’esistenza di un obbligo astratto di predisporre una specifica documentazione scritta, ma nella necessità che la comunicazione fosse idonea a rappresentare:

  1. la natura della lesione;
  2. il motivo dell’approfondimento;
  3. il carattere sospetto della formazione;
  4. l’eventuale urgenza dell’accertamento;
  5. la necessità di procedere tempestivamente all’escissione o agli ulteriori accertamenti.

La comunicazione medico-paziente viene dunque considerata nel suo rapporto con la corretta gestione del rischio clinico.

Non è soltanto un elemento relazionale, ma può assumere rilievo nella ricostruzione della condotta doverosa e, conseguentemente, del nesso causale.

11. L’art. 590-sexies c.p. e la questione di legittimità costituzionale

La difesa aveva inoltre prospettato una questione di legittimità costituzionale dell’art. 590-sexies c.p., sostenendo che la qualificazione della norma quale causa di non punibilità avrebbe determinato problemi in relazione alla certezza della fattispecie e al momento consumativo del reato.

La Suprema Corte ha dichiarato la questione manifestamente infondata.

Richiamando le Sezioni Unite Mariotti, la Corte ribadisce che l’art. 590-sexies c.p. non configura un autonomo reato di condotta.

La norma opera sul piano della punibilità e non modifica la struttura dell’omicidio colposo o delle lesioni colpose.

Ne consegue che il momento consumativo dell’omicidio colposo resta collegato alla verificazione dell’evento-morte.

Ai sensi dell’art. 158 c.p., il termine di prescrizione decorre quindi dalla consumazione del reato, che, trattandosi di un reato di evento, coincide con la morte.

12. Il principio di diritto: la morte anticipata è evento causalmente rilevante

Il nucleo della pronuncia può essere sintetizzato nel seguente principio:

nei casi di omicidio colposo derivante da ritardo diagnostico, la circostanza che la morte fosse comunque destinata a verificarsi non esclude il nesso causale, quando risulti, sulla base di un giudizio controfattuale individualizzato e fondato sull’alta probabilità logica, che la condotta doverosa avrebbe determinato una significativa posticipazione dell’evento-morte.

Non viene dunque punita la semplice perdita di una chance.

Viene punita, quando ne ricorrano tutti i presupposti dell’art. 589 c.p., la condotta colposa che abbia causalmente anticipato la morte.

È questa la distinzione concettuale fondamentale.

13. Ricadute sulla responsabilità sanitaria

La sentenza n. 34304/2026 assume particolare rilievo per i procedimenti riguardanti diagnosi tardive di patologie oncologiche.

Il percorso probatorio dovrà necessariamente concentrarsi su tre livelli distinti ma collegati:

a) la condotta doverosa: occorre individuare ciò che il sanitario avrebbe dovuto concretamente fare;

b) la causalità: occorre verificare cosa sarebbe accaduto se quella condotta fosse stata posta in essere;

c) la significatività temporale dell’anticipazione dell’evento: occorre stabilire se la condotta omessa abbia determinato una morte anticipata rispetto a quella che, in assenza dell’omissione, si sarebbe verificata.

Questo comporta che la consulenza medico-legale e specialistica assuma un ruolo determinante.

Non è sufficiente dimostrare che una diagnosi tempestiva avrebbe aumentato astrattamente la probabilità di sopravvivenza.

Occorre ricostruire, per quanto consentito dalle conoscenze scientifiche disponibili, il concreto decorso della patologia del singolo paziente.

14. Conclusioni

La sentenza della Quarta Sezione penale della Cassazione n. 34304/2026 consolida un principio di grande rilievo nella responsabilità sanitaria: l’evento-morte non perde la propria rilevanza causale soltanto perché il decesso era comunque destinato a verificarsi.

La condotta omissiva può essere causalmente decisiva quando abbia determinato una significativa anticipazione temporale della morte.

Il criterio non è, pertanto, quello della semplice perdita di una chance, ma quello dell’accertamento controfattuale dell’epoca in cui l’evento si sarebbe verificato in assenza dell’omissione.

La pronuncia conferma, al contempo, la centralità del criterio dell’alta probabilità logica, la necessità di una valutazione individualizzata del caso concreto e l’impossibilità di fondare il giudizio penale sulla sola probabilità statistica.

Ne deriva un modello di accertamento nel quale medicina, scienza e diritto devono necessariamente interagire: la ricostruzione del decorso patologico, l’analisi della condotta sanitaria, l’individuazione delle linee guida applicabili e il giudizio controfattuale devono convergere nella verifica dell’effettiva causalità dell’evento.

**********************

La sentenza della Quarta Sezione penale della Cassazione n. 34304/2026

**********************

Le competenze dello Studio Legale Bonanni Saraceno

Lo Studio Legale Bonanni Saraceno presta assistenza e consulenza nelle controversie riguardanti la responsabilità sanitaria e professionale, con particolare attenzione alla ricostruzione del nesso causale tra condotta medica, ritardo diagnostico, aggravamento della patologia ed evento morte.

L’attività professionale comprende l’analisi della responsabilità penale e civile del sanitario, la valutazione delle condotte omissive, l’esame delle linee guida e delle leges artis, nonché la ricostruzione medico-legale del danno patrimoniale e non patrimoniale subito dal paziente e dai suoi congiunti.

Particolare attenzione viene riservata ai casi nei quali la condotta sanitaria non abbia necessariamente determinato l’insorgenza della patologia, ma abbia anticipato o aggravato l’evento lesivo, imponendo un rigoroso accertamento controfattuale e scientifico del nesso eziologico.

Lo Studio assiste inoltre le parti civili nei procedimenti penali derivanti da ipotesi di omicidio colposo e lesioni colpose in ambito sanitario, curando il coordinamento tra profili penalistici, civilistici, medico-legali e risarcitori.

La sentenza n. 34304/2026 dimostra, ancora una volta, come nei casi di responsabilità sanitaria la tutela effettiva del danneggiato richieda una rigorosa distinzione tra perdita di chance, danno da aggravamento, riduzione dell’aspettativa di vita e anticipazione causalmente rilevante dell’evento-morte: categorie differenti, che devono essere correttamente inquadrate sul piano giuridico e scientifico.

Condividi:

CODICE ROSSO E STALKING: TERMINI DI APPLICAZIONE DELLA LEGGE N. 69/2019

Condividi:

Cassazione penale, sentenza n. 34300/2026 – Reato abituale, successione di leggi penali e principio del favor rei

Abstract. La Corte di cassazione, con la sentenza penale n. 34300/2026, affronta il delicato problema dell’applicabilità della disciplina introdotta dalla legge 19 luglio 2019, n. 69, c.d. Codice Rosso, agli atti persecutori iniziati prima della sua entrata in vigore e proseguiti successivamente. Il principio affermato si fonda sulla natura abituale del delitto di cui all’art. 612-bis c.p.: la fattispecie si consuma con l’ultima condotta persecutoria, sicché, quando la reiterazione prosegue sotto la vigenza della nuova disciplina, quest’ultima trova applicazione all’intero reato. Non si configura, secondo la Corte, una violazione del principio di irretroattività della legge penale sfavorevole né del favor rei, poiché la consumazione del reato non si era ancora perfezionata al momento dell’entrata in vigore della novella.

Parole chiave: stalking; atti persecutori; art. 612-bis c.p.; Codice Rosso; legge n. 69/2019; Cassazione n. 34300/2026; reato abituale; successione di leggi penali; favor rei; irretroattività; sospensione condizionale della pena.

1. La questione giuridica: quale legge si applica allo stalking protratto nel tempo?

La sentenza n. 34300/2026 della Corte di cassazione penale si inserisce nel complesso quadro dei rapporti tra successione delle leggi penali nel tempo e natura abituale del delitto di atti persecutori previsto dall’art. 612-bis c.p. (NT+ Diritto⁠)

Il problema assume particolare rilevanza quando la condotta di stalking abbia avuto inizio anteriormente al 9 agosto 2019, data di entrata in vigore della legge 19 luglio 2019, n. 69, ma sia proseguita anche successivamente.

La questione non è meramente cronologica. La legge n. 69/2019 ha infatti introdotto un sistema organico di tutela delle vittime di violenza domestica e di genere, intervenendo tanto sul piano processuale quanto su quello sostanziale.

Tra le modifiche più significative figura quella relativa all’art. 165 c.p., con la previsione che, per una serie di delitti – tra i quali gli atti persecutori di cui all’art. 612-bis c.p. – la sospensione condizionale della pena sia subordinata alla partecipazione a specifici percorsi di recupero. (Giustizia⁠)

Il tema affrontato dalla Suprema Corte è dunque quello di stabilire se una condotta persecutoria iniziata sotto il vigore della precedente disciplina possa essere assoggettata alla normativa più rigorosa quando una parte della condotta si sia protratta dopo l’entrata in vigore della legge n. 69/2019.

2. La natura abituale del delitto di atti persecutori

La soluzione della Corte prende le mosse dalla struttura dell’art. 612-bis c.p.

Il delitto di stalking non si esaurisce, infatti, in una singola condotta. La fattispecie richiede condotte reiterate di minaccia o molestia, dalle quali derivi uno degli eventi alternativamente previsti dalla norma: il perdurante e grave stato di ansia o di paura; il fondato timore per l’incolumità propria o di una persona legata alla vittima; ovvero la costrizione ad alterare le proprie abitudini di vita.

La reiterazione costituisce pertanto un elemento strutturale della fattispecie.

È proprio tale caratteristica a qualificare gli atti persecutori come reato abituale. La condotta penalmente rilevante si costruisce attraverso una pluralità di comportamenti che, considerati unitariamente, integrano il fatto tipico. La giurisprudenza di legittimità ha conseguentemente individuato nel momento dell’ultimo atto persecutorio il momento consumativo del delitto. (sistemapenale.it⁠)

Da questa premessa discende una conseguenza decisiva in materia di successione delle leggi penali.

Se la condotta persecutoria inizia prima dell’entrata in vigore della nuova legge ma continua anche successivamente, il reato non può considerarsi già consumato prima della novella.

La consumazione interviene, infatti, con l’ultima condotta che completa la sequenza abituale.

3. La data del 9 agosto 2019 quale discrimine temporale

La legge 19 luglio 2019, n. 69, è entrata in vigore il 9 agosto 2019. (Tribunale di Trapani⁠)

Il discrimine temporale individuato dalla Cassazione non consiste quindi nella data di inizio dello stalking, bensì nella data di cessazione della condotta abituale.

Ne consegue che una sequenza persecutoria iniziata prima dell’entrata in vigore della legge n. 69/2019 può ricadere nella disciplina successiva qualora la reiterazione delle condotte sia proseguita oltre tale momento.

La ratio giuridica è precisa: non si applica retroattivamente una nuova norma a un reato già consumato; si applica la disciplina vigente nel momento in cui il reato abituale viene consumato.

È questa la chiave interpretativa della sentenza n. 34300/2026.

La Cassazione ribadisce, infatti, che le modifiche in peius introdotte dalla legge n. 69/2019 possono trovare applicazione quando siano intervenute dopo l’inizio della condotta abituale, ma prima che questa sia cessata. (NT+ Diritto⁠)

4. Il rapporto con il principio del favor rei

Il problema deve essere esaminato alla luce degli artt. 2 c.p. e 25, comma 2, Cost., nonché del principio di irretroattività della legge penale sfavorevole.

In linea generale, nessuno può essere punito per un fatto che, secondo la legge del tempo in cui fu commesso, non costituiva reato; inoltre, quando intervenga una successione di leggi penali, opera il principio della lex mitior nei limiti stabiliti dall’ordinamento.

La peculiarità del reato abituale consiste, tuttavia, nella circostanza che il «fatto» penalmente rilevante non coincide necessariamente con il primo comportamento posto in essere dall’agente.

Nel caso dello stalking, il fatto tipico è costituito dalla sequenza abituale complessiva.

Pertanto, se la sequenza non era ancora terminata quando è entrata in vigore la legge n. 69/2019, la nuova disciplina non viene applicata retroattivamente a un reato già consumato: essa disciplina un reato la cui consumazione si è verificata sotto la sua vigenza.

È questa distinzione a consentire alla Corte di escludere la denunciata violazione del favor rei. (NT+ Diritto⁠)

5. L’applicazione dell’intera disciplina più rigorosa

La questione assume particolare rilievo perché la legge n. 69/2019 non si è limitata a introdurre strumenti processuali di maggiore tempestività.

Il cosiddetto Codice Rosso ha inciso anche sul trattamento sostanziale di alcune fattispecie e, per gli atti persecutori, ha previsto conseguenze specifiche anche in materia di sospensione condizionale della pena.

L’art. 165, quinto comma, c.p., come modificato dalla legge n. 69/2019, comprende espressamente il delitto di cui all’art. 612-bis c.p. tra quelli per i quali la sospensione condizionale è subordinata alla partecipazione a specifici percorsi di recupero. (Giustizia⁠)

La disciplina è stata successivamente ulteriormente precisata: la normativa oggi prevede, per le fattispecie interessate, la partecipazione ai percorsi con cadenza almeno bisettimanale e il loro superamento con esito favorevole, secondo quanto previsto dall’art. 165 c.p. e dalla disciplina attuativa. (sistemapenale.it⁠)

Il dato evidenzia un aspetto importante: il problema della successione temporale non riguarda esclusivamente la misura della pena detentiva, ma può investire anche istituti collegati al trattamento sanzionatorio e alla sospensione condizionale della pena.

6. Una sola condotta successiva è sufficiente?

La formulazione della questione merita una precisazione scientifica.

Non deve essere intesa nel senso che un singolo atto persecutorio, isolatamente considerato, sia automaticamente sufficiente a integrare il delitto di stalking.

L’art. 612-bis c.p. continua a richiedere la struttura abituale della condotta e la realizzazione di uno degli eventi tipici.

Il principio elaborato dalla Cassazione opera invece sul diverso piano della successione temporale della legge: qualora il complesso delle condotte integri un reato abituale e la sequenza persecutoria si protragga anche sotto la vigenza della legge sopravvenuta, l’ultimo segmento della condotta concorre alla consumazione dell’intero reato.

È quindi la prosecuzione della condotta abituale a impedire che il reato possa considerarsi già consumato sotto la precedente disciplina.

La stessa logica è stata utilizzata dalla giurisprudenza con riferimento ad altri reati abituali, come i maltrattamenti contro familiari e conviventi. La Cassazione ha chiarito che, quando la condotta abituale prosegue dopo l’entrata in vigore di una disciplina più severa, la nuova disciplina può trovare applicazione all’intero reato, proprio perché la consumazione si colloca al termine della condotta abituale. (NT+ Diritto⁠)

7. La distinzione rispetto ai reati permanenti

La ricostruzione non deve essere confusa con quella relativa ai reati permanenti.

La distinzione è concettualmente rilevante.

Nel reato permanente, la consumazione si protrae nel tempo attraverso la permanenza della situazione antigiuridica; nel reato abituale, invece, la fattispecie si caratterizza per la reiterazione di condotte che, unitariamente considerate, costituiscono il fatto tipico.

La stessa giurisprudenza ha sottolineato che la successione di leggi penali deve essere risolta diversamente a seconda della struttura della fattispecie concreta. Nel caso dei reati permanenti, la disciplina sopravvenuta può assumere rilievo quando la parte della condotta successiva alla novella integri gli elementi del reato; nel caso del reato abituale, il problema si collega invece al momento consumativo coincidente con la cessazione della reiterazione. (NT+ Diritto⁠)

La qualificazione giuridica della fattispecie diviene pertanto preliminare rispetto alla soluzione del problema intertemporale.

8. Il limite processuale evidenziato dalla Cassazione

La sentenza n. 34300/2026 presenta anche un profilo processuale di particolare interesse.

Nel caso esaminato, la censura relativa all’applicazione della disciplina introdotta dal Codice Rosso era stata prospettata per la prima volta davanti alla Corte di cassazione.

La Suprema Corte ha quindi rilevato il carattere non scrutinabile della doglianza, in quanto questione non tempestivamente dedotta nel giudizio di merito. (NT+ Diritto⁠)

Questo passaggio ricorda un principio fondamentale del giudizio di legittimità: la Corte di cassazione non costituisce un ulteriore grado di merito e non può essere utilizzata per introdurre per la prima volta questioni che avrebbero dovuto essere sottoposte al giudice competente nelle precedenti fasi processuali.

La decisione presenta, tuttavia, una significativa portata nomofilattica nella parte in cui ribadisce il principio sostanziale relativo alla natura abituale dello stalking e alla conseguente individuazione del momento consumativo.

9. Il principio di diritto: consumazione e successione della legge penale

La portata della pronuncia può essere sintetizzata nel seguente principio:

nel delitto di atti persecutori, quale reato abituale, il momento consumativo coincide con l’ultima condotta persecutoria; conseguentemente, quando la condotta iniziata anteriormente alla legge n. 69/2019 prosegua anche dopo la sua entrata in vigore e la reiterazione si completi sotto la nuova disciplina, le modifiche più sfavorevoli introdotte dalla novella possono trovare applicazione all’intero reato.

Il principio assume particolare importanza perché consente di individuare con maggiore precisione il rapporto tra art. 612-bis c.p., legge n. 69/2019, art. 2 c.p. e principio costituzionale di irretroattività.

Non è dunque la data del primo atto persecutorio a determinare, da sola, la disciplina applicabile.

Occorre verificare l’intera sequenza criminosa e, soprattutto, stabilire quando essa si sia effettivamente conclusa.

10. Ricadute difensive: la ricostruzione cronologica della condotta

La pronuncia impone, sul piano difensivo, una particolare attenzione alla ricostruzione temporale dei fatti.

Nei procedimenti per stalking occorre distinguere:

  1. la data del primo comportamento persecutorio;
  2. la successione cronologica degli episodi;
  3. la data dell’ultimo atto contestato;
  4. la prova della reiterazione;
  5. la sussistenza dell’evento tipico;
  6. la riconducibilità dei singoli episodi all’imputato;
  7. la disciplina normativa vigente durante le diverse fasi della condotta;
  8. gli effetti della normativa sopravvenuta sul trattamento sanzionatorio.

La data dell’ultimo episodio assume dunque una funzione determinante.

Una corretta strategia processuale non può limitarsi a contestare genericamente la retroattività della legge più sfavorevole, ma deve verificare se e quando la condotta abituale possa considerarsi effettivamente cessata, quali siano gli episodi provati e quali condotte siano state concretamente valorizzate dai giudici di merito.

La questione temporale diviene, pertanto, inseparabile dalla questione probatoria.

11. Conclusioni

La sentenza Cass. pen. n. 34300/2026 conferma la particolare rilevanza della struttura del reato nella soluzione dei problemi di diritto intertemporale.

Nel delitto di atti persecutori, la pluralità delle condotte non rappresenta un elemento meramente descrittivo, ma costituisce il nucleo stesso della fattispecie abituale.

Da ciò discende che la consumazione si colloca con l’ultimo atto della sequenza persecutoria.

Quando tale momento è successivo all’entrata in vigore della legge n. 69/2019, la disciplina del Codice Rosso può trovare applicazione anche se la condotta persecutoria aveva avuto inizio sotto il precedente regime.

La questione non può quindi essere risolta attraverso una meccanica applicazione del principio tempus regit actum, né attraverso la sola individuazione della data del primo episodio.

È necessario ricostruire l’intera vicenda criminosa e stabilire il momento consumativo del reato.

La pronuncia si colloca così all’intersezione tra diritto penale sostanziale, diritto intertemporale, disciplina dello stalking e tutela delle vittime di violenza domestica e di genere, confermando quanto sia decisiva, nei procedimenti ex art. 612-bis c.p., una rigorosa analisi della sequenza temporale e della prova delle singole condotte.

*****£***************

La sentenza n. 34300/2026 della Corte di cassazione penale:

*****£***************

LE COMPETENZE DELLO STUDIO LEGALE BONANNI SARACENO

Lo Studio Legale Bonanni Saraceno presta attività di assistenza e consulenza nell’ambito del diritto penale, con particolare attenzione ai procedimenti riguardanti la responsabilità penale, i reati contro la persona, la tutela delle vittime, gli atti persecutori e le fattispecie connesse alla violenza domestica e di genere.

In procedimenti caratterizzati da condotte reiterate nel tempo, l’attività difensiva richiede una ricostruzione analitica della cronologia degli episodi, della qualificazione giuridica delle condotte, della successione delle leggi penali, del momento consumativo del reato e degli effetti sul trattamento sanzionatorio.

Lo Studio Legale Bonanni Saraceno assiste pertanto le parti nella valutazione delle questioni sostanziali e processuali connesse all’art. 612-bis c.p., comprese le problematiche relative al Codice Rosso, alla successione delle norme penali nel tempo, al principio del favor rei, alla prova della reiterazione delle condotte e alla tutela processuale della persona offesa.

L’approccio dello Studio è orientato a una lettura integrata della fattispecie, nella quale diritto penale sostanziale, disciplina processuale, prova e tutela della persona vengono esaminati unitariamente, con specifica attenzione ai più recenti orientamenti della Corte di cassazione.

Condividi: