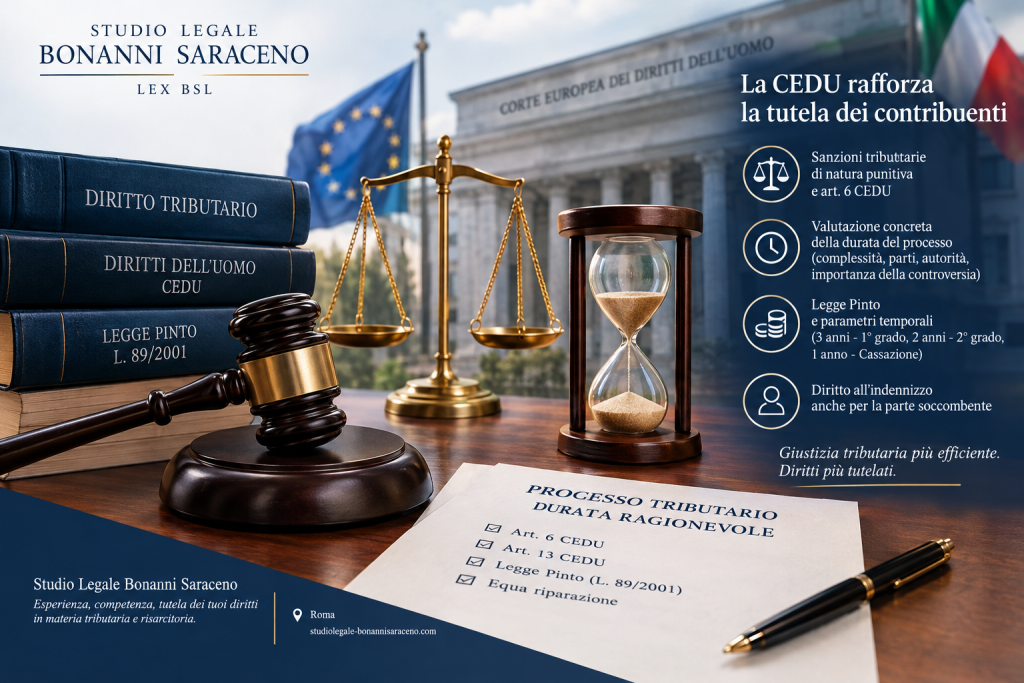
La natura punitiva delle sanzioni fiscali impone il rispetto dell’art. 6 CEDU. Il rimedio dell’equa riparazione deve essere effettivo, mentre la durata del giudizio va valutata alla luce della complessità della controversia e dei ritardi imputabili allo Stato.
Abstract. La giurisprudenza della Corte europea dei diritti dell’uomo (CEDU) in materia di durata dei procedimenti tributari segna un passaggio significativo nella tutela dei contribuenti, soprattutto quando il giudizio riguarda sanzioni fiscali aventi natura sostanzialmente punitiva. Il principio convenzionale della ragionevole durata del processo non può essere eluso attraverso la mera qualificazione formale della sanzione come amministrativa. La pronuncia pone, inoltre, il problema dell’effettività del rimedio interno previsto dalla legge 24 marzo 2001, n. 89, cosiddetta legge Pinto, e sollecita un’interpretazione del diritto nazionale conforme agli obblighi derivanti dalla Convenzione europea dei diritti dell’uomo.
Parole chiave: CEDU; processo tributario; legge Pinto; equa riparazione; durata irragionevole; sanzioni tributarie; art. 6 CEDU; art. 13 CEDU; giustizia tributaria; tutela dei contribuenti.
Meta description SEO: Processo tributario troppo lungo: la CEDU rafforza la tutela dei contribuenti contro le sanzioni fiscali punitive. Legge Pinto, equa riparazione e criteri per valutare la durata ragionevole.
1. La pronuncia CEDU e il superamento dell’approccio formalistico
La durata ragionevole del processo costituisce una componente essenziale del diritto a un’effettiva tutela giurisdizionale. Tale garanzia assume una particolare rilevanza nel contenzioso tributario, nel quale il contribuente può essere esposto per anni all’incertezza circa la legittimità della pretesa fiscale e, soprattutto, circa l’applicazione di sanzioni economicamente gravose e potenzialmente punitive.
La Corte europea dei diritti dell’uomo ha ribadito che lo Stato non può sottrarsi agli obblighi convenzionali invocando la natura formalmente amministrativa delle sanzioni contestate. Quando, alla luce dei criteri elaborati dalla giurisprudenza europea, le sanzioni tributarie rientrano nella nozione autonoma di «materia penale», trova applicazione l’articolo 6 della Convenzione europea dei diritti dell’uomo, con le relative garanzie processuali, compreso il diritto alla definizione della controversia entro un termine ragionevole.
Il punto centrale della decisione risiede, pertanto, nel superamento di una lettura eccessivamente restrittiva della tutela convenzionale: la qualificazione attribuita dal diritto interno a una sanzione non è, da sola, decisiva per stabilire se operino le garanzie dell’equo processo.
Occorre, tuttavia, precisare che la pronuncia non riconosce automaticamente un indennizzo per qualsiasi controversia tributaria di durata eccessiva, né determina un’estensione generalizzata della legge Pinto a ogni giudizio fiscale. La tutela dipende dall’ambito applicativo della Convenzione, dalla natura della controversia e dalla verifica dei presupposti richiesti dall’ordinamento nazionale.
L’innovazione consiste soprattutto nell’affermazione che, laddove sia applicabile l’articolo 6 CEDU, il diritto alla ragionevole durata deve essere accompagnato da una possibilità concreta ed effettiva di reagire alla sua violazione.
2. La durata ragionevole: un giudizio concreto, non soltanto cronologico
La CEDU non stabilisce una durata massima universalmente valida per ogni procedimento giudiziario. Il rispetto del termine ragionevole deve essere accertato attraverso una valutazione complessiva delle circostanze del singolo caso.
I parametri fondamentali sono quattro:
- Complessità della controversia: la difficoltà delle questioni giuridiche, la necessità di approfondimenti tecnici e la pluralità delle parti possono giustificare tempi di trattazione più lunghi.
- Comportamento del contribuente: occorre verificare se la parte abbia effettivamente contribuito al protrarsi del procedimento, evitando di attribuirle automaticamente ritardi riconducibili all’organizzazione giudiziaria.
- Condotta delle autorità: assumono rilievo l’inerzia degli uffici giudiziari, gli intervalli ingiustificati tra le attività processuali e l’eventuale mancata adozione di misure idonee ad assicurare una trattazione tempestiva.
- Rilevanza della controversia per l’interessato: devono essere considerate le conseguenze economiche, patrimoniali e personali dell’incertezza derivante dalla pendenza del giudizio.
La complessità tecnica del contenzioso tributario costituisce, dunque, un elemento legittimamente valutabile, ma non può trasformarsi in una giustificazione generale e indifferenziata dei ritardi.
Sotto questo profilo, è necessario considerare anche le peculiarità del rito tributario italiano. Molte controversie, pur richiedendo un’approfondita analisi della normativa fiscale, della documentazione contabile e delle risultanze istruttorie, vengono definite mediante una trattazione concentrata e, frequentemente, attraverso una sola udienza di merito.
Questa caratteristica non dimostra, di per sé, che il processo tributario debba necessariamente concludersi più rapidamente rispetto a quello civile o penale. Evidenzia, tuttavia, che la durata complessiva deve essere esaminata anche alla luce dell’effettiva attività processuale svolta: una controversia tecnicamente complessa può giustificare approfondimenti, ma non periodi di inattività privi di una ragione obiettiva.
La garanzia convenzionale richiede quindi un equilibrio tra la necessità di assicurare una decisione ponderata e l’obbligo di evitare che il contribuente rimanga esposto per un tempo ingiustificato all’incertezza giudiziaria.
3. La legge Pinto e i parametri temporali dell’equa riparazione
Nel sistema italiano, il principale riferimento normativo per la tutela contro l’irragionevole durata del processo è rappresentato dalla legge 24 marzo 2001, n. 89, nota come legge Pinto.
L’articolo 2 riconosce il diritto a un’equa riparazione in favore di chi abbia subito un danno patrimoniale o non patrimoniale a causa della violazione del termine ragionevole di durata del processo, nei limiti e alle condizioni stabiliti dalla legge.
L’articolo 2, comma 2-bis, individua i seguenti termini di ragionevole durata, salvo le specifiche previsioni normative applicabili:
- Tre anni per il giudizio di primo grado.
- Due anni per il giudizio di secondo grado.
- Un anno per il giudizio di legittimità davanti alla Corte di cassazione.
Il superamento di tali parametri costituisce un riferimento centrale per la valutazione dell’irragionevole durata, ma non esaurisce l’accertamento richiesto al giudice. Devono essere considerate la complessità del caso, la condotta delle parti, quella del giudice e degli altri soggetti coinvolti, nonché le circostanze che abbiano concretamente inciso sulla definizione del procedimento.
È pertanto necessario distinguere tra la durata complessiva del processo e il ritardo effettivamente ingiustificato. Il mero superamento di una soglia temporale non equivale, in ogni situazione, al riconoscimento automatico dell’indennizzo: occorre verificare i presupposti normativi, le eventuali cause di esclusione e le condizioni di ammissibilità della domanda.
Allo stesso tempo, l’esistenza di una controversia complessa non autorizza l’amministrazione della giustizia a protrarre indefinitamente il procedimento. La valutazione deve essere individualizzata, senza trasformare i parametri temporali in soglie meramente indicative prive di effettiva capacità di tutela.
4. Il diritto all’indennizzo spetta anche alla parte soccombente
Un aspetto particolarmente importante riguarda la posizione della parte che abbia perso il giudizio tributario.
Il diritto all’equa riparazione per l’irragionevole durata del processo non coincide con il diritto a ottenere una decisione favorevole nel merito. Le due questioni appartengono a piani distinti: la correttezza della pretesa fiscale e la ragionevole durata del giudizio.
Secondo i principi affermati dalla giurisprudenza di legittimità, l’indennizzo può spettare anche alla parte soccombente, poiché il pregiudizio derivante dall’eccessiva durata del processo è collegato alla protrazione dell’incertezza e alle conseguenze personali che essa può determinare, non necessariamente all’esito della controversia.
Neppure la manifesta infondatezza della pretesa azionata esclude, di per sé, il diritto all’equa riparazione. Occorre tuttavia considerare le specifiche disposizioni della legge Pinto, comprese quelle relative alla condotta abusiva o temeraria e alle altre ipotesi di esclusione previste dall’ordinamento.
Il pregiudizio non patrimoniale viene tradizionalmente ricondotto all’ansia, alla sofferenza e all’incertezza connesse alla pendenza prolungata del giudizio. La sua valutazione deve comunque rispettare i criteri normativi e giurisprudenziali applicabili al caso concreto.
Ne deriva una conseguenza essenziale: il contribuente non deve dimostrare di aver ragione nel merito della controversia fiscale per poter far valere, ricorrendone i presupposti, la lesione del proprio diritto alla ragionevole durata del processo.
5. La violazione degli articoli 6 e 13 CEDU
Nel caso esaminato dalla Corte europea, i procedimenti tributari collegati all’applicazione di sanzioni fiscali di natura sostanzialmente punitiva avevano avuto una durata compresa tra otto anni e nove mesi e ventiquattro anni e sette mesi.
La Corte ha ritenuto violato l’articolo 6 CEDU, in quanto le controversie, considerate alla luce della nozione convenzionale di materia penale, non erano state definite entro un termine ragionevole.
La portata della decisione è particolarmente significativa: la natura tributaria del procedimento non esclude l’applicazione delle garanzie convenzionali quando sono in discussione sanzioni che, per caratteristiche e finalità, assumono carattere punitivo.
La Corte ha inoltre riscontrato, limitatamente a due ricorsi, una violazione dell’articolo 13 CEDU, relativo al diritto a un ricorso effettivo. In tali casi, l’interpretazione nazionale del rimedio previsto dalla legge Pinto non aveva assicurato ai ricorrenti uno strumento interno realmente idoneo a far valere la violazione del diritto alla ragionevole durata.
Il principio è di particolare rilievo sistematico: non è sufficiente riconoscere astrattamente un diritto se l’ordinamento non mette a disposizione un rimedio concretamente accessibile ed efficace per tutelarlo.
La constatazione dell’inefficacia del rimedio nella specifica situazione esaminata non equivale, tuttavia, a una generale disapplicazione della legge Pinto in materia tributaria. La stessa Corte ha chiarito che, per i procedimenti nazionali conclusi dopo il momento in cui la sentenza diverrà definitiva, i futuri ricorrenti dovranno proporre il ricorso interno previsto dalla legge Pinto, secondo le condizioni applicabili.
Spetterà quindi ai giudici nazionali interpretare il diritto interno, per quanto consentito dai relativi criteri interpretativi, in modo conforme alla Convenzione europea, prevenendo il ripetersi di violazioni analoghe e assicurando l’effettività della tutela giurisdizionale.
6. I dati della giustizia tributaria: differenze territoriali e tempi di definizione
La questione assume una dimensione concreta se si considerano le differenze territoriali nella durata dei procedimenti tributari.
Secondo i dati statistici ufficiali richiamati nell’analisi, riferiti ai procedimenti definiti nel 2025, la durata media nazionale del giudizio tributario di primo grado si attestava a 359 giorni. Tra gli uffici considerati, la Corte di giustizia tributaria di primo grado di Foggia registrava una media di 1.032 giorni, pari a circa due anni e dieci mesi, mentre quella di Vibo Valentia si collocava a 131 giorni.
Nel secondo grado, le differenze risultavano ancora più marcate: la Corte di giustizia tributaria di secondo grado delle Marche registrava una durata media di 1.754 giorni, corrispondenti a circa quattro anni e dieci mesi; seguivano la Puglia, con 1.523 giorni, e la Sicilia, con 1.264 giorni.
Per i giudizi tributari in Cassazione, le statistiche richiamate indicavano una durata media di circa quattro anni e quattro mesi.
Questi valori devono essere interpretati con attenzione. Si tratta di medie riferite ai procedimenti definiti nel 2025, non necessariamente della durata dei processi iniziati nello stesso anno. Inoltre, le medie statistiche non consentono, da sole, di stabilire se un singolo procedimento abbia superato il termine ragionevole: occorre ricostruirne la storia processuale e verificare le cause dei ritardi.
Il confronto tra gli uffici evidenzia comunque l’importanza dell’organizzazione giudiziaria, della gestione dei ruoli e della capacità di assicurare una trattazione tempestiva. L’efficienza della giustizia tributaria non costituisce soltanto un obiettivo amministrativo, ma incide direttamente sulla certezza dei rapporti giuridici e sulla tutela del contribuente.
Per un inquadramento rigoroso dei dati, le statistiche devono essere accompagnate dall’indicazione della fonte ufficiale, dell’anno di riferimento e della metodologia di calcolo. Le cifre riportate in questa sezione sono quelle indicate nel materiale di partenza e richiedono verifica documentale prima della pubblicazione definitiva.
7. Conseguenze operative: come valutare una domanda di equa riparazione
La pronuncia europea impone di prestare particolare attenzione alla distinzione tra la mera durata del giudizio e la concreta sussistenza dei presupposti per ottenere l’indennizzo.
In termini operativi, l’analisi dovrebbe svilupparsi attraverso alcuni passaggi fondamentali:
- Ricostruzione cronologica: individuare le date di instaurazione e definizione di ciascun grado, nonché gli eventuali periodi di inattività.
- Verifica della disciplina applicabile: accertare i presupposti della legge Pinto, le condizioni di ammissibilità, i termini e gli eventuali rimedi preventivi richiesti.
- Valutazione della natura della sanzione: stabilire, ove rilevante, se la sanzione tributaria presenti caratteristiche tali da ricadere nella nozione convenzionale di materia penale.
- Imputazione dei ritardi: distinguere i tempi giustificati dalla complessità della controversia da quelli riconducibili all’inerzia delle autorità o ad altre cause non ragionevoli.
- Individuazione del pregiudizio: valutare il danno conseguente alla durata eccessiva secondo i criteri previsti dalla legge e dalla giurisprudenza.
- Scelta del rimedio: verificare la possibilità di proporre la domanda di equa riparazione e gli eventuali ulteriori strumenti di tutela, nel rispetto delle condizioni procedurali applicabili.
Questa impostazione consente di evitare due errori opposti: ritenere che ogni processo tributario lungo dia automaticamente diritto a un indennizzo oppure, al contrario, escludere la tutela per il solo fatto che la controversia appartiene alla materia fiscale.
8. Conclusioni: la ragionevole durata come garanzia effettiva del contribuente
La decisione della CEDU riafferma un principio fondamentale dello Stato di diritto: la durata del processo non può essere considerata un problema esclusivamente organizzativo, perché costituisce una componente essenziale della tutela dei diritti.
Quando sono in discussione sanzioni tributarie di natura punitiva, le garanzie convenzionali non possono essere neutralizzate dalla qualificazione formale della sanzione come amministrativa. Al contempo, il riconoscimento del diritto alla ragionevole durata non comporta un indennizzo automatico, dovendo essere verificati i presupposti della disciplina nazionale e le circostanze della singola controversia.
La legge Pinto continua a rappresentare il riferimento centrale per l’equa riparazione nell’ordinamento italiano. La sua applicazione, tuttavia, deve essere coerente con gli obblighi convenzionali e assicurare un rimedio effettivo contro i ritardi ingiustificati.
I dati sulla durata dei procedimenti mostrano, inoltre, che il problema non può essere affrontato soltanto attraverso la fissazione di parametri temporali: sono necessari strumenti organizzativi adeguati, una gestione efficiente dei ruoli e un controllo effettivo sulle cause di stasi processuale.
La tutela del contribuente richiede, in definitiva, che la complessità del contenzioso fiscale sia riconosciuta senza diventare una giustificazione generalizzata dell’inefficienza. Il tempo della giustizia deve rimanere compatibile con il diritto a una decisione effettiva, tempestiva e rispettosa delle garanzie fondamentali.
9. Studio Legale Bonanni Saraceno: competenze in diritto tributario e tutela risarcitoria
Lo Studio Legale Bonanni Saraceno, con sede in Roma, opera nell’ambito della consulenza e dell’assistenza giudiziale e stragiudiziale in materia civile, societaria, tributaria e risarcitoria, con particolare attenzione alla tutela dei diritti e alla responsabilità patrimoniale.
In materia di contenzioso tributario e durata irragionevole dei procedimenti, l’attività professionale può comprendere l’analisi della cronologia processuale, la verifica dei presupposti per l’equa riparazione ai sensi della legge n. 89/2001, l’inquadramento delle sanzioni fiscali alla luce dei principi della CEDU e la valutazione delle strategie di tutela esperibili nel caso concreto.
L’approccio integra l’esame della disciplina tributaria nazionale con i principi convenzionali in materia di equo processo, effettività dei rimedi e ragionevole durata, al fine di individuare le possibili conseguenze giuridiche dei ritardi e le iniziative consentite dall’ordinamento.
La tutela del contribuente richiede, infatti, una valutazione specialistica che non si limiti al dato cronologico, ma consideri anche la natura della controversia, il comportamento delle parti, le cause del ritardo e i requisiti procedurali per l’accesso all’indennizzo.
Studio Legale Bonanni Saraceno
Piazza Mazzini, Roma
Sito web: studiolegale-bonannisaraceno.com
Le valutazioni relative alla proponibilità di una domanda di equa riparazione richiedono l’esame della documentazione processuale e della disciplina applicabile al singolo caso.