Abstract
La disciplina della direzione e coordinamento rappresenta uno dei nuclei più rilevanti del diritto societario dei gruppi. L’art. 2497 c.c. riconosce la legittimità dell’organizzazione unitaria dell’impresa, ma individua nel rispetto dei principi di corretta gestione societaria e imprenditoriale il limite all’esercizio del potere della capogruppo. Il presente contributo analizza i presupposti della responsabilità della holding, la natura diretta, extracontrattuale e sussidiaria dell’azione, la presunzione di eterodirezione ex art. 2497-sexies c.c., il ruolo del vantaggio compensativo, gli obblighi degli amministratori e gli strumenti di tutela riconosciuti ai soci e ai creditori della società eterodiretta.
Parole chiave: direzione e coordinamento; gruppi societari; holding; art. 2497 c.c.; responsabilità della capogruppo; società controllata; eterodirezione; vantaggi compensativi; soci; creditori sociali; art. 2497-sexies c.c.; amministratori; responsabilità extracontrattuale.
1. La direzione e coordinamento come fenomeno fisiologico del gruppo societario
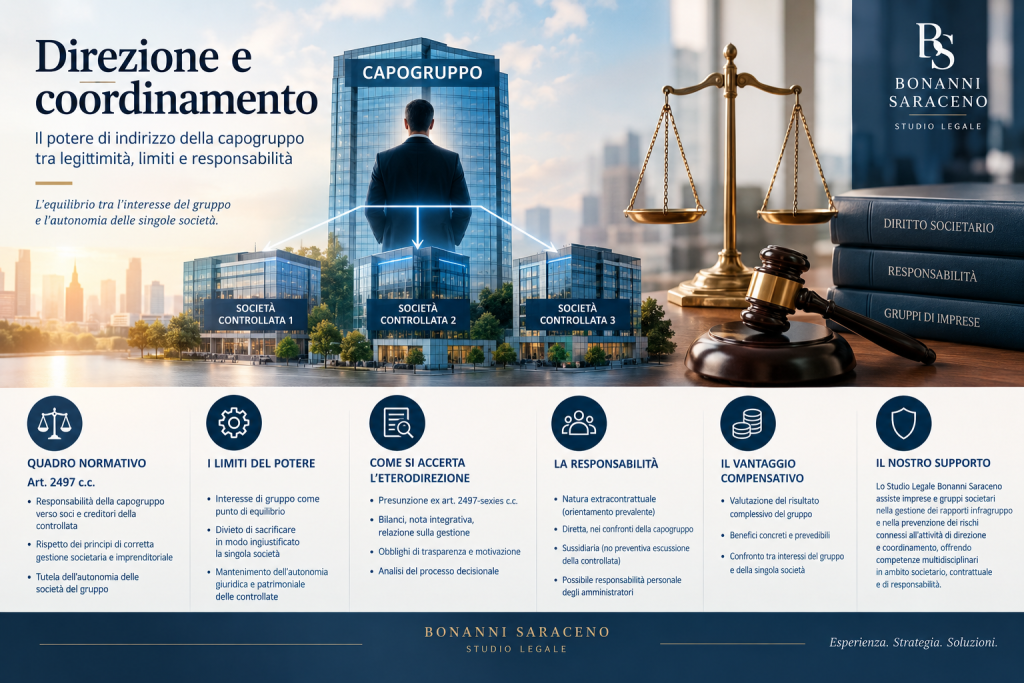
La diffusione dei gruppi societari ha imposto al legislatore di individuare un punto di equilibrio tra due esigenze apparentemente contrapposte: da un lato, consentire alla capogruppo di perseguire una strategia imprenditoriale unitaria; dall’altro, preservare l’autonomia giuridica, patrimoniale e organizzativa delle singole società appartenenti al gruppo.
La disciplina introdotta dalla riforma del diritto societario del 2003 ha riconosciuto espressamente la rilevanza giuridica dell’attività di direzione e coordinamento, senza considerarla, in quanto tale, un fenomeno patologico.
La disposizione centrale è l’art. 2497 c.c., il quale stabilisce che le società o gli enti che, esercitando attività di direzione e coordinamento, agiscono nell’interesse imprenditoriale proprio o altrui in violazione dei principi di corretta gestione societaria e imprenditoriale delle società eterodirette sono responsabili nei confronti dei soci per il pregiudizio arrecato alla redditività e al valore della partecipazione e nei confronti dei creditori sociali per la lesione dell’integrità del patrimonio della società.
La norma non vieta, dunque, l’influenza della holding sulla controllata. Al contrario, riconosce che l’esercizio di un indirizzo unitario costituisce una manifestazione fisiologica dell’organizzazione del gruppo. Ciò che l’ordinamento sanziona è l’abuso del potere di direzione, quando esso venga esercitato in modo incompatibile con i principi di corretta amministrazione.
2. Autonomia della controllata e interesse di gruppo
Il gruppo costituisce un fenomeno unitario sotto il profilo economico, ma non determina il venir meno della distinta soggettività giuridica delle società che lo compongono.
La controllata rimane, infatti, un autonomo centro di imputazione di rapporti giuridici, obbligazioni e responsabilità. Il patrimonio della società partecipata non diviene patrimonio della holding per effetto del controllo e le obbligazioni assunte dalla controllata non sono automaticamente imputabili alla capogruppo.
Ne consegue che il controllo societario non attribuisce alla holding un potere illimitato di sostituzione agli amministratori della partecipata.
La direzione e coordinamento deve essere concepita come attività di indirizzo strategico, programmazione, organizzazione e coordinamento, non come integrale esautoramento degli organi sociali della controllata.
Gli amministratori della società eterodiretta conservano, infatti, i propri autonomi doveri gestori e devono valutare le direttive ricevute alla luce dell’interesse della società amministrata.
Il problema centrale diviene quindi quello di stabilire quando il perseguimento dell’interesse del gruppo possa legittimamente comportare un sacrificio dell’interesse della singola società e quando, invece, tale sacrificio si trasformi in un danno ingiustificato.
È proprio in questo spazio che assume rilievo il concetto di interesse di gruppo, il quale non può essere utilizzato come formula generale per giustificare qualsiasi operazione pregiudizievole per la controllata.
3. I presupposti della responsabilità ex art. 2497 c.c.
La responsabilità della holding richiede la compresenza di specifici presupposti.
In primo luogo, deve essere accertata l’esistenza di un’attività effettiva di direzione e coordinamento.
In secondo luogo, tale attività deve essere esercitata perseguendo un interesse imprenditoriale proprio della capogruppo o di altro soggetto.
In terzo luogo, le modalità di esercizio dell’indirizzo unitario devono risultare contrarie ai principi di corretta gestione societaria e imprenditoriale.
Infine, deve sussistere un pregiudizio causalmente riconducibile alla condotta.
Il danno assume una diversa configurazione a seconda del soggetto che agisce.
Per il socio, il pregiudizio consiste nella compromissione della redditività o del valore della partecipazione sociale.
Per il creditore sociale, invece, il danno consiste nella lesione dell’integrità del patrimonio della società eterodiretta, che costituisce la garanzia generica delle obbligazioni sociali.
La responsabilità della holding non può quindi essere desunta dalla mera appartenenza della società a un gruppo. È necessario dimostrare che l’attività di indirizzo abbia inciso concretamente sulle scelte gestorie e che tale influenza abbia contribuito causalmente alla produzione del danno.
4. La presunzione di direzione e coordinamento ex art. 2497-sexies c.c.
Particolare importanza assume l’art. 2497-sexies c.c., che prevede una presunzione relativa di esercizio dell’attività di direzione e coordinamento in capo alla società o all’ente tenuto al consolidamento dei bilanci oppure al soggetto che esercita il controllo ai sensi dell’art. 2359 c.c., salva prova contraria.
La disposizione non stabilisce, tuttavia, un’automatica coincidenza tra controllo societario e direzione e coordinamento.
Il controllo costituisce un significativo fatto-base della presunzione, ma l’attività di eterodirezione deve essere ricostruita sul piano concreto.
La parte che intende avvalersi della presunzione deve pertanto dimostrare l’esistenza del rapporto di controllo o dell’obbligo di consolidamento. Una volta dimostrato tale presupposto, spetta al soggetto indicato come capogruppo fornire la prova contraria dell’assenza di una concreta attività di direzione e coordinamento.
Assumono particolare rilievo, a questo proposito, gli elementi ricavabili dalla documentazione societaria, dai flussi informativi, dalle direttive impartite dalla holding, dalle deliberazioni degli organi sociali e dalle operazioni infragruppo.
5. Pubblicità, trasparenza e motivazione delle decisioni
Gli artt. 2497-bis e 2497-ter c.c. completano la disciplina sostanziale attraverso specifici obblighi di pubblicità e trasparenza.
La società soggetta a direzione e coordinamento deve rendere conoscibile tale situazione negli atti e nella corrispondenza.
Inoltre, le decisioni della società eterodiretta influenzate dall’attività della holding devono essere adeguatamente motivate, indicando le ragioni e gli interessi che ne hanno determinato l’adozione.
La motivazione assume una funzione essenziale sul piano probatorio.
Attraverso di essa è possibile ricostruire il processo decisionale, comprendere il peso esercitato dalla capogruppo e verificare se l’operazione risponda effettivamente a una strategia di gruppo oppure costituisca un sacrificio ingiustificato dell’interesse della controllata.
Analoga funzione è svolta dalla relazione sulla gestione e dalla documentazione contabile, attraverso le quali possono essere ricostruiti i rapporti economici e finanziari intercorsi tra le società del gruppo.
6. La natura della responsabilità della holding
La qualificazione giuridica della responsabilità ex art. 2497 c.c. è stata a lungo discussa.
Una prima impostazione ne ha sostenuto la natura extracontrattuale, riconducendola al paradigma generale dell’art. 2043 c.c.
Secondo una diversa ricostruzione, la responsabilità avrebbe natura contrattuale, in ragione degli obblighi di protezione e correttezza che deriverebbero dall’esercizio del potere di direzione e coordinamento.
È stata inoltre prospettata una qualificazione differenziata in relazione al soggetto danneggiato.
L’approdo giurisprudenziale più recente riconduce, invece, la responsabilità prevista dall’art. 2497 c.c. al paradigma aquiliano, valorizzandone la natura extracontrattuale.
La qualificazione non è meramente teorica. Essa incide sull’onere della prova, sulla prescrizione e sulla struttura stessa dell’azione risarcitoria.
Il danneggiato deve, in particolare, dimostrare la condotta di direzione e coordinamento, la violazione dei principi di corretta gestione, il danno e il nesso causale tra l’esercizio abusivo del potere e il pregiudizio subito.
7. Responsabilità diretta e carattere sussidiario dell’azione
L’art. 2497 c.c. attribuisce ai soci e ai creditori della società eterodiretta un’azione diretta nei confronti della holding.
Il danneggiato può quindi rivolgere la propria pretesa direttamente contro il soggetto che ha esercitato l’attività di direzione e coordinamento, senza che sia necessario ottenere preventivamente una pronuncia di responsabilità nei confronti della società controllata.
Il carattere diretto dell’azione deve essere coordinato con il terzo comma dell’art. 2497 c.c., che esclude la possibilità di ottenere un doppio risarcimento quando il pregiudizio sia già stato soddisfatto dalla società eterodiretta.
Il riferimento al mancato soddisfacimento non introduce, pertanto, un vero e proprio beneficio di preventiva escussione della controllata.
La responsabilità della holding è diretta quanto al soggetto contro il quale può essere esercitata l’azione, mentre il carattere sussidiario opera sul piano sostanziale, impedendo la duplicazione del risarcimento.
8. Il vantaggio compensativo e l’interesse di gruppo
Uno dei profili più delicati della disciplina riguarda il vantaggio compensativo.
L’operazione infragruppo non può essere valutata isolatamente quando essa costituisca parte di una strategia economica complessiva.
Una società potrebbe, ad esempio, sopportare temporaneamente condizioni meno favorevoli per consentire al gruppo di acquisire un nuovo mercato, ottenere economie di scala, migliorare la propria capacità finanziaria o realizzare un progetto dal quale derivi successivamente un beneficio anche per la società sacrificata.
In tali ipotesi, la verifica del danno deve considerare il risultato complessivo dell’attività di direzione e coordinamento.
Il vantaggio compensativo non può, tuttavia, essere meramente ipotetico o utilizzato come formula di stile.
È necessario individuare concretamente i benefici derivanti dalla politica di gruppo e verificarne l’effettiva idoneità a compensare il sacrificio imposto alla società eterodiretta.
Il criterio può essere sintetizzato nella necessità di un equilibrio economico e giuridico tra sacrificio e beneficio.
L’interesse di gruppo può giustificare un sacrificio temporaneo dell’interesse individuale della controllata, ma non può trasformarsi nella definitiva compromissione della sua redditività o del suo patrimonio.
9. Finanziamenti infragruppo e postergazione
La responsabilità ex art. 2497 c.c. deve essere distinta dalla disciplina della postergazione dei finanziamenti prevista dagli artt. 2467 e 2497-quinquies c.c.
L’esercizio abusivo della direzione e coordinamento non costituisce, infatti, un presupposto necessario per la postergazione.
Le due discipline perseguono finalità differenti.
La postergazione mira a tutelare la struttura patrimoniale della società in presenza delle condizioni previste dall’art. 2467 c.c.; la responsabilità ex art. 2497 c.c. presuppone invece un’attività di direzione e coordinamento esercitata in violazione dei principi di corretta gestione e produttiva di un danno.
La nozione di finanziamento deve essere interpretata in senso sostanziale e può comprendere anche attribuzioni patrimoniali effettuate mediante pagamento diretto dei debiti della società finanziata, quando da tale operazione derivi per quest’ultima un’utilità finanziaria accompagnata da un obbligo restitutorio.
10. La responsabilità degli amministratori della holding
La responsabilità personale degli amministratori della holding non discende automaticamente dalla semplice appartenenza al consiglio di amministrazione.
Occorre accertare un concreto contributo causale alla condotta lesiva e un elemento soggettivo almeno colposo.
Gli amministratori possono rispondere in solido con la holding quando abbiano partecipato alle decisioni attraverso le quali l’attività di direzione e coordinamento sia stata esercitata abusivamente oppure abbiano concorso con gli amministratori della controllata nel depauperamento del patrimonio sociale.
Particolare rilievo assumono gli obblighi organizzativi previsti dall’art. 2381 c.c.
L’adeguatezza degli assetti organizzativi, amministrativi e contabili della holding deve essere valutata anche in relazione alla struttura del gruppo, ai flussi informativi tra le società, alle procedure di impartizione delle direttive e ai sistemi di monitoraggio delle operazioni infragruppo.
La governance della holding deve quindi essere strutturata in modo tale da consentire una gestione unitaria senza compromettere la corretta amministrazione delle singole partecipate.
11. Gli amministratori della controllata non sono meri esecutori
L’esistenza di una direzione unitaria non esonera gli amministratori della società controllata dalle proprie responsabilità.
Gli amministratori della partecipata devono valutare le direttive provenienti dalla holding e verificarne la compatibilità con l’interesse della società amministrata.
La mera esecuzione di una direttiva della capogruppo non costituisce, di per sé, una causa automatica di esonero dalla responsabilità.
La corretta governance del gruppo richiede quindi una precisa individuazione dei ruoli: alla holding compete l’indirizzo strategico unitario; agli amministratori della controllata rimane la responsabilità della gestione della singola società.
Il gruppo non può diventare lo strumento attraverso il quale vengono dissolte le responsabilità individuali degli organi societari.
12. Direzione e coordinamento, danno e tutela dei creditori
La tutela dei creditori assume una particolare rilevanza nella disciplina dell’art. 2497 c.c.
Il patrimonio della società eterodiretta costituisce, infatti, la garanzia generica delle obbligazioni sociali. Qualora la politica di gruppo determini un sistematico trasferimento di costi, perdite o rischi sulla controllata, con conseguente depauperamento patrimoniale, può emergere una responsabilità della holding nei confronti dei creditori.
Tra le operazioni che richiedono particolare attenzione rientrano:
- finanziamenti infragruppo;
- garanzie e controgaranzie;
- trasferimenti di beni e partecipazioni;
- operazioni a condizioni non di mercato;
- addebiti per servizi centralizzati;
- politiche di transfer pricing;
- accentramento della tesoreria;
- distribuzione dei costi tra società del gruppo;
- operazioni straordinarie infragruppo;
- trasferimenti di attività o passività.
In ciascuna fattispecie deve essere verificata la coerenza dell’operazione con l’interesse della società coinvolta e l’eventuale presenza di un adeguato vantaggio compensativo.
13. La centralità della prova
Nei giudizi aventi ad oggetto la responsabilità della holding, la ricostruzione probatoria assume un’importanza decisiva.
Non è sufficiente dimostrare l’esistenza di un gruppo societario o di una partecipazione di controllo.
Occorre ricostruire il processo decisionale attraverso il quale si è concretamente manifestata l’attività di direzione e coordinamento.
A tal fine possono assumere rilievo:
- verbali del consiglio di amministrazione;
- deliberazioni assembleari;
- direttive della holding;
- e-mail e comunicazioni intersocietarie;
- contratti infragruppo;
- bilanci e note integrative;
- relazioni sulla gestione;
- documentazione bancaria;
- flussi finanziari infragruppo;
- documentazione relativa ai servizi centralizzati;
- accordi di cash pooling;
- perizie contabili ed economiche.
La prova deve consentire di collegare la direttiva della capogruppo al concreto pregiudizio subito dalla società, dai soci o dai creditori.
14. Un equilibrio tra unità economica e autonomia giuridica
La disciplina degli artt. 2497 ss. c.c. realizza un equilibrio particolarmente significativo.
L’ordinamento riconosce la legittimità del gruppo come modello organizzativo dell’impresa e consente alla holding di esercitare un’attività di indirizzo unitario.
Parallelamente, impedisce che l’unità economica del gruppo determini la cancellazione dell’autonomia giuridica delle singole società.
La regola fondamentale può quindi essere sintetizzata nel principio secondo cui l’interesse di gruppo non costituisce una clausola di esonero dalla responsabilità.
La holding può orientare la politica delle controllate, ma deve farlo secondo criteri di corretta gestione, trasparenza, adeguatezza organizzativa e ragionevole bilanciamento degli interessi.
Il sacrificio dell’interesse della controllata può essere ammesso soltanto quando sia inserito in una strategia complessiva capace di produrre un vantaggio compensativo effettivo e adeguatamente dimostrabile.
15. Conclusioni: la responsabilità della holding come limite all’abuso del potere di gruppo
La disciplina della direzione e coordinamento costituisce uno degli strumenti più importanti attraverso i quali il diritto societario contemporaneo cerca di governare la complessità dei gruppi di imprese.
L’art. 2497 c.c. non reprime il fenomeno della direzione unitaria, ma ne delimita l’esercizio.
La holding può legittimamente orientare le società appartenenti al gruppo, purché il potere di indirizzo sia esercitato nel rispetto dei principi di corretta gestione societaria e imprenditoriale e senza determinare un sacrificio ingiustificato degli interessi della società eterodiretta.
La responsabilità prevista dalla norma si configura quando l’attività di direzione e coordinamento, esercitata nell’interesse imprenditoriale proprio o altrui, determini un danno non adeguatamente compensato.
La tutela è attribuita direttamente ai soci e ai creditori della società eterodiretta e si caratterizza, secondo il più recente orientamento interpretativo, per la natura extracontrattuale, oltre che per la direttezza dell’azione e per il carattere sussidiario sotto il profilo della non duplicazione del risarcimento.
Particolare importanza assumono la presunzione relativa di cui all’art. 2497-sexies c.c., gli obblighi di pubblicità e motivazione, la documentazione societaria, la corretta organizzazione della holding e la dimostrazione dei vantaggi compensativi.
Ne deriva che, nei gruppi societari, la responsabilità non può essere valutata esclusivamente sulla base della singola operazione, ma deve essere ricostruita attraverso l’analisi complessiva della strategia di gruppo, dei rapporti infragruppo, dei flussi finanziari, delle direttive impartite e degli effetti prodotti sulla società eterodiretta.

Le competenze dello Studio Legale Bonanni Saraceno
La complessità della materia rende particolarmente importante un’assistenza legale specializzata in diritto societario, gruppi d’impresa e responsabilità degli organi sociali.
Lo Studio Legale Bonanni Saraceno offre attività di consulenza e assistenza in materia di direzione e coordinamento, responsabilità della holding, rapporti infragruppo, governance societaria, responsabilità degli amministratori e tutela dei soci e dei creditori.
L’attività professionale può riguardare, in particolare, la verifica della sussistenza dei presupposti dell’eterodirezione, l’analisi delle operazioni infragruppo, la ricostruzione dei flussi finanziari e decisionali, la valutazione dei vantaggi compensativi, l’individuazione delle responsabilità della capogruppo e degli amministratori e la predisposizione delle strategie giudiziali e stragiudiziali per il recupero del danno.
Particolare rilievo assume, inoltre, l’analisi della documentazione societaria e contabile necessaria a ricostruire il concreto esercizio del potere di direzione e coordinamento e il nesso causale tra le direttive della holding e il pregiudizio patrimoniale subito dalla società, dai soci o dai creditori.
In questa prospettiva, l’esperienza dello Studio Legale Bonanni Saraceno nel diritto societario e nel diritto della crisi d’impresa consente di affrontare la materia con una visione integrata, particolarmente utile nei casi in cui l’abuso della direzione e coordinamento si intrecci con operazioni infragruppo, responsabilità degli amministratori, finanziamenti soci, crisi patrimoniale della controllata e tutela dei creditori.
Studio Legale Bonanni Saraceno
Diritto societario – Diritto della crisi d’impresa – Responsabilità degli amministratori – Tutela dei soci e dei creditori