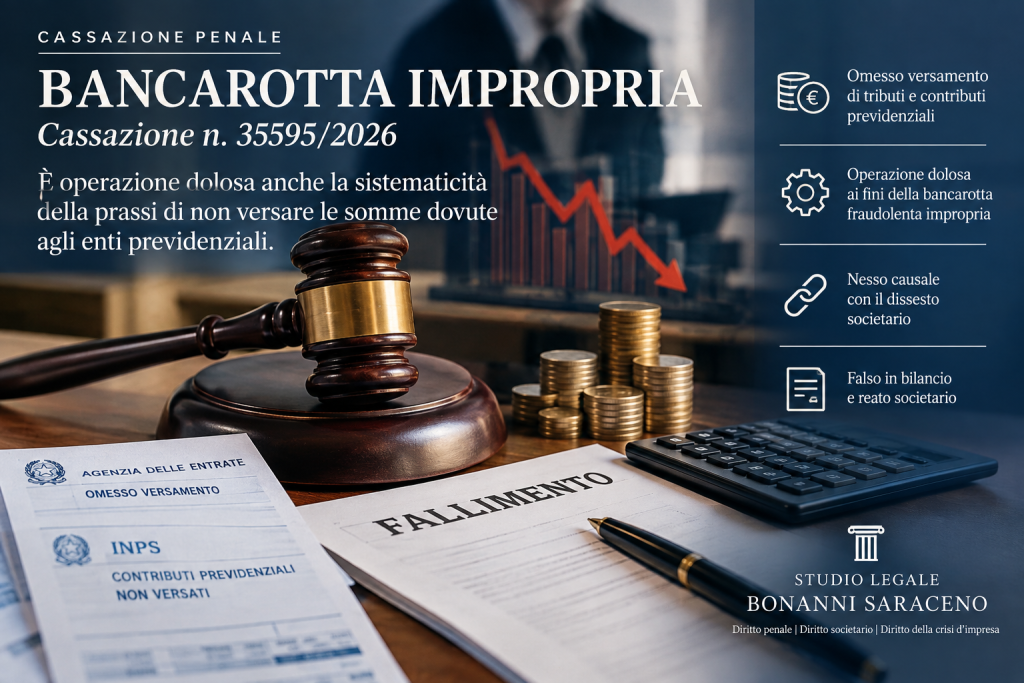
Abstract. La Corte di cassazione, Sezione Quinta Penale, con la sentenza n. 35595/2026, depositata il 7 ottobre 2026, ribadisce che il sistematico omesso versamento delle obbligazioni tributarie e previdenziali può integrare un’operazione dolosa rilevante ai fini della bancarotta fraudolenta impropria, quando la condotta, caratterizzata da un ingiustificato accumulo di debiti, abbia determinato o aggravato il dissesto sino al fallimento della società. La pronuncia valorizza la natura progressiva del pregiudizio economico: il mancato pagamento può procurare un vantaggio finanziario immediato all’impresa, ma generare nel medio periodo un’esposizione debitoria crescente, aggravata da sanzioni e interessi. La decisione affronta, inoltre, la bancarotta impropria da reato societario conseguente alla falsificazione dei bilanci e all’occultamento delle perdite.
Parole chiave: bancarotta fraudolenta impropria; operazioni dolose; omesso versamento contributi previdenziali; debiti tributari; dissesto societario; nesso causale; falso in bilancio; responsabilità dell’amministratore; Cassazione penale n. 35595/2026.
Meta title SEO: Bancarotta impropria e omessi versamenti: Cassazione n. 35595/2026
Meta description: Cassazione n. 35595/2026: quando l’omesso versamento sistematico di tributi e contributi integra bancarotta fraudolenta impropria e quale ruolo assume il nesso causale con il dissesto.
URL SEO consigliato: /bancarotta-impropria-omessi-versamenti-cassazione-35595-2026/
1. La sentenza della Cassazione n. 35595/2026: il principio di diritto
La sistematica omissione dei versamenti tributari e previdenziali non può essere considerata, di per sé, una semplice irregolarità amministrativa o un ordinario inadempimento delle obbligazioni sociali. Quando costituisce una scelta consapevole di gestione, diretta a finanziare l’attività d’impresa attraverso il mancato pagamento dei debiti verso l’Erario e gli enti previdenziali, essa può assumere rilievo penale quale operazione dolosa causativa del dissesto.
È questo il principio che emerge dalla sentenza della Corte Suprema di cassazione, Sezione Quinta Penale, n. 35595/2026, depositata il 7 ottobre 2026, pronunciata sul ricorso avverso la sentenza della Corte d’appello di Milano del 10 dicembre 2025.
La vicenda riguardava l’amministratore di una società a responsabilità limitata dichiarata fallita il 22 novembre 2018. All’imputato erano contestate, da un lato, la bancarotta fraudolenta impropria da operazioni dolose e, dall’altro, la bancarotta fraudolenta impropria da reato societario, connessa alla falsificazione dei bilanci.
Con riferimento al primo addebito, la condotta contestata consisteva nell’omesso pagamento sistematico dei tributi a partire dal 2012, con un debito complessivo, comprensivo di sanzioni e interessi, pari a 3.029.615 euro, corrispondente a circa l’80% del passivo fallimentare.
La Corte ha dichiarato inammissibile il ricorso, confermando la valutazione dei giudici di merito. La pronuncia assume particolare rilievo perché ribadisce che le operazioni dolose possono consistere anche in condotte omissive che, pur senza determinare un’immediata diminuzione dell’attivo patrimoniale, compromettono progressivamente la stabilità economico-finanziaria dell’impresa.
2. Operazioni dolose e bancarotta fraudolenta impropria: il quadro normativo
La fattispecie esaminata dalla Cassazione trova il proprio riferimento normativo nell’art. 223, secondo comma, n. 2, seconda parte, del regio decreto 16 marzo 1942, n. 267, applicabile alla vicenda in esame.
La disposizione sanziona, tra le altre ipotesi, gli amministratori, i direttori generali, i sindaci e i liquidatori che abbiano cagionato con dolo o per effetto di operazioni dolose il fallimento della società.
La nozione di operazione dolosa non è circoscritta alle condotte commissive che comportano un’immediata distrazione o dispersione di risorse. Può comprendere qualsiasi comportamento abusivo, infedele o illegittimo nell’esercizio dei poteri gestori che, in concreto, determini un depauperamento ingiustificato rispetto all’interesse dell’impresa e risulti causalmente collegato al fallimento.
La Cassazione richiama, in proposito, la propria precedente giurisprudenza, tra cui Cass. pen., Sez. V, n. 12426/2014, Beretta, e Cass. pen., Sez. V, n. 29586/2014, Belleri.
Il punto centrale è che il vantaggio finanziario immediato derivante dal mancato pagamento delle obbligazioni non esclude la natura dolosa dell’operazione. Al contrario, l’utilizzo sistematico delle somme non versate per sostenere l’attività aziendale può tradursi in una forma patologica di autofinanziamento, destinata ad accrescere progressivamente l’indebitamento e a rendere sempre più grave la situazione patrimoniale.
3. L’omesso versamento dei contributi previdenziali e dei tributi come forma di autofinanziamento illecito
Uno degli aspetti più significativi della decisione riguarda la distinzione tra il temporaneo beneficio finanziario e le conseguenze economiche di medio periodo.
L’amministratore che decide di non versare imposte e contributi può ottenere, nell’immediato, una maggiore disponibilità di liquidità. Tuttavia, tale disponibilità non deriva da una reale capacità economica dell’impresa, bensì dal trasferimento del costo della gestione sui creditori pubblici.
Il debito accumulato, inoltre, può essere aggravato da sanzioni, interessi e ulteriori oneri, determinando una crescita dell’esposizione debitoria che compromette la possibilità di risanamento.
La sentenza n. 35595/2026 chiarisce che la circostanza per cui l’omissione sia stata funzionale all’autofinanziamento non esclude la configurabilità della bancarotta fraudolenta impropria. L’autofinanziamento descrive infatti l’effetto immediato e la ragione pratica della condotta, ma non neutralizza il rischio economico e finanziario generato nel tempo.
Ne deriva che il mancato versamento sistematico non può essere valutato esclusivamente in relazione alla liquidità temporaneamente conservata in azienda. Occorre considerare l’intera evoluzione dell’indebitamento, la sua sostenibilità e le conseguenze prodotte sulla continuità dell’impresa.
La valutazione penale richiede, tuttavia, un accertamento concreto: non ogni debito tributario o previdenziale insoluto integra automaticamente un’operazione dolosa. Devono essere dimostrati gli elementi della fattispecie, compresi il carattere rilevante della condotta, il pregiudizio ingiustificato per l’impresa e il rapporto causale con il dissesto.
4. Il nesso causale tra omissioni e fallimento: il ruolo dell’accertamento giudiziale
La bancarotta fraudolenta impropria da operazioni dolose richiede che il fallimento sia causalmente riconducibile alla condotta contestata. Non è sufficiente constatare la contemporanea esistenza di un debito fiscale elevato e della successiva insolvenza.
Nel caso esaminato, la difesa aveva sostenuto che il mancato pagamento dei tributi rappresentasse soltanto una delle componenti passive della società e che un regolare adempimento fiscale non avrebbe comunque impedito il fallimento.
La Cassazione non ha respinto tale argomentazione attraverso una nuova valutazione nel merito del nesso causale. Ha dichiarato inammissibile il motivo perché la questione non era stata specificamente contestata in sede di appello e, pertanto, non era stata devoluta al giudice di secondo grado.
La distinzione è fondamentale: la pronuncia conferma la rilevanza del collegamento causale tra la condotta omissiva e il fallimento, ma non può essere interpretata come se avesse svolto, in sede di legittimità, un nuovo e autonomo giudizio controfattuale sull’intera vicenda.
Sul piano applicativo, l’accertamento deve verificare se la condotta abbia cagionato il dissesto oppure abbia contribuito causalmente a determinarlo, secondo i criteri propri della responsabilità penale. Occorre esaminare la progressione dei debiti, la situazione finanziaria della società, la prevedibilità delle conseguenze e l’eventuale aggravamento dell’esposizione.
La sentenza sottolinea, quindi, anche l’importanza della corretta formulazione dei motivi di impugnazione: una questione non devoluta al giudice di appello non può essere introdotta per la prima volta in cassazione al fine di ottenere una rivalutazione del quadro fattuale.
5. Falso in bilancio e bancarotta impropria da reato societario
La pronuncia affronta anche il secondo capo di imputazione, relativo alla bancarotta fraudolenta impropria da reato societario, prevista dall’art. 223, secondo comma, n. 1, della legge fallimentare.
Nel caso concreto, l’amministratore aveva indicato nei bilanci degli esercizi 2014, 2015 e 2016 crediti fittizi riferiti alla voce «fatture da emettere», per un importo complessivo di 893.000 euro. Tali iscrizioni avevano consentito di rappresentare un patrimonio netto positivo, occultando una situazione patrimoniale in realtà negativa.
L’eliminazione delle poste nel bilancio del 2017 aveva fatto emergere perdite rilevanti e un disequilibrio strutturale già presente negli esercizi precedenti.
Secondo la ricostruzione recepita dai giudici di merito, la falsa rappresentazione contabile aveva mantenuto l’affidamento dei creditori e consentito la prosecuzione dell’attività senza gli interventi necessari a fronteggiare la perdita del capitale.
La Cassazione ha ritenuto manifestamente infondate le censure difensive, rilevando che l’occultamento delle perdite e la rappresentazione mendace della situazione patrimoniale erano stati valutati nel quadro complessivo della vicenda.
La decisione richiama, inoltre, l’orientamento secondo cui la bancarotta impropria da reato societario può configurarsi quando l’amministratore esponga dati non veritieri in bilancio per occultare le perdite e consentire la prosecuzione dell’attività, con conseguente produzione o aggravamento del dissesto.
A tale riguardo sono richiamate Cass. pen., Sez. V, n. 42811/2014, Ferrante, e Cass. pen., Sez. V, n. 1754/2022, Bevilacqua.
La falsificazione dei bilanci assume dunque una funzione ulteriore rispetto alla mera irregolarità contabile: può contribuire a nascondere l’effettiva condizione economica della società, ritardare le decisioni imposte dalla perdita del capitale e aggravare il pregiudizio per i creditori.
6. Responsabilità dell’amministratore e obblighi di corretta gestione societaria
La sentenza offre indicazioni rilevanti per la responsabilità penale degli amministratori e per la prevenzione del rischio di bancarotta.
La gestione societaria non può fondarsi sulla sistematica omissione degli obblighi tributari e previdenziali quale strumento ordinario di finanziamento. Allo stesso modo, la rappresentazione non veritiera dei bilanci non può essere utilizzata per occultare perdite strutturali e mantenere artificialmente una parvenza di solvibilità.
La valutazione della responsabilità deve comunque essere individualizzata, tenendo conto dei poteri effettivamente esercitati, della condotta concretamente posta in essere, dell’elemento soggettivo e del contributo causale all’evento.
Per le imprese in difficoltà, assumono particolare importanza il monitoraggio tempestivo degli indicatori di crisi, la corretta tenuta delle scritture contabili, la verifica della sostenibilità dei debiti fiscali e contributivi e l’adozione delle iniziative previste dall’ordinamento per affrontare la crisi.
La prevenzione non consiste soltanto nell’evitare condotte illecite, ma anche nell’intercettare tempestivamente gli squilibri che possono compromettere la continuità aziendale e determinare responsabilità personali in capo agli organi gestori.
7. Conclusioni: rilevanza della Cassazione n. 35595/2026
La sentenza n. 35595/2026 ribadisce un principio di particolare importanza nel diritto penale dell’economia: l’omesso versamento sistematico di tributi e contributi può assumere rilievo quale operazione dolosa quando si traduca in un ingiustificato accumulo di debiti e risulti causalmente collegato al fallimento.
Il vantaggio finanziario immediato non esclude la responsabilità, poiché la disponibilità temporanea delle somme non versate può accompagnarsi a un progressivo deterioramento della situazione economica, fino alla compromissione irreversibile dell’impresa.
La decisione evidenzia, parallelamente, la gravità delle falsificazioni contabili dirette a occultare le perdite e a consentire la prosecuzione dell’attività in assenza degli interventi necessari. La corretta ricostruzione dei fatti, del nesso causale e degli elementi soggettivi resta, tuttavia, indispensabile per distinguere il semplice inadempimento dalla condotta penalmente rilevante.

Le competenze dello Studio Legale Bonanni Saraceno
Lo Studio Legale Bonanni Saraceno, con sede in Piazza Mazzini, Roma, presta assistenza e consulenza in materia di diritto penale dell’economia, diritto societario e diritto della crisi d’impresa, con particolare attenzione ai profili di responsabilità degli amministratori, ai reati fallimentari, alla bancarotta fraudolenta impropria, al falso in bilancio e alle conseguenze patrimoniali del dissesto.
L’attività professionale comprende l’analisi delle condotte gestorie contestate, la ricostruzione dei flussi finanziari e dell’indebitamento, l’esame del rapporto causale tra operazioni societarie e dissesto, nonché la predisposizione delle strategie difensive e degli strumenti di tutela previsti dall’ordinamento.
L’integrazione delle competenze penalistiche, societarie e concorsuali consente di affrontare le controversie che coinvolgono amministratori, imprenditori e creditori attraverso una valutazione coordinata dei profili di responsabilità e delle possibili soluzioni giuridiche.
Studio Legale Bonanni Saraceno
Diritto penale – Diritto societario – Diritto della crisi d’impresa
Piazza Mazzini, Roma
Sito web: https://studiolegale-bonannisaraceno.com
Riferimento giurisprudenziale
Corte Suprema di Cassazione, Sezione Quinta Penale, sentenza n. 35595/2026, R.G.N. 21335/2026, decisione del 23 settembre 2026, deposito del 7 ottobre 2026.