Cassazione penale, Sez. V, sentenza n. 34569/2026 – Bancarotta fraudolenta da operazioni dolose, nesso causale, dolo e responsabilità concorsuale
Sommario
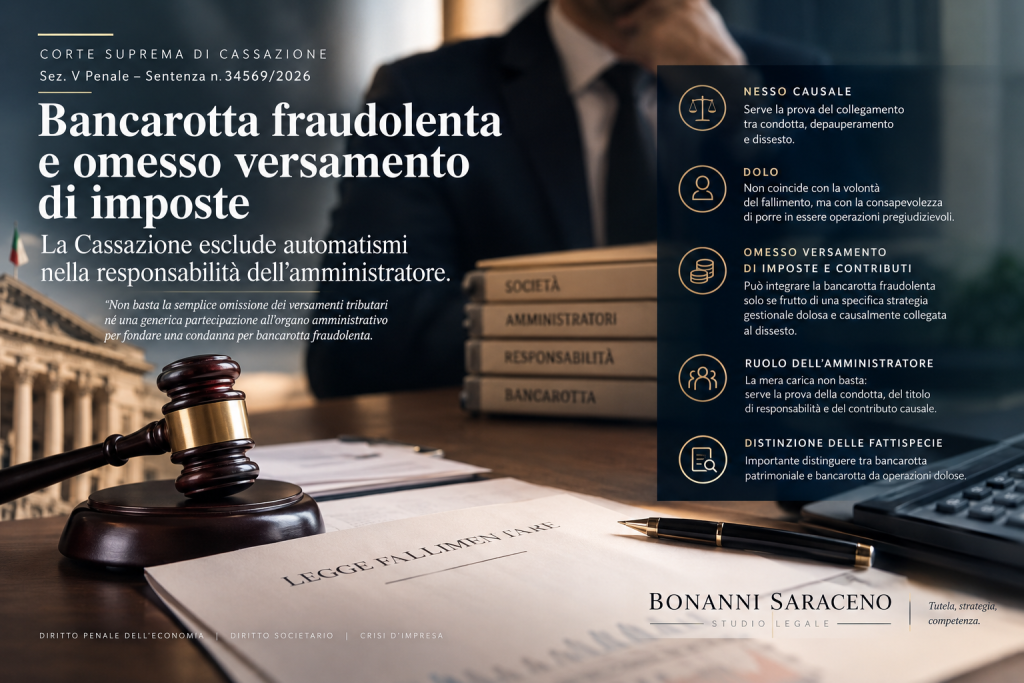
La sentenza della Corte di cassazione, Sezione Quinta Penale, n. 34569/2026, depositata il 25 settembre 2026, riafferma un principio di particolare rilievo in materia di bancarotta fraudolenta da operazioni dolose: la mera omissione dei versamenti tributari e previdenziali non è, di per sé, sufficiente a fondare la responsabilità penale per il delitto di cui all’art. 223, comma 2, n. 2, seconda parte, della legge fallimentare. Occorre dimostrare che le omissioni costituiscano il risultato di specifiche e selettive scelte gestionali dolose, che abbiano prodotto un depauperamento non giustificabile nell’interesse dell’impresa, causalmente collegato al dissesto e accompagnato dalla concreta prevedibilità dello stesso. La Suprema Corte esclude, inoltre, che la mera posizione ricoperta nell’organo amministrativo consenta di attribuire automaticamente al componente del consiglio di amministrazione le condotte poste in essere da altri amministratori.
Parole chiave: bancarotta fraudolenta; operazioni dolose; omesso versamento imposte; contributi previdenziali; amministratore; concorso nel reato; nesso causale; dissesto; dolo; art. 223 legge fallimentare; responsabilità penale degli amministratori.
1. La pronuncia della Cassazione n. 34569/2026
Con la sentenza n. 34569/2026, la Quinta Sezione Penale della Corte di cassazione ha annullato con rinvio la decisione della Corte di appello di Perugia che aveva confermato la condanna di un vicepresidente del consiglio di amministrazione di una società per bancarotta fraudolenta da operazioni dolose.
All’imputato erano state contestate, in concorso con il presidente del consiglio di amministrazione, due differenti condotte: la cessione di un ramo d’azienda e la sistematica omissione, quantomeno nel periodo 2011-2013, del versamento di imposte e contributi previdenziali.
La Cassazione ha ritenuto fondati entrambi i motivi di ricorso: da un lato, per l’insufficiente motivazione circa la sussistenza degli elementi costitutivi della bancarotta da operazioni dolose; dall’altro, per l’assoluta incertezza circa il titolo della responsabilità dell’imputato rispetto alle condotte materialmente poste in essere dal presidente del consiglio di amministrazione.
La decisione assume così particolare importanza perché riafferma la necessità di una verifica individualizzata della condotta, dell’elemento soggettivo e del rapporto causale con il dissesto, impedendo che la responsabilità penale dell’amministratore venga costruita attraverso automatismi derivanti dalla sola posizione societaria.
2. La bancarotta fraudolenta da operazioni dolose
La fattispecie esaminata dalla Suprema Corte è quella prevista dall’art. 223, comma 2, n. 2, seconda parte, della legge fallimentare, relativa agli amministratori, direttori generali, sindaci e liquidatori che abbiano cagionato con dolo o per effetto di operazioni dolose il fallimento della società.
La Corte ricorda che, in tale ipotesi, il fallimento costituisce evento del reato: “cagionare il fallimento” significa provocare il dissesto destinato a sfociare, anche non immediatamente, nella dichiarazione di fallimento.
La nozione di “operazione dolosa” non coincide, pertanto, con qualsiasi violazione dei doveri dell’amministratore. Essa presuppone una condotta di maggiore complessità strutturale, riconducibile a un procedimento o a una pluralità di atti coordinati verso un determinato risultato, dalla quale derivi un depauperamento non giustificabile in termini di interesse per la società.
Il dato centrale è dunque rappresentato dal rapporto tra condotta antidoverosa, pregiudizio patrimoniale e dissesto.
3. Il dolo non coincide con la volontà del fallimento
Uno degli aspetti più significativi della pronuncia riguarda la struttura dell’elemento soggettivo.
La Cassazione distingue la bancarotta derivante dalla causazione dolosa del fallimento dalla bancarotta da operazioni dolose. Nella prima ipotesi il dolo investe direttamente l’evento; nella seconda, invece, il dolo deve riguardare le condotte che hanno condotto la società al fallimento, mentre il dissesto non deve essere necessariamente voluto dall’agente.
È quindi necessario dimostrare la consapevolezza e volontà di porre in essere un’operazione pregiudizievole per la società, in violazione dei doveri connessi alla carica, mentre il dissesto deve essere concretamente prevedibile quale conseguenza della condotta.
La prevedibilità, tuttavia, non può essere valutata in astratto.
La Suprema Corte precisa infatti che essa deve essere apprezzata in concreto, attraverso l’esame di tutti gli elementi del caso specifico, dovendosi evitare meccanismi automatici e generalizzanti suscettibili di trasformare la responsabilità dell’amministratore in una forma surrettizia di responsabilità oggettiva.
4. L’omesso versamento delle imposte può integrare bancarotta fraudolenta?
La risposta della Cassazione è articolata.
La Corte non esclude in assoluto che l’omesso versamento di imposte e contributi possa assumere rilievo ai fini della bancarotta fraudolenta da operazioni dolose.
La giurisprudenza di legittimità ha infatti già riconosciuto che il protratto e sistematico omesso pagamento di imposte e contributi previdenziali può rappresentare una scelta imprenditoriale dolosa, idonea a determinare una gravissima esposizione debitoria e, conseguentemente, il fallimento della società.
Il punto decisivo è, però, un altro: la bancarotta non punisce l’evasione fiscale in quanto tale.
L’oggetto della tutela penale, nella fattispecie esaminata, è la conseguenza che le condotte fiscali e previdenziali producono sul patrimonio e sull’equilibrio economico-finanziario della società, quando esse assumano i caratteri di vere e proprie operazioni dolose causalmente collegate al dissesto.
La sentenza sottolinea, pertanto, che devono essere individuate specifiche e selettive scelte gestionali preordinate alla sistematica omissione degli adempimenti fiscali e previdenziali.
Ne deriva una fondamentale distinzione:
omesso pagamento ≠ automaticamente bancarotta fraudolenta.
Occorre dimostrare una più complessa sequenza causale e soggettiva.
5. Il nesso causale con il dissesto
Perché possa configurarsi la bancarotta fraudolenta da operazioni dolose non è sufficiente dimostrare l’esistenza di una violazione fiscale o previdenziale.
È necessario provare che dal comportamento abusivo, infedele o illegittimo del titolare del potere sociale sia derivato un depauperamento non giustificabile nell’interesse dell’impresa, causalmente collegato al fallimento, e che l’agente potesse concretamente prevedere il dissesto come conseguenza della condotta antidoverosa.
Nel caso esaminato, secondo la Cassazione, tale dimostrazione mancava.
La sentenza impugnata si fondava, infatti, su affermazioni generiche, senza una verifica concreta degli elementi qualificanti la fattispecie penale.
La censura della Suprema Corte assume particolare rilievo sul piano del diritto penale dell’economia: non è sufficiente ricostruire ex post la responsabilità attraverso la mera coincidenza temporale tra condotte gestionali, esposizione debitoria e successivo fallimento.
È indispensabile individuare la condotta, ricostruirne l’effettiva incidenza sul patrimonio sociale e verificare il rapporto causale con il dissesto.
6. Cessione del ramo d’azienda e distinzione dalla bancarotta patrimoniale
Analogo rigore viene richiesto dalla Cassazione con riferimento alla cessione del ramo d’azienda.
La Suprema Corte evidenzia che la qualificazione della condotta come “operazione dolosa” non può essere utilizzata per ricondurre automaticamente alla fattispecie di cui all’art. 223, comma 2, n. 2, legge fallimentare una condotta che, nella sostanza, sia riconducibile a una distrazione o dissipazione del patrimonio sociale.
Le due fattispecie presentano infatti caratteristiche strutturali differenti.
La bancarotta fraudolenta patrimoniale riguarda atti di distrazione o dissipazione dei beni societari, idonei a creare un pericolo per le ragioni dei creditori, senza che sia necessario dimostrare che tali atti abbiano cagionato il dissesto.
La bancarotta impropria da operazioni dolose, invece, riguarda condotte dolose diverse dalla distrazione o dissipazione, che devono essere causalmente collegate al dissesto.
La corretta qualificazione giuridica del fatto diviene dunque essenziale, anche perché incide direttamente sull’oggetto della prova richiesta all’accusa.
7. La posizione dell’amministratore: nessuna responsabilità per la sola carica
Particolarmente importante è il secondo principio affermato dalla sentenza.
L’imputato rivestiva la carica di vicepresidente del consiglio di amministrazione. Tuttavia, la Corte di appello non aveva chiarito a quale titolo egli dovesse rispondere delle condotte contestate.
La Cassazione individua tre possibili scenari:
- l’imputato potrebbe essere stato autore materiale delle condotte;
- potrebbe aver concorso nel reato quale concorrente morale, come ispiratore o determinatore;
- potrebbe essere stato ritenuto responsabile a titolo omissivo, ai sensi dell’art. 40, comma 2, c.p.
Si tratta di ipotesi giuridicamente differenti, ciascuna delle quali presenta propri presupposti e richiede una specifica motivazione sul piano probatorio.
La mera appartenenza al consiglio di amministrazione, pertanto, non può trasformarsi in una presunzione di responsabilità penale.
La responsabilità deve essere individualizzata, attraverso l’indicazione della condotta concretamente attribuita al singolo amministratore e del titolo di partecipazione al reato.
8. Il principio di personalità della responsabilità penale
La sentenza n. 34569/2026 si colloca in una prospettiva rigorosamente coerente con il principio di personalità della responsabilità penale.
Nel diritto penale societario, la posizione ricoperta nell’organizzazione aziendale rappresenta un elemento rilevante per individuare poteri, doveri e responsabilità, ma non può sostituire la prova della condotta penalmente rilevante.
La Corte richiede, dunque, una ricostruzione che colleghi:
carica societaria → poteri concretamente esercitati → condotta → elemento soggettivo → pregiudizio patrimoniale → nesso causale → dissesto.
L’assenza di uno degli snodi essenziali della sequenza non può essere colmata mediante presunzioni automatiche.
9. La decisione della Cassazione: annullamento con rinvio
Alla luce delle lacune motivazionali individuate, la Suprema Corte ha annullato la sentenza impugnata con rinvio alla Corte di appello di Firenze per un nuovo giudizio.
Il giudice del rinvio dovrà quindi procedere a una nuova verifica sia delle condotte contestate sia della loro qualificazione giuridica, del rapporto causale con il dissesto e del titolo di responsabilità concretamente riferibile all’imputato.
La pronuncia non afferma, dunque, che l’omesso pagamento di imposte e contributi sia sempre irrilevante ai fini della bancarotta fraudolenta. Stabilisce piuttosto che la rilevanza penale deve essere dimostrata attraverso la verifica concreta degli elementi costitutivi della fattispecie.
10. Conclusioni: la bancarotta richiede una prova concreta, non automatismi
La sentenza n. 34569/2026 costituisce un importante richiamo al principio di tassatività e alla necessità di una rigorosa individualizzazione della responsabilità penale nel diritto penale dell’impresa.
La semplice omissione dei versamenti fiscali e previdenziali non equivale automaticamente a bancarotta fraudolenta da operazioni dolose. Occorre dimostrare che essa sia espressione di una specifica strategia gestionale dolosa, produttiva di un depauperamento non giustificabile per l’impresa, causalmente collegato al dissesto e accompagnata dalla concreta prevedibilità di quest’ultimo.
Allo stesso modo, la sola appartenenza al consiglio di amministrazione non consente di attribuire automaticamente al singolo componente le condotte illecite realizzate da altri.
Il principio affermato dalla Cassazione è, quindi, netto: la responsabilità per bancarotta fraudolenta deve essere costruita sulla prova della condotta individuale, del dolo e del nesso causale con il dissesto, non sulla mera posizione societaria o sull’esistenza di debiti tributari.
*************************
Cassazione penale, Sez. V, sentenza n. 34569/2026, depositata il 25 settembre 2026
*************************

Le competenze dello Studio Legale Bonanni Saraceno
Lo Studio Legale Bonanni Saraceno presta assistenza e consulenza in materia di diritto penale dell’economia, diritto societario, crisi d’impresa e responsabilità degli amministratori, con particolare attenzione ai procedimenti riguardanti i reati fallimentari e le fattispecie di bancarotta fraudolenta.
L’attività professionale comprende l’analisi della posizione individuale degli amministratori e degli organi societari, la ricostruzione delle condotte gestionali, la verifica del nesso causale tra condotta e dissesto, l’accertamento dell’elemento soggettivo e la distinzione tra bancarotta patrimoniale, bancarotta da operazioni dolose e altre fattispecie penalmente rilevanti.
La sentenza Cass. pen. n. 34569/2026 conferma l’importanza di una difesa tecnicamente strutturata capace di verificare, caso per caso, quale condotta sia concretamente attribuibile al singolo amministratore, a quale titolo concorsuale e sulla base di quali elementi probatori, evitando che la responsabilità penale venga desunta automaticamente dalla carica ricoperta o dalla mera esposizione debitoria della società.
Fonte primaria: Cassazione penale, Sez. V, sentenza n. 34569/2026, depositata il 25 settembre 2026. La sentenza precisa che il ricorso è stato accolto e la decisione impugnata annullata con rinvio.